
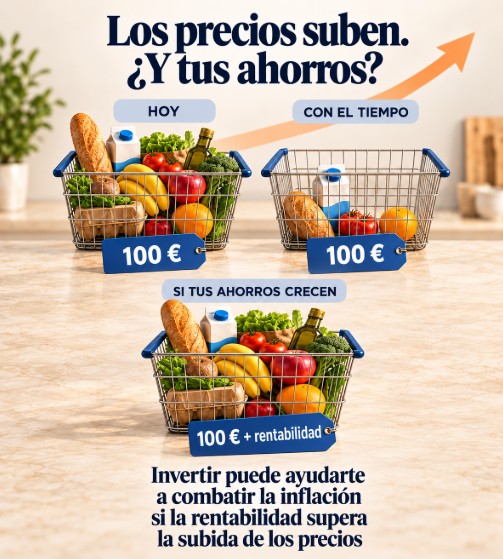
La inflación es un fantasma: no la ves, no te quita ni un euro de la cuenta y, sin embargo, cada año te hace más pobre. Tus 10.000 € siguen siendo 10.000 €, pero con ellos compras menos que el año anterior.
Y así un año tras otro, a no ser que muevas ficha.
El problema es que es muy difícil de ver. Una inflación del 3% parece poco, pero repetida durante años se lleva mucho de lo que puedes comprar con tus ahorros.
Para ayudarte a entender el impacto que tiene la inflación en tu dinero, he creado tres simuladores con los que verás:
- cuánto pierde tu dinero como consecuencia de la inflación,
- qué rentabilidad necesitas para evitar esa pérdida,
- y si la rentabilidad que obtienes ahora gana o no a la inflación.
nota: si tienes dudas con el simulador, tienes una guía práctica justo después.
Índice
Simulador 1
¿Cuánto poder de compra pierde tu dinero?
Tus euros siguen siendo los mismos, pero cada año compran menos cosas. Indica cuánto tienes y comprueba cuánto se encoge.
Tus datos
Así se va encogiendo tu dinero
Simulación orientativa. Supone que la inflación es la misma todos los años. No constituye una recomendación de inversión.
Simulador 2
¿Qué rentabilidad necesitas para no perder poder de compra?
No basta con ganar lo mismo que la inflación. Sobre lo que ganas pagas impuestos, así que necesitas un poco más.
Tus datos
Simulación orientativa. Los impuestos se pagan sobre toda la ganancia, también sobre la parte que solo compensa la inflación. Por eso suben la rentabilidad que necesitas. No constituye una recomendación de inversión.
Simulador 3
¿Le estás ganando a la inflación? Año a año
Compara cada año lo que gana tu dinero con lo que te quita la inflación. La diferencia es lo que de verdad ganas o pierdes.
Tus datos
Simulación orientativa. Rentabilidad e inflación constantes y sin impuestos. «Lo que te quita la inflación» son los euros que tu dinero tendría que crecer ese año solo para seguir comprando lo mismo. No constituye una recomendación de inversión.
¿CÓMO USAR LOS SIMULADORES PARA CALCULAR EL IMPACTO DE LA INFLACIÓN?
Están pensados para que los uses en orden:
- primero ves el problema,
- después la meta,
- y por último compruebas si la estás cumpliendo.
Simulador 1 – ¿Cuánto poder de compra pierdes por culpa de la inflación?
- Escribe el dinero que tienes ahorrado, por ejemplo lo que tienes en la cuenta corriente.
- Indica dentro de cuántos años quieres mirar.
- Pon la inflación media que esperas. Si no lo sabes, empieza con un 2 % o un 3 %.
- Pulsa Calcular.
Cómo leer el resultado: la barra azul es lo que podrás comprar y la parte rayada en rojo es lo que se come la inflación. Con 30.000 €, un 3 % de inflación y 15 años, tus 30.000 € solo comprarán lo que hoy compras con unos 19.256 €. Necesitarías unos 46.739 € para comprar lo mismo que hoy.
Simulador 2 – ¿Qué rentabilidad necesitas ganar para que la inflación no te cueste dinero?
- Pon la inflación que esperas.
- Deja marcada la casilla de impuestos si el dinero está en un producto que tributa por sus ganancias, como un depósito, una cuenta remunerada o un fondo cuando lo vendes.
- Pulsa Calcular.
Cómo leer el resultado: la cifra es tu meta mínima. Con un 3 % de inflación necesitas un 3,70 % antes de impuestos solo para quedarte como estás. Todo lo que ganes por encima sí es ganancia de verdad.
Simulador 3 – ¿Cómo saber si le ganas a la inflación o si la inflación te gana a ti?
- Escribe una cantidad de dinero.
- Indica lo que te rinde al año, ya descontadas las comisiones. Si está en la cuenta corriente, pon un 0 %.
- Pon la inflación y los años.
- Pulsa Calcular.
Cómo leer el resultado: en la tabla, cada año ves en verde lo que ganas y en rojo lo que te quita la inflación. La columna Diferencia es lo que de verdad ganas o pierdes. Con 30.000 € al 2 % y una inflación del 3 %, pierdes casi un 1 % de poder de compra al año. En 10 años son unos 2.800 € menos en euros de hoy, aunque en la cuenta veas más dinero.
PREGUNTAS FRECUENTES SOBRE CÓMO AFECTA LA INFLACIÓN AL AHORRO
¿Qué es la inflación?
Es la subida general de los precios de lo que compramos: comida, vivienda, transporte, luz y demás. En España la mide el INE con el IPC (Índice de Precios de Consumo). Si el IPC sube un 3 % en un año, de media necesitas un 3 % más de dinero para comprar lo mismo que el año anterior.
¿Qué significa perder poder adquisitivo?
Significa que con el mismo dinero puedes comprar menos cosas. El poder adquisitivo (o poder de compra) no se mide en euros, sino en lo que esos euros te permiten comprar. Es lo que muestra la barra azul del Simulador 1.
Si sigo teniendo los mismos euros, ¿por qué dicen que pierdo dinero?
Porque los euros no son lo que importa, sino lo que puedes hacer con ellos. Si hoy llenas el carro de la compra con 100 € y dentro de 10 años necesitas 134 €, tus 100 € ahorrados ya no llenan el carro. No has perdido euros, pero sí has perdido riqueza. Por eso decimos que la inflación es un fantasma: no se ve en el saldo de la cuenta.
¿Qué inflación debo poner en los simuladores?
Para plazos largos, una media razonable. El objetivo del Banco Central Europeo es una inflación del 2 % a medio plazo, y un 2,5 % o un 3 % es una estimación prudente.
¿Qué es la rentabilidad real?
Es lo que ganas después de descontar la inflación. Si tu dinero rinde un 5 % y la inflación es del 3 %, tu rentabilidad real es de aproximadamente un 2 %.
El cálculo exacto es: (1 + tu rentabilidad) ÷ (1 + inflación) − 1. Es la cifra que muestra el Simulador 3 como «diferencia anual».
¿Por qué necesito ganar más que la inflación para no perder?
Por los impuestos. Hacienda cobra sobre toda la ganancia, incluida la parte que solo compensa la subida de precios. Con un 3 % de inflación, si ganas justo un 3 % y pagas un 19 % de impuestos, te queda un 2,43 %: sigues perdiendo.
Para quedarte igual necesitas un 3,70 %. Es lo que calcula el Simulador 2. El 19 % es el primer tramo de la base del ahorro del IRPF, hasta 6.000 € de ganancia. Por encima el tipo sube, así que la rentabilidad necesaria también.
¿Una cuenta remunerada o un depósito me protegen de la inflación?
Solo si su interés, después de impuestos, es mayor que la inflación. Un depósito al 2 % con una inflación del 3 % te hace perder poder de compra cada año, aunque veas cómo crece el saldo. Al igual que los fondos monetarios, son útiles para el dinero que vas a necesitar pronto, pero no para proteger el ahorro a largo plazo.
¿En cuántos años pierde mi dinero la mitad de su valor?
Hay un truco rápido: divide 72 entre la inflación. Con un 3 %, tu dinero parado pierde la mitad de su poder de compra en unos 24 años. Con un 2 %, en unos 36 años, y con un 6 %, en solo 12. Es la regla del 72, la misma que se usa para saber en cuánto tiempo se duplica una inversión.
¿Por qué la pérdida es mayor cuantos más años pasan?
Porque la inflación funciona como el interés compuesto, pero en tu contra: cada año los precios suben sobre los precios del año anterior, que ya habían subido. Con 30.000 € y un 3 % de inflación, en 15 años compras como si tuvieras unos 19.256 €, y en 30 años como si tuvieras unos 12.360 €. Lo ves en la fila «Así se va encogiendo tu dinero» del Simulador 1.
Tienes más calculadoras y simuladores de ahorro e inversión aquí.
¿Qué puedo hacer para proteger mis ahorros de la inflación?
Lo primero es no dejar parado en cuenta el dinero que no vas a necesitar en los próximos años. Guarda en liquidez solo un colchón para imprevistos y gastos cercanos. El resto puedes invertirlo buscando una rentabilidad que, a largo plazo, supere a la inflación y a los impuestos.
Históricamente, una cartera de fondos de calidad, con una parte invertida en renta variable lo han conseguido a largo plazo, aunque con altibajos por el camino. Vigila también las comisiones: cuanto más pagas, más rentabilidad necesitas. Elige según tu plazo y tu tolerancia al riesgo y, si tienes dudas, apóyate siempre en un asesor financiero certificado.




Deja una respuesta