
¿Te gustaría saber si Caixabank Monetario Rendimiento FI Estándar es un buen fondo de inversión? ¿Merece la pena invertir? Averígualo en este análisis con mis opiniones sobre este gigantesco fondo monetario.
En este artículo te voy a explicar:
- En qué invierte.
- Para qué puede servirte este fondo.
- Sus datos generales.
- Una comparativa de sus rentabilidades anuales.
- Y mi opinión sobre qué haría yo con el fondo.
Espero que la lectura te sea útil y, si tienes alguna duda o quieres compartir alguna cuestión, puedes dejarlo en la caja de comentarios que encontrarás al final.
Índice
¿Sabías Myinvestor comercializa varios de los mejores monetarios?

¿QUÉ ES CAIXABANK MONETARIO RENDIMIENTO FI ESTANDAR?
CaixaBank Monetario Rendimiento es el fondo de inversión con mayor patrimonio de España a día en el que redacto estas líneas.
Como su nombre indica, se trata de un fondo monetario, gestionado por Caixabank Asset Management. Es decir, un fondo que invierte en activos de vencimiento muy corto y elevada liquidez (Letras del Tesoro, pagarés de empresas solventes, depósitos, repos, titulizaciones, etc).
Este tipo de activos suele presentar una volatilidad baja y permite al fondo mantener una gran capacidad para atender reembolsos.
En concreto, CaixaBank Monetario Rendimiento invierte así:
- Solo compra instrumentos del mercado monetario. No invierte en acciones ni busca grandes subidas de valor.
- El vencimiento medio ponderado de los activos debe ser igual o inferior a 6 meses. Esto sirve para saber lo rápido que el fondo se adapta cuando cambian los tipos de interés.
- La vida media ponderada no puede superar los 12 meses e indica cuánto tiempo, de media, tarda el fondo en recuperar el dinero que ha prestado a los emisores.
- En otras palabras, la cartera tiene títulos con vencimientos cortos. De hecho, un mínimo del 7,5% de los activos tendrán vencimiento diario y un mínimo del 15% tendrán vencimiento semanal.
- Los activos deben ser de elevada calidad, con una referencia mínima de A-2 para deuda de corto plazo.
- Puede tener más del 5% de su patrimonio en títulos emitidos o garantizados por España, Italia, Francia, Bélgica, Países Bajos, Alemania. Es decir, puede concentrar el dinero en uno de estos países.
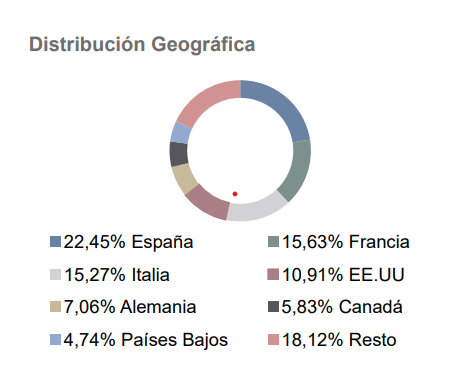
Es más, según veo, España, Francia, Italia y Estados Unidos y Alemania tienen un peso considerable en la cartera:
¿Para quién es adecuado?
Un fondo monetario se caracteriza por tener un riesgo muy bajo y un horizonte de inversión muy corto.
CaixBank Monetario Rendimiento no es una excepción: tiene una puntuación de riesgo (indicador SRI) de 1 sobre 7 y el plazo de inversión mínimo recomendado por la gestora es de tan sólo 6 meses.
A priori, puede parecer que únicamente está dirigido a inversores que cumplen con estos parámetros. Es decir, perfiles muy conservadores que pretenden mantener sus ahorros menos de un año.
Es un producto útil para establecer un fondo de emergencia, o explorar alternativas a los depósitos bancarios.
Sin embargo, los fondos del mercado monetario son más que una simple «hucha». También cumplen una función estratégica:
- Los cambios en los tipos de interés se trasladan rápidamente. Mientras que con una cuenta remunerada, es el banco quién decide cuándo comienzan a aplicarse las subidas o bajadas.
- Las cuentas de ahorro suelen tener un límite de capital remunerado.
- Un fondo monetario permite traspasar el dinero a otros fondos de inversión sin tributar por las ganancias que hayas acumulado.
De esta forma, incorporar un producto de este tipo a una cartera de inversión permite mantener el dinero mientras encuentras una oportunidad de inversión o realizas ajustes (rebalanceos).
Es decir, puede ser un producto de transición, como un «parking», o un «puente» entre fondos. Lo que te proporciona una gestión más eficiente de tu cesta de fondos.
Datos generales destacados
Los datos más relevantes del Caixabank Monetario Rendimiento Estándar son los siguientes:
Destaco lo siguiente:
- Es uno de los fondos conservadores más contratados en España.
- Cuenta con varias clases de participaciones (que verás en breve), que conjuntamente suman un patrimonio de más de 17.200 millones de euros. Esto es muchísimo!! (*)
- En este artículo analizo la clase Estándar, que cuenta con un patrimonio de unos 2.400 millones de euros y más de 148.000 partícipes. (**)
- Puedes invertir en este fondo (Clase Estándar) desde 6 euros.
- No tiene asignada ninguna calificación (estrellas) Morningstar.
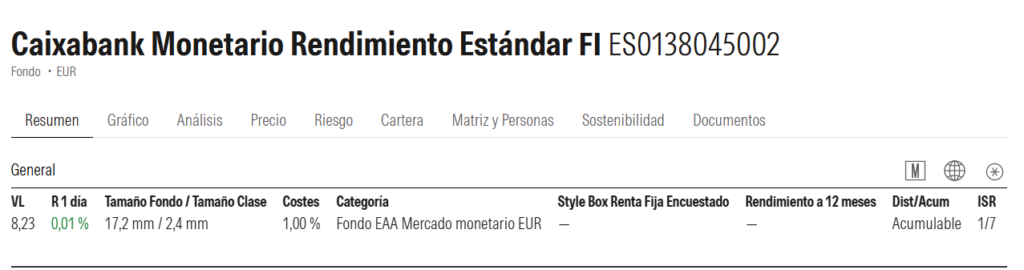
- Su comisión de gestión es del 0,95%, y la de depositaría del 0,025%. Su ratio de Gastos Corrientes se sitúa en el 1% (vs el 0,22% de media de los fondos similares). No ha habido cambios en las comisiones desde la última revisión.
Si quieres ver información más completa de la clase Estándar, consulta la ficha publicada por Caixabank Asset Management.
(*) Y eso que ha perdido 2.800 millones desde la última actualización (este volumen, por sí sólo, es más que el patrimonio de casi cualquier fondo de inversión en España).
(**) Concretamente, la Clase Estándar ha perdido un patrimonio de 800 millones y alrededor de 43.000 partícipes desde la última vez que revisé este fondo (julio de 2025).
Caixabank Monetario Rendimiento FI: ¿Cuántas clases tiene?
El fondo ofrece distintas clases dirigidas a distintos tipos de clientes.
La siguiente tabla te las muestra y te explica las comisiones que cobra cada una, y el importe mínimo de inversión.
| Clase del fondo | Comisión de Gestión | Inversión mínima de entrada |
|---|---|---|
| CaixBank Monetario Rendimiento Estándar | 1% | 6 euros |
| CaixBank Monetario Rendimiento Reparto | 0,85% | 6.000 euros |
| CaixBank Monetario Rendimiento Institucional | 0,17% | 5.000.000 de euros |
| CaixBank Monetario Rendimiento Platinum | 0,27% | 1.000.000 de euros |
| CaixBank Monetario Rendimiento Plus | 0,72% | 50.000 euros |
| CaixBank Monetario Rendimiento Premium | 0,49% | 300.000 euros |
| CaixBank Monetario Rendimiento Sin Retro | 0,12% | Para inversores con servicio de asesoramiento financiero (independiente o no) |
| CaixBank Monetario Rendimiento INTERNA | 0,12% | Para inversores con servicio de gestión discrecional de carteras del Grupo CaixaBank |
RENTABILIDAD CAIXABANK MONETARIO RENDIMIENTO ESTÁNDAR
A continuación tienes una tabla comparativa con las rentabilidades anuales en el período de 2021 a 2025 de todas las clases de Caixabank Monetario Rendimiento.
La tabla incluye y compara:
- La rentabilidad de todas las clases del fondo.
- La rentabilidad del índice de referencia (benchmark). De esta forma, podrás ver si el fondo gana más o menos que el mercado.
- La rentabilidad media de los fondos de su misma categoría. Al verla, sabrás si lo hace mejor o peor que otros fondos similares.
- Y también, la rentabilidad acumulada (TOTAL), para que tengas una mejor idea de cuál sería el beneficio obtenido si hubieses mantenido tu inversión de 2021 a 2025
¿Qué llama mi atención al ver los datos?
- En principio, veo cómo impactan las comisiones en la rentabilidad y la merman. La clase Estándar (diseñada para el público minorista) es la que tiene mayores comisiones y acumula menor rentabilidad en los últimos 5 años (5,72%).
- Del mismo modo, la que mayor rentabilidad obtiene es la Clase Sin Retro (*), seguida de la Clase Institucional (8,82% y 8,57% respectivamente). Son las dos clases con menores comisiones.
- De hecho, estas dos clases de participaciones son las únicas que baten simultáneamente a la media de fondos similares y el índice de referencia en rentabilidad total.
- La Clase Interna tiene también unos bajos Gastos Corrientes (0,12%), pero faltan datos de años anteriores.
- A pesar de haber tenido años con rentabilidades negativas (cuando los tipos de interés estuvieron cerca del 0%), fueron menores que la media de los fondos similares (excepto 2022). Me gusta que aguantara mejor que sus competidores en épocas de vacas flacas.
- Asimismo, veo que a partir de 2022 cuando los tipos de interés empezaron a subir, las clases con mayores comisiones consiguen una rentabilidad menor que el índice y la media de fondos similares
- Me llama la atención la pérdida tan baja que sufrió el índice de referencia en 2022. Eso me incita a pensar que, muy probablemente, el índice se adapta más rápido a las subidas de tipos de interés que comenzaron ese mismo año y sea más ágil ante los cambios.
(*) Una clase sin retrocesión (o clase limpia) es una versión del fondo cuya comisión no incluye el pago que la gestora entrega al banco, plataforma o asesor por comercializarlo. Por eso, normalmente tiene una comisión de gestión más baja.
Rentabilidad CaixaBank Monetario Rendimiento (año en curso)
En este apartado observo la evolución de la rentabilidad acumulada desde el 1 de enero hasta el 1 de octubre de 2026:
- El fondo acumula un crecimiento del 0,62% en lo que llevamos de año.
- Por su parte, la media de fondos de su misma categoría gana un 1%.
- En cuanto al índice de referencia, no disponemos de datos para este periodo.
¿Qué veo?
- Que el fondo está creciendo en 2026, aunque lo hace por debajo de la media de fondos similares.
- Además, si no cambia la cosa hasta final de año, es difícil que alcance la rentabilidad del pasado ejercicio (1,53%). Es decir, crece a un ritmo menor.
- Al no disponer de datos del índice de referencia para este ejercicio, no es posible comparar su evolución con el fondo en lo que llevamos de año.
(*) Rentabilidades pasadas no garantizan resultados futuros, pero ayudan a tener una visión.
RANKINGS CITYWIRE
Me hubiese gustado completar este análisis mostrándote, tal y como siempre hago en los análisis de fondos, la posición de Caixabank Monetario Rendimiento Estándar en los rankings Citywire de rentabilidad, riesgo asumido, y máxima caída.
Lo que pasa es que no he encontrado datos en la BBDD de esta firma editorial independiente. Citywire no tiene un universo de fondos monetarios.
En todo caso, atendiendo a los informes periódicos que emite la gestora, puedo indicarte que:
- El fondo tiene una volatilidad (riesgo) a un año del 0,09%, muy baja, coherente con ser un fondo monetario de bajo riesgo.
- Ha conseguido mantenerse hasta 46 meses con ganancias en los últimos 5 años. Es normal en estos fondos.
- Por el contrario, ha estado hasta 14 meses con rentabilidades negativas durante este mismo período. Esto suele ser excepcional.
- Su máxima caída ha sido de un -1,18%, y tardó 674 días (casi dos años) en recuperarse. Si cobrara menores comisiones, se recuperaría antes.
¿QUÉ OPINIONES TENDO DE CAIXABANK MONETARIO RENDIMIENTO ESTÁNDAR?
Después de completar el análisis, llega el momento de compartir mis opiniones sobre el CaixaBank Monetario Rendimiento Estándar.
Para empezar, me gustaría consultar el Ranking IFI de fondos de inversión y comprobar qué puntuación le otorga y cómo lo valora.
Sin embargo, en el caso de los fondos monetarios y de renta fija de ultracorto plazo, no siempre hay información suficiente para completar este ranking, ya sea por la falta de calificación de Morningstar o porque el fondo no aparece en los rankings de Citywire.
Por este motivo, paso directamente a contarte qué aspectos me gustan y cuáles considero menos favorables de este fondo.
¿Qué es lo que más me gusta del fondo?
- Lo cierto es que hay pocas cosas que me gustan, pero una de ellas es que su volatilidad anualizada en los últimos 5 años es ligeramente inferior a la media de su categoría (0,26% vs 0,30%).
- Que aguantara mejor que el mercado y que la media de fondos su categoría en años en los que los tipos de interés estaban cerca o por debajo del 0%.
- La cartera del fondo tiene una duración muy corta (0,33 años). Esto reafirma su enfoque por inversiones con vencimientos a muy corto plazo, lo cual minimiza el riesgo y le confiere liquidez para reembolsos masivos.
- Tiene un volumen de patrimonio descomunal (17.200 MM de €), lo cual es positivo para gestionar (refleja una elevada confianza y le permite operar con una cartera líquida).
- También me gusta que la deuda en la que invierte es principalmente de alta calidad (un 57,34% en A y sólo un 6,51% tiene un rating inferior a BBB).
- Se trata de un producto accesible. Puedes invertir en él desde sólo 6 euros, sin comisiones de entrada ni salida.
Lo que menos me gusta:
- Tiene unas comisiones altas para ser un monetario. Ya verás; imagina lo siguiente: si los tipos de interés son del 3% y el fondo cobra un 1% en comisiones anuales, quiere decir que se lleva el 30% de la rentabilidad esperada. A mí me parece muchísimo para un fondo de estas características, cuya gestión no es muy compleja.
- No invertiría nunca en un monetario que cobre más de un 0,30% de comisión total. De hecho, varios de los mejores fondos monetarios cobran menos (sus competidores cobran de media el 0,22%.)
- Las altas comisiones reducen su rentabilidad y se nota bastante, como puedes ver en la tabla comparativa con otras clases del fondo que cobran menos.
- A partir de 2022 (inclusive), cuando comenzaron a subir los tipos, el fondo queda rezagado con respecto a su índice de referencia y la media de los fondos competidores (excepto las clases con comisiones más bajas).
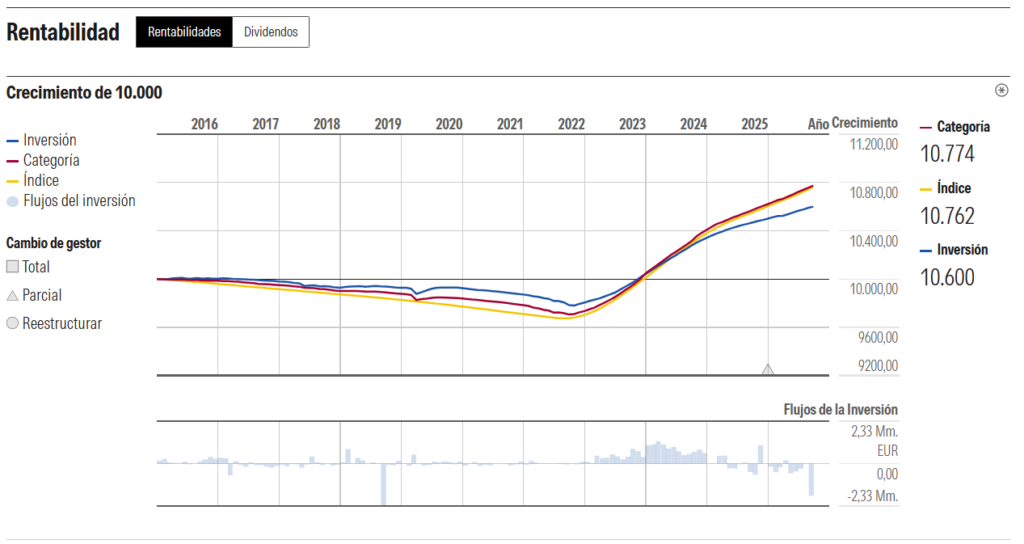
- De hecho, en clase Estándar, su rentabilidad acumulada en los últimos 5 años es menor que el índice y la media de fondos similares (5,72% vs 8,3% y 7,68% respectivamente).
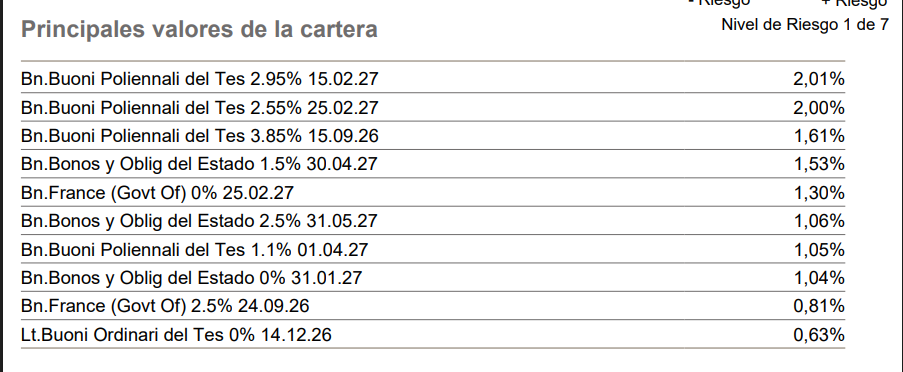
- Tampoco me gusta que tenga una fuerte concentración geográfica a determinados países de la eurozona. Un fondo con este tamaño tiene la posibilidad de ofrecer una mayor diversificación. De hecho, entre sus 10 posiciones de cartera encuentro mucha deuda italiana.
¿Qué haría con el fondo?
Si ya estuviese invertido:
- Si ya tuviese dinero invertido sería por ser cliente de Caixabank. Es ese caso, si lo que estuviera buscando es protección de capital a corto plazo, y mejor rentabilidad que la de la cuenta corriente, sería un buen producto que ofrece la entidad.
- Si no quisiera cambiar de banco, y buscara inversiones de este tipo, no me quedaría otra que mantener la inversión.
Si no estuviese invertido:
- Buscaría otra alternativa que invierta en lo mismo, y cobre comisiones inferiores. Como te decía, este fondo cobra altas comisiones para el tipo de fondo que es, con opciones de rentabilidad muy acotadas.
- Me falta información para determinar con certeza su calidad, y los datos de gestión no son buenos.
¿Qué podría ser una buena alternativa?
Cuando tienes dinero en liquidez, es importante buscar la mayor rentabilidad posible (con el mínimo riesgo), una fiscalidad favorable y mantener la máxima disponibilidad.
- Por eso, conviene conocer cuáles son los mejores fondos monetarios. Si tienes dudas sobre cuál elegir, puedes recurrir al asesoramiento financiero de un profesional homologado.
- También podrías solicitar AQUÍ una reunión gratuita con un asesor financiero certificado y experto, para explicarle tu situación y que te guie en cuáles son las mejores inversiones para ti.
- Por si quieres ver más opciones, en el apartado Elige tu asesor tienes diferentes alternativas de asesoramiento muy bien valoradas por quienes las utilizan.
— xxx —
Espero que hayas encontrado utilidad en este artículo. Dentro de unos meses haré una nueva actualización de datos. Si te surge alguna pregunta, no dudes en formularla en la sección de comentarios.
Te invito a registrarte y a seguirnos en LinkedIn, X, Instagram, Facebook, YouTube y TikTok.
nota: Este artículo se engloba en la categoría de análisis de fondos en la que encuentras las revisiones de los mayores fondos en España.
Fuentes para escribir este artículo: CaixaBank Asset Management, Morningstar, Citywire.
PREGUNTAS FRECUENTES SOBRE CAIXABANK MONETARIO RENDIMIENTO ESTÁNDAR
¿Para qué tipo de inversor es CaixaBank Monetario Rendimiento Estándar?
CaixaBank Monetario Rendimiento Estándar está pensado para inversores con un perfil muy conservador y cuyo objetivo principal es mantener sus ahorros a corto plazo. No es un fondo diseñado para obtener grandes rentabilidades, sino para ofrecer estabilidad, liquidez y una alternativa a los depósitos o cuentas remuneradas.
En una cartera de inversión puede funcionar como fondo de transición, «parking» o puente entre fondos, especialmente cuando se quiere mantener el dinero disponible mientras se espera una oportunidad de inversión o se realizan ajustes en la cartera.
¿Qué rentabilidad ha conseguido CaixaBank Monetario Rendimiento Estándar?
En los últimos 5 años, CaixaBank Monetario Rendimiento Estándar ha obtenido una rentabilidad acumulada del 5,72%.
Su comportamiento ha estado condicionado por la evolución de los tipos de interés y, especialmente, por las comisiones que soporta esta clase del fondo.
¿CaixaBank Monetario Rendimiento Estándar lo ha hecho mejor que su índice o que otros fondos similares?
No. La clase Estándar acumula un 5,72%, frente al 8,3% del índice de referencia y el 7,68% de la media de fondos similares.
Además, las clases del propio fondo que soportan menores comisiones han conseguido resultados superiores durante el mismo período. Esto pone de manifiesto el impacto que tienen los costes sobre la rentabilidad de un fondo monetario.
¿Qué posición tiene CaixaBank Monetario Rendimiento Estándar en los rankings de Morningstar y Citywire?
CaixaBank Monetario Rendimiento Estándar no tiene calificación de Morningstar y tampoco aparece en la base de datos de Citywire para este tipo de fondos.
Por este motivo, no es posible utilizar estos rankings para valorar su comportamiento frente a otros fondos de la misma categoría.
¿Qué valoración obtiene CaixaBank Monetario Rendimiento Estándar en el Ranking IFI para fondos?
Este fondo no tiene una puntuación en el Ranking IFI. Al tratarse de un fondo monetario, faltan algunos de los datos necesarios para completar esta valoración, entre ellos la información de los rankings de Citywire y estrellas de Mornigstar.
Por eso, en este análisis hemos valorado sus características, rentabilidad, costes y comportamiento histórico, sin asignarle una nota global IFI.
¿Qué opinión tengo de CaixaBank Monetario Rendimiento Estándar?
CaixaBank Monetario Rendimiento Estándar destaca por su bajo nivel de riesgo, su duración muy corta, la elevada calidad de buena parte de su cartera y su gran liquidez. Además, es un producto accesible, ya que permite invertir desde sólo 6 euros.
Sin embargo, sus comisiones son elevadas para tratarse de un fondo monetario, y esto tiene un impacto importante sobre la rentabilidad que obtiene el inversor. En los últimos cinco años, su rentabilidad acumulada ha quedado por debajo tanto del índice como de la media de fondos similares.
También me preocupa su concentración geográfica, especialmente el peso que tiene la deuda de determinados países de la eurozona.
En definitiva, CaixaBank Monetario Rendimiento Estándar cumple con la función de ofrecer una alternativa conservadora y líquida para mantener el dinero a corto plazo, pero no me parece especialmente competitivo por sus costes cuando existen otras alternativas monetarias con comisiones más reducidas.




Deja una respuesta