
Para comparar la rentabilidad de Indexa Capital, Finizens y el roboadvisor de MyInvestor, hay una pregunta más importante que ninguna otra: ¿cuál ha conseguido ganar más sin asumir más riesgo del necesario?
Para responder, no basta con poner tres rentabilidades una al lado de otra.
- Una cartera con mucha bolsa suele tener más posibilidades de subir a largo plazo, pero también puede dar más sustos.
- Y dos carteras llamadas «conservadoras» pueden invertir de formas muy distintas.
En esta comparativa analizo el periodo 2021–2025, cinco años naturales completos, agrupo las carteras por una exposición a bolsa parecida y, cuando dispongo de una serie mensual verificable, calculo su volatilidad, caída máxima entre cierres mensuales y ratio de Sharpe con el mismo criterio.
Importante: comparo las rentabilidades que publica cada entidad. Este artículo se engloba en los que dedicamos a los Roboadvisor o gestores automatizados de carteras de fondos.
¿Quién ha conseguido más rentabilidad: Indexa Capital, Finizens o MyInvestor?
La respuesta cambia según la cartera.
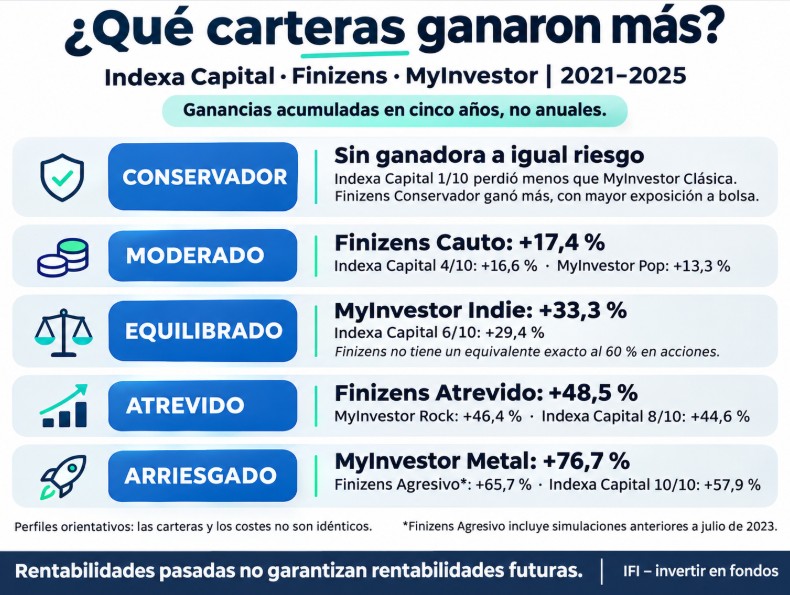
No hay una ganadora única que pueda trasladarse a todos los perfiles de riesgo. Estos son los resultados más útiles de la comparación:
| Grupo aproximado | Qué muestran los datos de 2021–2025 | Qué podemos concluir |
|---|---|---|
| Cerca del 40 % en acciones y REITs | Finizens Cauto: +3,3 % anualizada; Indexa 4/10: +3,1 %; MyInvestor Pop: +2,5 %. | Cauto encabeza la rentabilidad de las series comparadas. La ventaja sobre Indexa es pequeña; falta una medida mensual homogénea de riesgo de Pop. |
| Cerca del 60 % | MyInvestor Indie: +5,9 %; Indexa 6/10: +5,3 %. | Indie gana más en la tabla anual utilizada. No podemos afirmar que lo consiga con el mismo riesgo realizado. Finizens no tiene una cartera con exactamente ese peso actual. |
| Cerca del 80 % | Finizens Atrevido: +8,2 %; MyInvestor Rock: +7,9 %; Indexa 8/10: +7,7 %. | Atrevido gana más, y también registra mayor volatilidad que Indexa 8/10. La diferencia entre las tres rentabilidades es relativamente ajustada. |
| Cerca del 100 % | MyInvestor Metal: +12,1 %; Finizens Agresivo*: +10,6 %; Indexa 10/10: +9,6 %. | Metal destaca en rentabilidad y Sharpe calculado. Tiene más volatilidad que Indexa 10/10. Agresivo incluye backtesting anterior a su lanzamiento. |
Elaboración IFI. Rentabilidades anualizadas compuestas, en euros, 31/12/2020–31/12/2025. Indexa: serie modelo mediana; Finizens: serie modelo/backtesting con costes equivalentes a 100.000 €. MyInvestor Pop, Indie y Rock: tabla anual de HelpMyCash, actualización 03/09/2026, fuente secundaria. Myinvestir Metal: cálculo desde la tabla mensual oficial. No son carteras idénticas ni tarifas normalizadas para un mismo cliente.
Si lo que quiero saber es quién ha ganado más por cada unidad de oscilación soportada, el resultado más claro es el de Myinvestor Metal frente a Indexa Capital 10/10 y a la serie de Finizens Agresivo. Para los demás niveles, las conclusiones necesitan más matices. Vamos a verlos.
¿Cómo comparo las carteras de fondos de los tres roboadvisor para que sea justa?
El mismo periodo y la misma moneda
Tomo el cierre de diciembre de 2020 como punto de partida y el de diciembre de 2025 como punto final. Así evito comparar el historial de una entidad desde 2016 con el de otra desde 2020. Todas las cifras están expresadas en euros.
Las carteras musicales de MyInvestor se lanzaron en 2020: Clásica, Pop, Indie y Rock el 24 de junio, y Metal el 2 de noviembre. Por eso 2021 es el primer año completo que podemos utilizar para las cinco. El año parcial de 2026 queda fuera del análisis principal.
Rentabilidad neta publicada, sin descontar comisiones dos veces
Utilizo las rentabilidades netas que publican las fuentes y no volvemos a restar las comisiones anunciadas. Sin embargo, «neta» no significa que las tres entidades calculen el historial con la tarifa exacta que pagarías con el mismo patrimonio.
- Indexa Capital: serie estándar de fondos de 10.000 a 100.000 €, sesgo de capitalización, con la metodología de costes medios que explica su página de estadísticas.
- Finizens: serie del panel de rentabilidades netas de las carteras Global. La web la identifica como evolución histórica de una cartera modelo/backtesting, con costes equivalentes a 100.000 €.
- MyInvestor: tabla mensual oficial en Metal. Para Clásica, Pop, Indie y Rock utilizo la tabla anual de HelpMyCash, identificada expresamente como fuente secundaria, al no haber podido verificar una serie mensual completa y coherente en las fuentes primarias accesibles.
Consecuencia práctica: las diferencias pequeñas no deben interpretarse automáticamente como una mejor capacidad del gestor. Pueden influir los costes de referencia, la composición y la forma de reconstruir la serie. El artículo permite comparar comportamientos; no reproduce tres cuentas reales con un contrato idéntico.
Un porcentaje parecido de acciones es el inicio, no toda la comparación
Utilizo la composición objetivo publicada para localizar carteras próximas. En Finizens sumo acciones y REITs cotizados, mostrando que estos últimos son inmobiliario negociado en bolsa. No los confundimos con un activo sin oscilaciones ni los cuento dos veces.
Los pesos son los publicados al revisar las fuentes, no una reconstrucción de la composición de cada mes entre 2021 y 2025. También cambian el riesgo los plazos de los bonos, su calidad crediticia, las divisas y la distribución geográfica. Por eso una exposición parecida a bolsa no garantiza un riesgo idéntico.
¿Qué carteras de Indexa, Finizens y MyInvestor puedo comparar?
| MyInvestor | Bolsa objetivo | Indexa: referencia cercana | Finizens: referencia cercana | Encaje de la comparación |
|---|---|---|---|---|
| Clásica | 13 % | 1/10: 10 %; 2/10: 20 % | Conservador: 24 % incl. REITs | No hay un trío equivalente: Finizens Conservador tiene bastante más exposición a bolsa. |
| Pop | 39 % | 4/10: 40 % | Cauto: 39 % incl. REITs | Buen punto de partida por composición; falta homogeneizar todo el riesgo. |
| Indie | 60 % | 6/10: 60 % | Equilibrado: 52,5 %; Decidido: 67,5 % | Finizens queda por debajo y por encima. Mostramos ambas, sin llamarlas equivalentes. |
| Rock | 78 % | 8/10: 80 % | Atrevido: 81 % incl. REITs | Exposición a bolsa cercana, aunque con distribución de activos diferente. |
| Metal | 100 % | 10/10: 100 % | Agresivo: 99 % | Composición general próxima; parte del historial de Agresivo es anterior al lanzamiento. |
Rentabilidad de las carteras roboadvisor conservadoras
| Cartera | Acciones + REITs objetivo | Acumulada 2021–2025 | Anualizada | Serie reescalada a 10.000 € |
|---|---|---|---|---|
| MyInvestor · Clásica | 13,0 % | −4,2 % | −0,9 % | 9.575 € |
| Indexa Capital · Cartera 1/10 | 10,0 % | −2,2 % | −0,4 % | 9.779 € |
| Indexa Capital · Cartera 2/10 | 20,0 % | +2,0 % | +0,4 % | 10.201 € |
| Finizens · Conservador | 24,0 % | +7,4 % | +1,4 % | 10.739 € |
- La renta fija también puede perder. Myinvestor Clásica termina el periodo con −4,2 % acumulado; Indexa Capital 1/10, con −2,2 %. Tener pocas acciones no garantiza una rentabilidad positiva.
- No sería justo declarar vencedora a Finizens Conservador frente a Clásica. Su peso actual conjunto en acciones y REITs es del 24 %, frente al 13 % de Myinvestor Clásica.
- Lo importante para este perfil es revisar los bonos. La duración y la exposición a tipos de interés pueden explicar más que una diferencia pequeña de comisiones.
Myinvestor Pop vs Indexa Capital 4/10 vs Finizens Cauto: carteras cercanas al 40 % en bolsa
| Cartera | Acciones + REITs objetivo | Acumulada 2021–2025 | Anualizada | Serie reescalada a 10.000 € |
|---|---|---|---|---|
| MyInvestor · Pop | 39,0 % | +13,3 % | +2,5 % | 11.335 € |
| Indexa Capital · Cartera 4/10 | 40,0 % | +16,6 % | +3,1 % | 11.659 € |
| Finizens · Cauto | 39,0 % | +17,4 % | +3,3 % | 11.743 € |
| Cartera | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| MyInvestor · Pop | +8,9 % | −16,5 % | +10,2 % | +9,1 % | +3,7 % |
| Indexa Capital · Cartera 4/10 | +9,2 % | −14,1 % | +9,3 % | +7,8 % | +5,5 % |
| Finizens · Cauto | +9,3 % | −13,0 % | +8,6 % | +8,3 % | +5,0 % |
- Finizens Cauto gana algo más en estas series: +3,3 % anualizado frente al +3,1 % de Indexa 4/10 y al +2,5 % de Pop.
- La diferencia entre Cauto e Indexa es pequeña: aproximadamente 0,15 puntos porcentuales al año. Con sus distintas hipótesis de costes no la trataría como una superioridad contundente.
- Cauto registra menos oscilaciones que Indexa 4/10 en los cierres mensuales: 6,8 % de volatilidad frente a 7,3 %.
- Pop queda por detrás en rentabilidad, pero falta su riesgo comparable. No podemos completar la clasificación ajustada al riesgo con una volatilidad de otro periodo.
Myinvestor Indie vs Indexa Capital 6/10: ¿qué ocurre alrededor del 60 % en bolsa?
| Cartera | Acciones + REITs objetivo | Acumulada 2021–2025 | Anualizada | Serie reescalada a 10.000 € |
|---|---|---|---|---|
| MyInvestor · Indie | 60,0 % | +33,3 % | +5,9 % | 13.328 € |
| Indexa Capital · Cartera 6/10 | 60,0 % | +29,4 % | +5,3 % | 12.938 € |
| Finizens · Equilibrado | 52,5 % | +26,9 % | +4,9 % | 12.693 € |
| Finizens · Decidido | 67,5 % | +38,0 % | +6,7 % | 13.801 € |
| Cartera | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| MyInvestor · Indie | +16,2 % | −15,6 % | +12,8 % | +14,5 % | +5,2 % |
| Indexa Capital · Cartera 6/10 | +12,7 % | −13,6 % | +11,3 % | +11,6 % | +6,9 % |
| Finizens · Equilibrado | +13,0 % | −12,9 % | +9,9 % | +10,8 % | +5,9 % |
| Finizens · Decidido | +17,0 % | −12,8 % | +11,4 % | +13,5 % | +6,9 % |
- Con un objetivo actual del 60 % en acciones, Myinvestor Indie obtiene más rentabilidad que Indexa Capital 6/10: +5,9 % frente a +5,3 % anualizado.
- Finizens no tiene un equivalente exacto en este bloque. Finizens Equilibrado tiene menos exposición a acciones y REITs; Finizens Decidido, más. No sería correcto enfrentar Decidido a las otras dos y atribuir toda su ventaja a una mejor gestión.
- Mayor rentabilidad no demuestra por sí sola mayor eficiencia. Sin una serie mensual verificable de Myinvestor Indie no puedo saber si su ventaja se consiguió con más o menos oscilaciones que Indexa Capital durante estos mismos cinco años.
Myinvestor Rock vs Indexa Capital 8/10 vs Finizens Atrevido: carteras cercanas al 80 % en bolsa
| Cartera | Acciones + REITs objetivo | Acumulada 2021–2025 | Anualizada | Serie reescalada a 10.000 € |
|---|---|---|---|---|
| MyInvestor · Rock | 78,0 % | +46,4 % | +7,9 % | 14.636 € |
| Indexa Capital · Cartera 8/10 | 80,0 % | +44,6 % | +7,7 % | 14.462 € |
| Finizens · Atrevido | 81,0 % | +48,5 % | +8,2 % | 14.849 € |
| Cartera | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| MyInvestor · Rock | +20,8 % | −15,5 % | +14,5 % | +18,0 % | +6,1 % |
| Indexa Capital · Cartera 8/10 | +17,3 % | −13,1 % | +13,4 % | +15,4 % | +8,4 % |
| Finizens · Atrevido | +20,6 % | −12,7 % | +12,7 % | +16,0 % | +7,8 % |
- Finizens Atrevido encabeza la rentabilidad publicada de este grupo: +8,2 % anualizado, frente al +7,9 % de Rock y al +7,7 % de Indexa 8/10.
- También oscila más que Indexa Captial: su volatilidad mensual anualizada es del 10,0 %, frente al 9,3 % de Indexa 8/10.
- El Sharpe de ambas está próximo: 0,67 en Atrevido y 0,65 en Indexa. La ventaja de rentabilidad no se convierte en una diferencia amplia de eficiencia.
- Myinvestor Rock queda entre ambas por rentabilidad. Su clasificación por riesgo se deja abierta, porque no tenemos la misma base mensual verificada.
Myinvestor Metal vs Indexa Capital 10/10 vs Finizens Agresivo: máxima exposición a acciones
| Cartera | Acciones + REITs objetivo | Acumulada 2021–2025 | Anualizada | Serie reescalada a 10.000 € |
|---|---|---|---|---|
| MyInvestor · Metal | 100,0 % | +76,7 % | +12,1 % | 17.666 € |
| Indexa Capital · Cartera 10/10 | 100,0 % | +57,9 % | +9,6 % | 15.789 € |
| Finizens · Agresivo * | 99,0 % | +65,7 % | +10,6 % | 16.566 € |
| Cartera | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| MyInvestor · Metal | +27,2 % | −12,5 % | +16,9 % | +24,2 % | +9,3 % |
| Indexa Capital · Cartera 10/10 | +20,1 % | −12,5 % | +15,0 % | +18,2 % | +10,4 % |
| Finizens · Agresivo | +24,9 % | −12,2 % | +14,9 % | +19,8 % | +9,6 % |
- Myinvestor Metal destaca en el periodo: acumula aproximadamente +76,7 % según el cálculo desde sus meses publicados, frente al +57,9 % de Indexa 10/10 y al +65,7 % de la serie de Agresivo.
- También tiene más volatilidad: 11,9 % frente al 10,3 % de Indexa y al 11,5 % de Agresivo.
- Su mayor rentabilidad compensa esas oscilaciones en el Sharpe calculado: 0,87, frente a 0,77 y 0,79, respectivamente.
- El historial de Finizens Agresivo requiere una lectura distinta: Finizens sitúa su lanzamiento en julio de 2023. El tramo anterior de esta comparación es backtesting, no un resultado que pudiera obtenerse contratando esa cartera en enero de 2021.
Mi lectura: Myinvestor Metal es la que mejor relación entre rentabilidad y volatilidad muestra dentro de este bloque y con esta metodología. Eso no la convierte en la mejor cartera para un inversor conservador ni demuestra que conservará la ventaja en el futuro.
¿Quién ha ganado más por el riesgo asumido?
Para responder de forma útil al inversor, hay que distinguir tres cosas: cuánto ha ganado, cuánto ha oscilado y cuánto llegó a caer desde un máximo anterior. El Sharpe ayuda a relacionar la rentabilidad con las oscilaciones, descontando una referencia monetaria común.
| Cartera | Rentabilidad anualizada | Volatilidad anualizada | Máxima caída entre cierres mensuales | Sharpe IFI |
|---|---|---|---|---|
| Indexa Capital · Cartera 4/10 | +3,1 % | 7,3 % | −14,8 % | 0,22 |
| Finizens · Cauto | +3,3 % | 6,8 % | −13,8 % | 0,25 |
| Indexa Capital · Cartera 5/10 | +4,1 % | 7,7 % | −14,7 % | 0,34 |
| Finizens · Equilibrado | +4,9 % | 7,8 % | −13,9 % | 0,43 |
| Indexa Capital · Cartera 6/10 | +5,3 % | 8,2 % | −14,5 % | 0,46 |
| Finizens · Decidido | +6,7 % | 9,0 % | −14,1 % | 0,57 |
| Indexa Capital · Cartera 8/10 | +7,7 % | 9,3 % | −14,3 % | 0,65 |
| Finizens · Atrevido | +8,2 % | 10,0 % | −14,2 % | 0,67 |
| Indexa Capital · Cartera 10/10 | +9,6 % | 10,3 % | −14,1 % | 0,77 |
| Finizens · Agresivo * | +10,6 % | 11,5 % | −14,1 % | 0,79 |
| MyInvestor · Metal | +12,1 % | 11,9 % | −13,8 % | 0,87 |
Elaboración IFI, enero de 2021–diciembre de 2025, 60 rendimientos mensuales por serie. Desviación típica muestral mensual anualizada con raíz de 12. Sharpe: media de excesos mensuales sobre la referencia dividida por desviación típica de los rendimientos mensuales, anualizada con raíz de 12. Referencia: media mensual del Euríbor a un mes del BCE, prorrateada por días naturales del mes/360. No son los ratios que cada entidad publica para periodos distintos. Las caídas entre cierres de mes pueden omitir pérdidas superiores dentro de cada mes. *Agresivo incluye historial anterior al lanzamiento.
Según esta tabla, MyInvestor Metal consiguió la mejor relación entre rentabilidad y riesgo durante 2021–2025, con el Sharpe más alto: 0,87. Aunque tuvo mayores altibajos que Indexa Capital 10/10 y Finizens Agresivo, su mayor rentabilidad compensó esas oscilaciones en este cálculo.
Por grupos, estas son las diferencias más relevantes:
- Finizens Cauto superó ligeramente a Indexa Capital 4/10: ganó algo más, tuvo menos altibajos y sufrió una caída mensual máxima menor. Su Sharpe fue de 0,25 frente a 0,22.
- Finizens Equilibrado destacó frente a Indexa Capital 5/10: obtuvo más rentabilidad con unas oscilaciones muy parecidas. Su Sharpe fue de 0,43 frente a 0,34, aunque sus porcentajes de inversión en bolsa no son idénticos.
- Finizens Decidido obtuvo un Sharpe mayor que Indexa Capital 6/10: 0,57 frente a 0,46. También ganó más, pero asumió mayores oscilaciones y tiene más exposición a bolsa.
- Finizens Atrevido e Indexa Capital 8/10 quedaron bastante próximos: sus Sharpe fueron de 0,67 y 0,65. Finizens Atrevido ganó más, pero también tuvo mayores altibajos.
- MyInvestor Metal destacó en el grupo de máxima exposición a bolsa: su Sharpe de 0,87 superó al 0,79 de Finizens Agresivo y al 0,77 de Indexa Capital 10/10.
Aclaraciones:
- Para carteras parecidas, interesa ganar más con oscilaciones similares. Si una cartera gana algo más pero oscila bastante más, la ventaja puede resultar menos atractiva de lo que parece.
- Un Sharpe mayor es una mejor relación histórica, no una promesa. Es sensible al periodo, a la referencia utilizada y a cómo se ha calculado la serie.
- La caída máxima complementa la volatilidad. Las dos métricas describen cosas distintas y ninguna fija cuánto podría perder la cartera en una crisis futura.
- No declararía una ganadora para todos los perfiles. En algunos bloques falta información comparable de una de las entidades; en otros la diferencia es pequeña o la composición no coincide.
¿Cuánto habrían representado estas rentabilidades sobre 10.000 € invertidos?
Para hacer más tangible la comparación, reescalo las series a una base de 10.000 €. No añado aportaciones ni retiradas, no descuento impuestos personales y no cambio las hipótesis de comisiones de cada fuente.
| Bloque | MyInvestor | Indexa Capital | Finizens |
|---|---|---|---|
| Cerca del 40 % | 11.335 € · Pop | 11.659 € · 4/10 | 11.743 € · Cauto |
| Cerca del 60 % | 13.328 € · Indie | 12.938 € · 6/10 | 12.693 € · Equilibrado; 13.801 € · Decidido |
| Cerca del 80 % | 14.636 € · Rock | 14.462 € · 8/10 | 14.849 € · Atrevido |
| Cerca del 100 % | 17.666 € · Metal | 15.789 € · 10/10 | 16.566 € · Agresivo* |
Por ejemplo, en el bloque cercano al 40 %, la distancia entre Finziens Cauto e Indexa Capital equivale a unos 84 € sobre una base de 10.000 € al terminar cinco años. Es una diferencia útil para entender la magnitud, pero demasiado pequeña para ignorar las distintas hipótesis de costes y proclamar una superioridad permanente.
¿Cambia el resultado si empiezas a invertir en otro momento?
Sí. Dos personas pueden invertir en la misma cartera, mantenerla tres años y obtener resultados diferentes porque empezaron en fechas distintas.
Para comprobarlo, he comparado 25 periodos de tres años, desplazando la fecha de inicio un mes cada vez:
- Invertir al empezar enero de 2021 y mantener hasta terminar diciembre de 2023.
- Invertir al empezar febrero de 2021 y mantener hasta terminar enero de 2024.
- Y así sucesivamente, hasta invertir al empezar enero de 2023 y mantener hasta terminar diciembre de 2025.
La siguiente tabla muestra el resultado más bajo y el más alto que obtuvo cada cartera entre esos 25 periodos. Todos corresponden a tres años completos.
| Cartera | Menor rentabilidad acumulada en una ventana de 3 años | Mayor rentabilidad acumulada en una ventana de 3 años |
|---|---|---|
| Indexa Capital · Cartera 4/10 | +0,5 % | +24,3 % |
| Finizens · Cauto | +1,5 % | +23,4 % |
| Indexa Capital · Cartera 6/10 | +6,5 % | +32,8 % |
| Finizens · Equilibrado | +5,5 % | +29,0 % |
| Finizens · Decidido | +9,5 % | +35,2 % |
| Indexa Capital · Cartera 8/10 | +12,3 % | +41,8 % |
| Finizens · Atrevido | +13,2 % | +41,0 % |
| Indexa Capital · Cartera 10/10 | +17,2 % | +50,1 % |
| MyInvestor · Metal | +24,4 % | +58,7 % |
Por ejemplo, con Indexa Capital 4/10, una inversión inicial de 10.000 € habría terminado aproximadamente en:
- 10.050 € en el periodo de tres años menos favorable de los analizados.
- 12.430 € en el periodo de tres años más favorable.
Es la misma cartera y el mismo tiempo invertido. Lo que cambia es cuándo se empieza y, por tanto, qué años de mercado se atraviesan.
¿Qué te interesa entender como inversor?
- La fecha de entrada influye en periodos cortos y menos en periodos largos. La rentabilidad que lees para un periodo concreto no tiene por qué parecerse a la que experimentaste tú.
- La tabla no permite proclamar una ganadora para cualquier fecha. El mejor periodo de MyInvestor Metal, por ejemplo, puede no coincidir con el mejor periodo de Indexa Capital 10/10. Para compararlas directamente habría que enfrentar las mismas fechas.
- Un resultado positivo al terminar no significa que no hubiera pérdidas por el camino. Durante esos tres años la cartera pudo sufrir caídas.
- Estos resultados no fijan un mínimo ni un máximo futuro. Aunque todos los periodos mostrados terminaron con ganancias, los próximos tres años podrían terminar con pérdidas.
Los importes son ejemplos matemáticos sobre las series analizadas, sin aportaciones ni retiradas y antes de impuestos personales. Los periodos comparten muchos meses entre sí; no son 25 pruebas independientes. Rentabilidades pasadas no garantizan rentabilidades futuras
¿Por qué no mezclo Finanbest, USA+, Top Value o pensiones en esta clasificación?
MyInvestor ofrece también carteras híbridas Finanbest; Finizens dispone de estrategias como USA+, Inmobiliario Internacional, Top Value España y Monetario. Pueden merecer una comparación específica, pero no representan la misma forma de invertir que una cartera global de fondos indexados con un reparto concreto entre bonos y acciones.
Tampoco mezclo planes de pensiones con carteras de fondos: cambian el producto, las condiciones de disponibilidad, la fiscalidad y los costes. La comparación central de este artículo se limita a las carteras globales de fondos indicadas.
Mi conclusión: ¿qué resultados pesan más al elegir?
Si buscas una respuesta útil, elegiría primero el riesgo que puedes asumir y después compararía las carteras que se acercan a él. Elegir Myinvesor Metal porque fue la que más ganó carece de sentido si necesitas una inversión con mucha menos exposición a bolsa.
- En torno al 40 %: Finizens Cauto presenta una pequeña ventaja sobre Indexa Capital 4/10 tanto en rentabilidad como en las métricas mensuales calculadas. Myinbestor Pop gana menos en la tabla anual utilizada, pero falta su riesgo homogéneo.
- En torno al 60 %: Myinbestor Indie obtiene más rentabilidad que Indexa Capital 6/10; no tenemos base suficiente para atribuirle mejor eficiencia. Las alternativas de Finizens tienen pesos distintos.
- En torno al 80 %: Finizens Atrevido gana algo más y oscila más que Indexa Capital 8/10. Sus Sharpe están próximos. Myinvestor Rock ocupa una posición intermedia por rentabilidad, con su riesgo comparable pendiente de verificación.
- En torno al 100 %: Myinvestor Metal es la más destacada en rentabilidad y en Sharpe calculado de las series verificadas del bloque.
Estos resultados describen un periodo concreto y las series disponibles. No demuestran que una entidad tenga una capacidad permanente de ganar más para el mismo riesgo.
Antes de decidir, completaría la lectura con nuestra comparativa de roboadvisors y la guía práctica para elegir un roboadvisor. La rentabilidad es fundamental; también lo son entender la cartera, poder mantenerla durante las caídas y recibir un servicio adecuado.
Preguntas frecuentes sobre la rentabilidad de Indexa Capital, Finizens y MyInvestor
¿Qué roboadvisor ha conseguido más rentabilidad: MyInvestor, Indexa Capital o Finizens?
Depende de la cartera y del riesgo asumido. Entre 2021 y 2025, MyInvestor Metal destacó en el grupo con mayor exposición a bolsa, con aproximadamente un +76,7 % acumulado. En el grupo moderado, Finizens Cauto obtuvo más rentabilidad que Indexa Capital 4/10 y MyInvestor Pop. En el grupo atrevido, Finizens Atrevido superó a MyInvestor Rock e Indexa Capital 8/10.
No hay, por tanto, una entidad ganadora para todos los perfiles. Rentabilidades pasadas no garantizan rentabilidades futuras.
¿Quién consigue más rentabilidad: Indexa Capital o Finizens?
En las carteras próximas al 40 % en bolsa, Finizens Cauto ganó un +17,4 % entre 2021 y 2025, frente al +16,6 % de Indexa Capital 4/10. La diferencia fue pequeña.
En las próximas al 80 %, Finizens Atrevido ganó un +48,5 %, frente al +44,6 % de Indexa Capital 8/10, aunque también tuvo mayores altibajos. Estos resultados favorecen a esas carteras de Finizens durante el periodo analizado, pero no demuestran que toda su oferta sea mejor que la de Indexa Capital.
¿Quién consigue más rentabilidad: MyInvestor o Indexa Capital?
La respuesta cambia según el perfil. Entre 2021 y 2025, MyInvestor Indie ganó un +33,3 %, frente al +29,4 % de Indexa Capital 6/10. MyInvestor Rock obtuvo un +46,4 %, frente al +44,6 % de Indexa Capital 8/10. MyInvestor Metal también superó a Indexa Capital 10/10.
En cambio, en el grupo moderado ganó Indexa Capital 4/10, con un +16,6 %, frente al +13,3 % de MyInvestor Pop. Comparar únicamente las carteras más rentables de cada entidad ocultaría estas diferencias.
¿Quién consigue más rentabilidad: Finizens o MyInvestor?
En el grupo moderado, Finizens Cauto superó a MyInvestor Pop: +17,4 % frente a +13,3 % acumulado entre 2021 y 2025. En el grupo atrevido, Finizens Atrevido también quedó por delante de MyInvestor Rock: +48,5 % frente a +46,4 %.
En máxima exposición a bolsa destacó MyInvestor Metal, con un +76,7 %, frente al +65,7 % de la serie de Finizens Agresivo. Esta última comparación incluye resultados simulados de Finizens Agresivo anteriores a su lanzamiento en julio de 2023.
¿Qué roboadvisor destaca para un inversor conservador?
Dentro de las opciones mostradas, Finizens Conservador consiguió la mayor rentabilidad, pero también tiene más exposición a bolsa que MyInvestor Clásica e Indexa Capital 1/10. No sería justo presentar su ventaja como una victoria con el mismo riesgo.
Entre las dos opciones con menor peso en acciones, Indexa Capital 1/10 perdió menos durante 2021–2025: −2,2 %, frente al −4,2 % de MyInvestor Clásica. Para un inversor conservador importa especialmente comparar las posibles pérdidas y los bonos utilizados.
¿Qué roboadvisor destaca para un perfil equilibrado?
Entre las dos carteras con un objetivo publicado del 60 % en acciones, MyInvestor Indie obtuvo más rentabilidad que Indexa Capital 6/10: +33,3 % frente a +29,4 % acumulado entre 2021 y 2025.
Finizens ofrece alternativas a ambos lados: Finizens Equilibrado tiene menos bolsa y Finizens Decidido, más. Finizens Decidido ganó un +38,0 %, pero esa mayor exposición impide considerarlo una comparación idéntica. Además, ganar más no demuestra por sí solo haber asumido el mismo riesgo.
¿Merece la pena cambiar de roboadvisor para elegir el que ha ganado más?
Una ventaja histórica puede justificar revisar alternativas, pero no basta por sí sola para cambiar. Primero compara carteras con un riesgo parecido, durante las mismas fechas y teniendo en cuenta los gastos que pagarías tú.
Después valora cuánto representa la diferencia y si el servicio encaja contigo. Una ventaja pequeña puede tener menos importancia que disponer de una cartera que entiendas y puedas mantener durante las caídas. El roboadvisor que ganó en 2021–2025 no tiene asegurado ganar en el siguiente periodo, por eso soy de la opinión que si puedes, lo mejor es tener dos de alta calidad y no solo uno-
Fuentes, fecha de revisión y cómo interpretar los datos
- Indexa Capital: descarga oficial de estadísticas de fondos y explicación de cálculo. Series medianas de capitalización. Datos descargados el 03/11/2026, recortados a diciembre de 2020–diciembre de 2025.
- Finizens: panel público de rentabilidades de fondos, series netas mensuales y nota metodológica; informe anual de 2025 para identificar el lanzamiento de Agresivo. Consulta 03/11/2026.
- MyInvestor Metal: tabla mensual de la página oficial del producto, recuperada en la revisión del 03/11/2026; se documentan sus divergencias frente a los totales anuales de la misma página.
- MyInvestor Clásica, Pop, Indie y Rock: tabla de rentabilidades web, actualización 03/09/2026. .
- BCE: serie mensual del Euríbor a un mes FM.M.U2.EUR.RT.MM.EURIBOR1MD_.HSTA, utilizada como referencia común en el cálculo del Sharpe.
Rentabilidades pasadas y simulaciones no garantizan resultados futuros. Las cifras se redondean para facilitar la lectura; los cálculos se realizan antes de redondear. La rentabilidad anualizada es compuesta, no la media aritmética de los cinco porcentajes anuales. Los resultados reescalados no incorporan impuestos personales ni reproducen la experiencia de una cuenta concreta.
— xxx —
Confío en que esta lectura te haya aportado buenos conocimientos. Si te han surgido dudas, pregúntame a continuación.
Y recuerda registrarte para recibir en primicia nuevos artículos sobre inversión.





Deja una respuesta