
En IFI, además de explicarte qué entidades financieras son las mejor valoradas por sus clientes, analizamos qué fondos de inversión de la banca española destacan por sus resultados, costes y comportamiento frente a sus comparables.
En esta edición ampliamos el estudio a siete entidades: CaixaBank, Santander, BBVA, Ibercaja, Kutxabank, Banco Sabadell y Unicaja. Sus gestoras concentran prácticamente el 69 % del patrimonio en fondos de inversión nacionales del universo que recoge Inverco.
Mi objetivo es ayudarte a distinguir los fondos que presentan argumentos interesantes de aquellos que resultan menos competitivos. Para ello, comparo sus calificaciones Morningstar, resultados históricos, gastos corrientes, comportamiento frente al índice de referencia y posición respecto a otros fondos similares.
Este trabajo forma parte de nuestros rankings de fondos de inversión. Si quieres ampliar la comparación más allá de la banca española, consulta también el análisis de los mejores fondos de inversión por categorías y la comparativa de mejores fondos indexados.
Actualizamos este ranking cada año. Revisamos los fondos seleccionados, los cambios en las gamas y las conclusiones. Que un producto apareciera entre los destacados de una edición no garantiza que conserve esa posición en la siguiente.
Antes de empezar: las principales conclusiones
- Hemos revisado 191 fondos distintos de siete entidades.
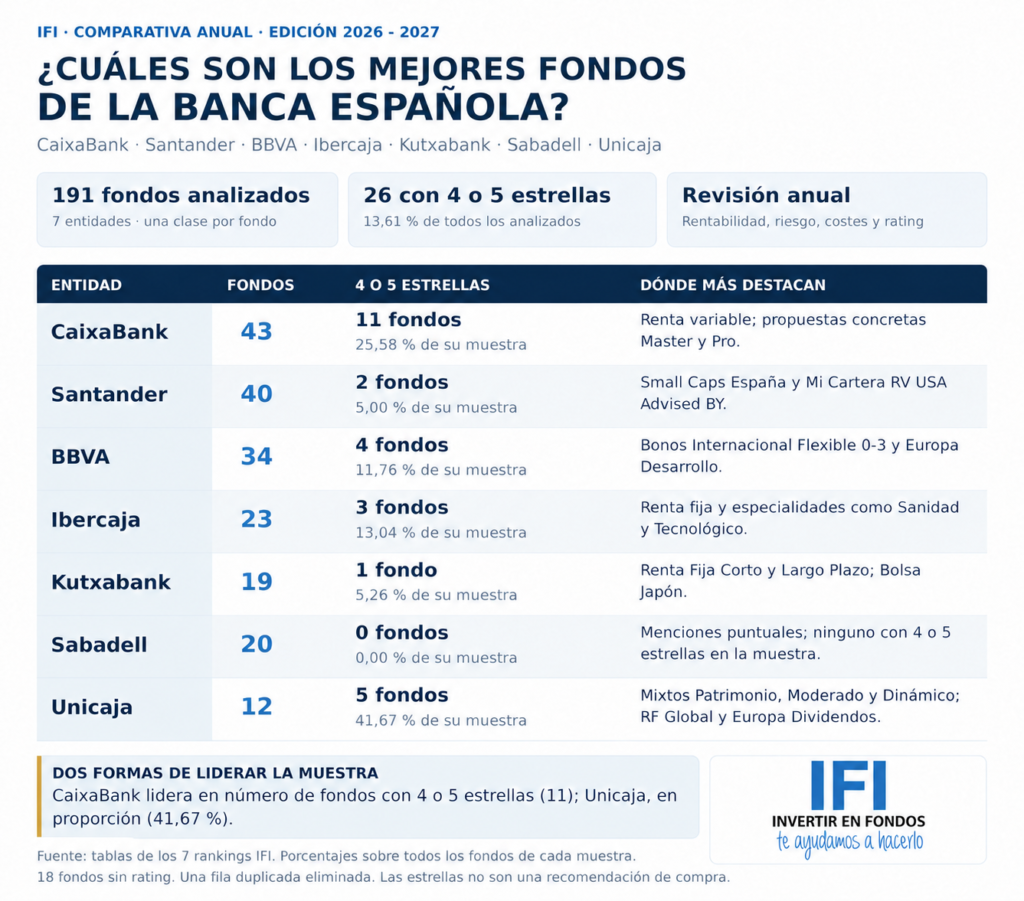
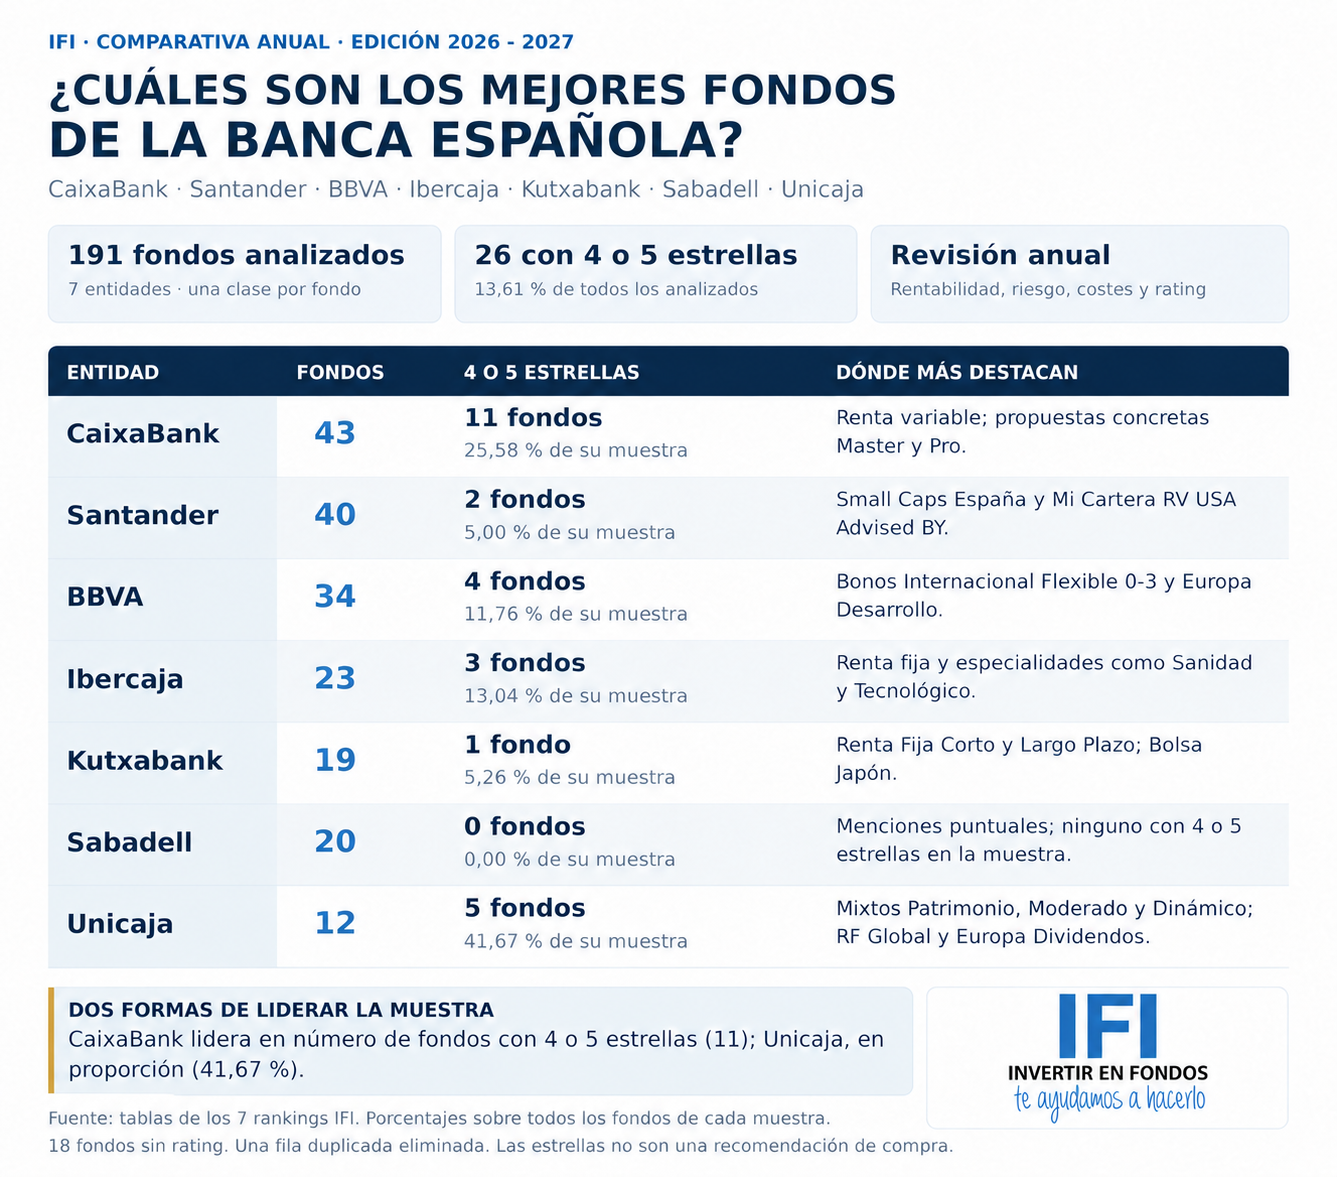
- 26 fondos tienen cuatro o cinco estrellas Morningstar: el 13,61 % de todos los analizados.
- CaixaBank lidera por número, con 11 fondos de cuatro o cinco estrellas entre los 43 revisados.
- Unicaja lidera por proporción dentro de su muestra: 5 de 12 fondos, el 41,67 %, tienen cuatro o cinco estrellas.
- La renta variable presenta la mayor proporción de calificaciones altas: 15 de 71 fondos, el 21,13 %.
- Los costes y las condiciones de acceso siguen siendo decisivos. Un fondo puede tener gastos internos contenidos y exigir un servicio de asesoramiento o de cartera con otra tarifa.
Fechas y alcance: el patrimonio y las cuotas de mercado corresponden al 30 de septiembre de 2026. Los datos de los fondos proceden de las revisiones individuales utilizadas para esta edición; no tienen necesariamente una fecha de corte común y pueden cambiar. Las cifras se refieren al fondo o clase identificados en cada análisis.
Aclaración: este estudio es informativo y no constituye una recomendación personalizada de inversión o desinversión. Las rentabilidades pasadas no garantizan resultados futuros.
¿Conoces la oferta de Mejores Fondos en Myinvestor?

Índice
¿QUÉ BANCOS GESTIONAN MÁS DINERO EN FONDOS DE INVERSIÓN EN ESPAÑA?
Según el ranking de patrimonio por gestoras de Inverco de septiembre de 2026, los fondos de inversión nacionales suman 478.086 millones de euros. Son 27.198 millones más que al cierre de 2025, lo que equivale a un crecimiento del 6,03 % en los nueve primeros meses de 2026.
Ese aumento combina las suscripciones y reembolsos con el efecto de la evolución de las inversiones. Por tanto, no equivale exclusivamente a dinero nuevo captado ni a la rentabilidad obtenida por los partícipes.
| Gestora | Dic. 2025 | Sept. 2026 | Aumento | Aumento | Cuota de mercado |
|---|---|---|---|---|---|
| CaixaBank AM | 105.210 | 109.263 | +4.052 | 3,85 % | 22,85 % |
| Santander AM | 65.685 | 67.807 | +2.122 | 3,23 % | 14,18 % |
| BBVA AM | 58.606 | 62.736 | +4.130 | 7,05 % | 13,12 % |
| Ibercaja Gestión | 28.798 | 30.129 | +1.332 | 4,62 % | 6,30 % |
| Kutxabank Gestión | 26.897 | 29.774 | +2.877 | 10,70 % | 6,23 % |
| Sabadell AM | 15.063 | 15.254 | +191 | 1,27 % | 3,19 % |
| Unicaja AM | 13.021 | 14.725 | +1.704 | 13,09 % | 3,08 % |
| Siete gestoras | 313.279 | 329.687 | +16.408 | 5,24 % | 68,96 % |
| Total España | 450.889 | 478.086 | +27.198 | 6,03 % | 100 % |
Importes en millones de euros, redondeados. Los crecimientos y las cuotas se calculan sobre los importes originales en miles de euros; por eso pueden aparecer pequeñas diferencias al sumar cifras redondeadas. La comparación corresponde al 31 de diciembre de 2025 y al 30 de septiembre de 2026.
Las siete gestoras que analizamos concentran 329.687 millones de euros, equivalentes al 68,96 % del total.
- CaixaBank, Santander y BBVA reúnen algo más del 50 %.
- Por su parte, Ibercaja y Kutxabank tienen cuotas superiores al 6 % cada una, mientras que Sabadell y Unicaja se sitúan alrededor del 3 %.
Lo anterior refleja la elevada concentración del mercado: las cinco mayores gestoras de esta selección concentran cerca del 63 % del patrimonio total en fondos nacionales.
El orden de la tabla corresponde a estas siete entidades. Entre Kutxabank y Sabadell se sitúa Bankinter en el ranking general de patrimonio de Inverco.
En el caso de Sabadell, conviene distinguir la marca comercial del propietario de la gestora: Sabadell Asset Management forma parte del grupo Amundi. La incluimos porque analizamos la oferta de fondos vinculada comercialmente a Banco Sabadell.
Gestionar más dinero no demuestra que todos los fondos sean mejores. Tampoco significa que los fondos concretos seleccionados en este artículo representen el 68,96 % del mercado: ese porcentaje corresponde al conjunto del patrimonio de las siete gestoras.
¿CUÁNTOS FONDOS DE BANCOS ESPAÑOLES HEMOS ANALIZADO?
En total, hemos revisado 191 fondos distintos de las siete entidades, utilizando las tablas de sus respectivos análisis:
- 60 de renta fija y monetarios,
- 60 mixtos y globales,
- y 71 de renta variable e indexados.
| Entidad | Renta fija y monetarios | Mixtos y globales | Renta variable e indexados | Total |
|---|---|---|---|---|
| CaixaBank | 14 | 13 | 16 | 43 |
| Santander | 12 | 16 | 12 | 40 |
| BBVA | 10 | 9 | 15 | 34 |
| Ibercaja | 8 | 6 | 9 | 23 |
| Kutxabank | 6 | 3 | 10 | 19 |
| Sabadell | 6 | 8 | 6 | 20 |
| Unicaja | 4 | 5 | 3 | 12 |
| Total | 60 | 60 | 71 | 191 |
Las muestras más amplias son las de CaixaBank, Santander y BBVA. Sus catálogos permiten revisar más estrategias y categorías. Ibercaja, Kutxabank, Sabadell y Unicaja aportan muestras más reducidas, pero también fondos que merecen atención.
Es importante interpretar correctamente el alcance del estudio: no es un censo de todos los fondos comercializados por cada banco. La selección depende del patrimonio, la accesibilidad y la disponibilidad de información descritos en cada artículo.
¿QUÉ CRITERIOS UTILIZAMOS PARA ELEGIR LOS MEJORES FONDOS DE BANCOS?
Para mí, «mejor» significa que el fondo presenta argumentos defendibles dentro de su estrategia, con las condiciones y limitaciones indicadas. No significa que sea adecuado para todo el mundo ni que vaya a ser el que más gane en el futuro.
| Criterio | Qué compruebo | Qué evito concluir |
|---|---|---|
| Estrategia y categoría | Qué activos compra, en qué mercados y con qué exposición a crédito, duración, divisas y bolsa. | Comparar directamente un monetario con un fondo tecnológico, o un mixto defensivo con otro agresivo. |
| Rentabilidad a cinco años | Resultado anualizado, cuando existe, y evolución en los periodos disponibles. | Que una cifra a cinco años demuestre por sí sola consistencia en todos los ejercicios. |
| Índice de referencia | Comportamiento frente a un índice adecuado, en el mismo plazo, divisa y tratamiento de dividendos. | Atribuir habilidad al gestor por superar una referencia poco representativa o un índice que no incluye dividendos. |
| Media de la categoría | Si mejora el resultado de fondos de características similares. | Que batir a la categoría equivalga necesariamente a batir al mercado. |
| Estrellas Morningstar | Rating de la clase analizada y comportamiento histórico ajustado al riesgo frente a sus comparables. | Tratar las estrellas como una recomendación o una previsión de rentabilidad. |
| Ranking Citywire | Posición por rentabilidad, número de comparables y plazo del ranking. | Equiparar el puesto 1 de 2 al puesto 1 de 200, o mezclar rankings de distintos periodos. |
| Gastos y acceso | Gastos corrientes de la clase y posibles costes del servicio necesario para contratarla. | Confundir los gastos internos del fondo con el coste total de la solución. |
| Riesgo asumido | Volatilidad, pérdidas posibles y riesgos específicos de los activos. | Identificar automáticamente menor volatilidad con mejor inversión. |
| Historial y cambios | Antigüedad de la clase, cambios de nombre, política o índice, y disponibilidad de información. | Clasificar como malo un fondo que carece de datos suficientes. |
- Un fondo puede haber ganado dinero y quedarse por detrás de su categoría. También puede perder dinero y hacerlo mejor que su mercado. Por eso presento los resultados absolutos y relativos con lecturas distintas.
- En los fondos indexados, además, el objetivo es seguir a su índice. La fidelidad de seguimiento y el coste importan más que una supuesta capacidad de batirlo.
- Otro aspecto importante: los gastos internos del fondo ya reducen su valor liquidativo y la rentabilidad publicada. No deben descontarse una segunda vez. En cambio, si el cliente paga aparte asesoramiento, gestión de cartera o custodia, hay que incorporar esos cargos al evaluar su resultado final.
Para aprender a hacer estas comprobaciones por tu cuenta, el Método IFI para invertir en fondos desarrolla el proceso de selección y construcción de cartera.
¿CUÁNTOS FONDOS BANCARIOS DESTACAN SEGÚN MORNINGSTAR?
Las estrellas Morningstar permiten situar una clase frente a otras de su categoría a partir de su rentabilidad histórica ajustada al riesgo. La puntuación máxima es cinco estrellas; cuatro es una valoración superior a la zona media, pero no la máxima posible.
| Calificación | Fondos | Porcentaje sobre el total |
|---|---|---|
| 5 estrellas | 4 | 2,09 % |
| 4 estrellas | 22 | 11,52 % |
| 3 estrellas | 75 | 39,27 % |
| 2 estrellas | 54 | 28,27 % |
| 1 estrella | 18 | 9,42 % |
| Sin rating | 18 | 9,42 % |
| Total | 191 | 100 % |
La primera conclusión es clara: 26 de los 191 fondos tienen cuatro o cinco estrellas, el 13,61 % del total. Los fondos con calificaciones altas siguen siendo minoría dentro de esta muestra.
- 75 fondos tienen tres estrellas: el 39,27 %.
- 72 fondos tienen una o dos estrellas: el 37,70 %.
- 18 fondos no tienen rating: el 9,42 %.
El denominador importa. Si contamos únicamente los 173 fondos que sí tienen calificación, los 26 de cuatro o cinco estrellas representan el 15,03 %.
No interpreto la ausencia de rating como una mala valoración. Puede deberse a falta de historial, de información suficiente o de comparabilidad dentro de la metodología.
Tampoco convierto cuatro o cinco estrellas en una recomendación automática: un rating alto no elimina el riesgo, no garantiza rentabilidad futura y no justifica cualquier comisión.
Morningstar calcula ratings para periodos de tres, cinco y diez años, cuando existen, y un rating global ponderado. Por eso un fondo puede tener estrellas y carecer todavía de cinco años completos de historial.
¿Qué banco tiene más fondos con cuatro y cinco estrellas Morningstar?
| Entidad | Fondos revisados | 4 o 5 estrellas | 3 estrellas | 1 o 2 estrellas | Sin rating | % con 4 o 5 estrellas |
|---|---|---|---|---|---|---|
| CaixaBank | 43 | 11 | 16 | 14 | 2 | 25,58 % |
| Santander | 40 | 2 | 14 | 22 | 2 | 5,00 % |
| BBVA | 34 | 4 | 13 | 13 | 4 | 11,76 % |
| Ibercaja | 23 | 3 | 11 | 6 | 3 | 13,04 % |
| Kutxabank | 19 | 1 | 4 | 10 | 4 | 5,26 % |
| Sabadell | 20 | 0 | 13 | 5 | 2 | 0,00 % |
| Unicaja | 12 | 5 | 4 | 2 | 1 | 41,67 % |
| Total | 191 | 26 | 75 | 72 | 18 | 13,61 % |
La última columna se calcula sobre todos los fondos analizados de cada entidad, incluidos los que no tienen rating. Las muestras tienen tamaños y filtros de selección diferentes: estos porcentajes no describen todo el catálogo de cada gestora.
- CaixaBank lidera en número de fondos con cuatro o cinco estrellas: 11 de 43. Su catálogo más amplio permite encontrar más candidatos, aunque eso no significa que toda la oferta tenga el mismo nivel.
- Unicaja lidera en proporción dentro de su muestra: 5 de 12, el 41,67 %. Es una diferencia importante: tener más fondos destacados y tener una mayor proporción de ellos son dos formas distintas de sobresalir.
- BBVA suma cuatro fondos de cuatro o cinco estrellas; Ibercaja, tres; Santander, dos; y Kutxabank, uno. En los 20 fondos de Sabadell revisados no aparece ninguno con estas calificaciones, aunque sí hay productos que merecen una mención relativa dentro de su gama.
La edición anterior recogía 17 fondos de cuatro o cinco estrellas entre 139 analizados. No interpreto la diferencia como una mejora automática de la industria: ahora se revisan más fondos, se incorporan dos entidades y cambia la composición de la muestra.
¿QUÉ TIPOS DE FONDOS DE BANCOS TIENEN LAS MEJORES CALIFICACIONES?
| Bloque | Fondos | 4 o 5 estrellas | 3 estrellas | 1 o 2 estrellas | Sin rating | % con 4 o 5 estrellas |
|---|---|---|---|---|---|---|
| Renta fija y monetarios | 60 | 5 | 20 | 23 | 12 | 8,33 % |
| Mixtos, perfilados, globales y ciclo de vida | 60 | 6 | 28 | 24 | 2 | 10,00 % |
| Renta variable e indexados | 71 | 15 | 27 | 25 | 4 | 21,13 % |
| Total | 191 | 26 | 75 | 72 | 18 | 13,61 % |
La renta variable es el bloque con mayor proporción de ratings altos: 15 de 71 fondos, el 21,13 %. En mixtos y globales son 6 de 60, el 10,00 %; en renta fija y monetarios, 5 de 60, el 8,33 %.
En renta fija y monetarios hay además 12 fondos sin rating. Esta diferencia también influye en la comparación entre bloques y conviene tenerla presente.
Estas cifras no significan que la renta variable sea más adecuada para todo el mundo. Las estrellas comparan cada fondo con otros de su categoría: un buen fondo de bolsa puede asumir un riesgo incompatible con las necesidades de un inversor conservador.
La conclusión sobre los mixtos también cambia respecto a la versión anterior. La incorporación de Unicaja aporta tres fondos con cuatro estrellas y resultados relativos favorables. Por tanto, ya no resulta razonable resumir este bloque como una categoría sin propuestas destacables en ninguna de las entidades.
¿CUÁLES SON LOS MEJORES FONDOS DE RENTA FIJA DE LA BANCA ESPAÑOLA?
Dentro de renta fija conviven productos para liquidez, bonos de corta duración, deuda pública de plazo más largo y crédito corporativo. Las diferencias en duración, calidad crediticia y divisas explican buena parte del riesgo y de los resultados.
Por eso, un fondo con una puntuación baja en la escala de riesgo puede sufrir pérdidas si suben los tipos, empeora la solvencia de sus emisores o cambia su exposición a divisas. Renta fija no significa rentabilidad fija ni capital garantizado.
| Entidad | Fondos que merecen revisión | Por qué aparecen |
|---|---|---|
| CaixaBank | Master Renta Fija Deuda Pública 3-10; Master Renta Fija Privada Euro. | Ambos superan al índice y a la categoría en las tablas; sus gastos internos son contenidos. Hay que comprobar el acceso a la gama Master. |
| Santander | Renta Fija Flotante; Renta Fija Ahorro. | Menciones relativas dentro de una gama con margen de mejora. |
| BBVA | Bonos Internacional Flexible 0-3; Bonos Internacional Flexible. | El 0-3 es el caso más sólido. El segundo presenta rentabilidad negativa a cinco años en la revisión. |
| Ibercaja | Oportunidad Renta Fija; Cartera Conservadora; Renta Fija Sostenible. | Motivos diferentes: comparación, posición en rankings o rating con historial incompleto. |
| Kutxabank | Renta Fija Corto; Renta Fija Largo Plazo. | Comportamiento relativo favorable. El fondo de largo plazo soporta gastos elevados. |
| Sabadell | Bonos Flotantes Euro; Euro Yield. | El primero por su posición dentro de la gama; el segundo por la comparación relativa. |
| Unicaja | Renta Fija Global; Renta Fija Corto Plazo. | El global destaca relativamente; corto plazo, por su menor gasto, sin batir a sus comparables. |
Fondos de renta fija destacados: ¿qué me gusta y qué revisaría?
| Fondo | Argumento a favor | Límite o coste a revisar |
|---|---|---|
| BBVA Bonos Internacional Flexible 0-3 | Cuatro estrellas; supera al índice y a la categoría. Citywire: puesto 15 de 129 por rentabilidad a cinco años. | Comprobar duración efectiva, crédito y gastos de la clase. El nombre 0-3 no garantiza ausencia de pérdidas. |
| CaixaBank Master Renta Fija Deuda Pública 3-10 | Cuatro estrellas, comparación favorable con ambas referencias y gastos del 0,42 %. | Acceso al servicio correspondiente y su tarifa. El puesto 1 de 2 en Citywire aporta poca evidencia comparativa por el reducido universo. |
| CaixaBank Master Renta Fija Privada Euro | Tres estrellas, gastos del 0,44 % y resultado superior al índice y a su categoría en la tabla aportada. | Riesgo de crédito y coste del servicio necesario para acceder a esta gama. |
| Ibercaja Oportunidad Renta Fija | Cuatro estrellas y comparación favorable con índice y categoría. | Revisar cartera, duración y costes. El rating no asegura preservación del capital. |
| Ibercaja Cartera Conservadora | Puesto 18 de 127 por rentabilidad a cinco años en Citywire. | Gastos del 1,54 %: elevados para la función conservadora que sugiere su nombre. |
| Ibercaja Renta Fija Sostenible | Cinco estrellas y enfoque sostenible. | Sin historial completo de cinco años en el análisis. Es una candidatura con menor evidencia temporal. |
| Kutxabank Renta Fija Largo Plazo | Tres estrellas; supera al índice y a la categoría. Citywire: 38 de 127 por rentabilidad a cinco años. | Gastos del 1,50 %. La duración y el precio deben encajar con el horizonte del cliente. |
| Santander Renta Fija Flotante | Tres estrellas; 1,87 % anualizado a cinco años y gastos del 0,71 %. | Comportamiento en línea con sus comparables. Destacar dentro de Santander no equivale a liderar el mercado. |
| Sabadell Bonos Flotantes Euro | Tres estrellas; 1,73 % anualizado a cinco años. | Gastos del 0,96 % y resultado inferior al índice y a la categoría. Su mención es relativa a la oferta de Sabadell. |
| Sabadell Euro Yield | Tres estrellas y comparación favorable con índice y categoría. | Gastos del 1,41 % y rentabilidad a cinco años del 0,38 % anualizado; mayor riesgo de crédito. |
| Unicaja Renta Fija Global | Cuatro estrellas; supera al índice y a la categoría. Citywire: 29 de 129 por rentabilidad a cinco años. | Gastos del 1,77 % y rentabilidad anualizada a cinco años del 0,33 %. La buena valoración relativa no equivale a una ganancia elevada. |
| Unicaja Renta Fija Corto Plazo | Tres estrellas; 1,76 % anualizado a cinco años y gastos del 0,44 %. | No supera al índice ni a la media de su categoría en los datos utilizados. |
Mi lectura es que BBVA Bonos Internacional Flexible 0-3 y los candidatos concretos de CaixaBank e Ibercaja ofrecen argumentos para una revisión detallada. En cambio, el caso de Unicaja Renta Fija Global sirve para entender una diferencia importante: un fondo puede recibir buenas valoraciones relativas y presentar, al mismo tiempo, una ganancia absoluta modesta y un coste alto.
Tampoco convertiría Sabadell Bonos Flotantes Euro o Unicaja Renta Fija Corto Plazo en recomendaciones generales por ser de los más destacados de su entidad. En ambos casos, la comparación con otros fondos similares obliga a matizar la selección.
La conclusión en renta fija es que hay candidatos interesantes, pero hay que mirar más allá del nombre del fondo y de la apariencia conservadora de la categoría. Duración, crédito y costes pueden cambiar por completo la valoración.
¿CUÁLES SON LOS MEJORES FONDOS MIXTOS Y PERFILADOS DE LA BANCA ESPAÑOLA?
Los fondos mixtos combinan renta fija y renta variable. Los perfilados organizan esa mezcla según distintos niveles de riesgo, desde propuestas defensivas hasta estrategias con una exposición elevada a bolsa.
Para valorarlos conviene mirar qué exposición real tienen a renta variable, cómo ajustan la cartera, qué margen tiene el gestor y cuánto cuesta delegar esas decisiones. Dos fondos con la palabra «moderado» en su nombre pueden asumir riesgos y costes diferentes.
| Entidad | Fondos que merecen revisión | Matiz de la selección |
|---|---|---|
| CaixaBank | Pro 0/60 RV Sin Retro; Pro 0/30 RV Sin Retro; Gestión Total Estándar. | Los Pro requieren asesoramiento. Gestión Total aporta una mención de cuatro estrellas en el análisis. |
| Santander | Mi Cartera Gestión Flexible 1; PB Dynamic Portfolio. Mención separada: Gestión Dinámica Alternativa. | Gestión Dinámica Alternativa es una estrategia de retorno absoluto Global Macro, no un mixto convencional. |
| BBVA | Futuro Conservador; Quality Inversión Decidida. | El primero por comparación; el segundo por su posición dentro de Quality, con costes elevados. |
| Ibercaja | Gestión Evolución; Confianza Sostenible. | Evolución por sus comparables; Confianza, por rating, con reservas en resultados relativos. |
| Kutxabank | No identifico un candidato claramente destacado. | Los fondos revisados presentan calificaciones y costes que obligan a seleccionar con cuidado. |
| Sabadell | Dinámico; Equilibrado. | Menciones dentro de su gama, con tres estrellas y costes relevantes. |
| Unicaja | Patrimonio; Moderado; Dinámico. | Tres fondos con cuatro estrellas y comparación favorable con índice y categoría. |
Los fondos mixtos que más llaman mi atención
| Fondo | Por qué lo destaco | Qué condiciona mi valoración |
|---|---|---|
| Unicaja Patrimonio | Cuatro estrellas; supera al índice y a la categoría. 3,16 % anualizado a cinco años y gastos del 1,32 %. | Es el de menor gasto de los tres mixtos Unicaja destacados, pero no debe considerarse barato sin comparar alternativas. |
| Unicaja Moderado | Cuatro estrellas y comparación favorable con ambas referencias. Puesto 27 de 232 por rentabilidad en el ranking citado. | Gastos del 2,05 %. Para utilizar el ranking hay que confirmar el plazo de la consulta. |
| Unicaja Dinámico | Cuatro estrellas; supera a ambas referencias. 6,45 % anualizado a cinco años. | Gastos del 2,25 % y mayor dinamismo. No es una alternativa equivalente a un mixto defensivo. |
| CaixaBank Pro 0/60 RV Sin Retro | Cuatro estrellas; 3,18 % anualizado a cinco años, gastos del 0,74 % y resultado superior a su categoría. | Acceso mediante asesoramiento. Hay que incorporar la tarifa aplicable al servicio. |
| CaixaBank Pro 0/30 RV Sin Retro | Supera al índice y a la categoría. Gastos internos del 0,47 %. | Acceso mediante asesoramiento. Revisar exposición efectiva y coste conjunto. |
| BBVA Futuro Conservador | Tres estrellas y resultado superior al índice y a su categoría. | No es un fondo de coste especialmente reducido. El rating no demuestra superioridad futura. |
| Ibercaja Gestión Evolución | Supera al índice y a la categoría en la revisión. | La rentabilidad debe juzgarse según su perfil defensivo; los costes siguen siendo relevantes. |
| Ibercaja Confianza Sostenible | Cuatro estrellas e integración de criterios sostenibles. | No bate al índice ni a la categoría a cinco años. Es una mención por rating, no por superioridad integral. |
| Santander PB Dynamic Portfolio | Tres estrellas, comparación favorable con la categoría y gastos internos del 0,45 %. | Revisar clase, condiciones de acceso y costes del servicio que pueda acompañarlo. |
| Sabadell Dinámico | Tres estrellas; supera a la categoría. 5,90 % anualizado a cinco años. | Gastos del 2,19 % y resultado inferior al índice. |
| Sabadell Equilibrado | Tres estrellas; supera a la categoría. 3,71 % anualizado a cinco años. | No hay superioridad simultánea frente a índice y categoría; costes a revisar. |
Unicaja cambia la lectura del bloque. Sus tres fondos destacados muestran una combinación de rating y comportamiento relativo que no permite mantener la antigua conclusión de que ninguna entidad sobresale en mixtos.
Eso no convierte a toda su gama en buena. Unicaja Decidido, por ejemplo, presenta dos estrellas, gastos del 2,40 % y resultados inferiores al índice y a la categoría en la revisión. La selección sigue siendo fondo a fondo.
En Santander Gestión Dinámica Alternativa, la revisión recoge un resultado favorable frente a su referencia, pero gastos del 2,22 %. Lo estudiaría como estrategia de retorno absoluto, con sus propios objetivos y riesgos, no como sustituto automático de un mixto conservador.
En los fondos de fondos comprobaría además qué gastos indirectos recoge la cifra publicada. No se trata de sumar comisiones sin más, sino de saber cuánto paga finalmente el inversor por la estructura completa.
¿CUÁLES SON LOS MEJORES FONDOS DE RENTA VARIABLE DE LA BANCA ESPAÑOLA?
En renta variable encontramos fondos geográficos, sectoriales, temáticos e indexados. Esa variedad permite localizar propuestas interesantes, pero también facilita confundir una buena etapa de mercado con valor añadido de la gestión.
Un fondo español de pequeñas compañías, uno de salud y otro estadounidense pueden presentar rentabilidades muy diferentes. La comparación útil se realiza frente a su propio universo, no enfrentando directamente sus ganancias.
| Entidad | Fondos que merecen revisión | Cómo compararlos |
|---|---|---|
| CaixaBank | Bolsa Índice Euro Estándar; Smart Renta Variable USA; otras propuestas Master y sectoriales. | Separar indexación y gestión activa, así como contratación directa y servicios de cartera. |
| Santander | Small Caps España; Mi Cartera RV USA Advised BY. | El primero se centra en pequeñas compañías; el segundo carece de cinco años completos de datos. |
| BBVA | Europa Desarrollo. | El caso más claro de la selección activa europea del análisis. |
| Ibercaja | Sanidad; Tecnológico. | Fondos sectoriales, no carteras globales diversificadas por sí solos. |
| Kutxabank | Bolsa Japón; Bolsa Small & Mid Caps. | Mercados específicos. En las tablas, Small & Mid Caps supera a la categoría, pero no al índice. |
| Sabadell | Euroacción; Estados Unidos Bolsa. | Mejor comportamiento que la categoría, con reservas sobre índice y costes. |
| Unicaja | Europa Dividendos; mención con reservas para Renta Variable España. | Europa Dividendos no tiene cinco años completos; España no bate al índice en la revisión. |
¿Qué fondos de bolsa destacan y por qué?
| Fondo | Argumento principal | Precaución decisiva |
|---|---|---|
| CaixaBank Bolsa Índice Euro Estándar | Cinco estrellas y rentabilidad anualizada a cinco años superior al 10 % en el análisis. | Es un fondo indexado: evaluar el índice exacto, los dividendos y los gastos, en lugar de atribuirle habilidad de gestión activa. |
| CaixaBank Smart Renta Variable USA | 11,49 % anualizado a cinco años; gastos internos del 0,40 %. | Estrategia de réplica del S&P 500. Comprobar acceso, exposición al dólar y coste total del servicio de cartera. |
| BBVA Europa Desarrollo | Cuatro estrellas; supera al índice y a la categoría. Citywire: 23 de 119 por rentabilidad a cinco años. | Revisar costes y exposición europea. No garantiza que mantenga esa ventaja. |
| Santander Small Caps España | Cuatro estrellas; 16,96 % anualizado a cinco años y resultado superior a la categoría. | No bate al índice en la revisión. Gastos del 2,12 % y exposición a pequeñas compañías españolas. |
| Mi Cartera RV USA Advised BY | Cinco estrellas y gastos internos del 0,54 %. | Historial de cinco años incompleto. Revisar clase y acceso al servicio. |
| Ibercaja Sanidad | Tres estrellas; supera al índice y a la categoría. Citywire: 12 de 44 por rentabilidad a cinco años. | Exposición sectorial. La gama de renta variable analizada presenta gastos superiores al 2 %. |
| Ibercaja Tecnológico | 13,50 % anualizado a cinco años. Citywire: 12 de 66 por rentabilidad. | Exposición tecnológica y costes elevados. Ganar mucho no demuestra por sí solo superioridad frente al índice. |
| Kutxabank Bolsa Japón | Cuatro estrellas. Citywire: 31 de 96 por rentabilidad, según la revisión. | Riesgo del mercado japonés y costes. La calificación no demuestra que bata al índice: en la tabla figura por debajo de este y de su categoría. |
| Kutxabank Bolsa Small & Mid Caps | Supera a la categoría; Citywire: 58 de 201 por rentabilidad. | Exposición a pequeñas y medianas compañías. En la tabla figura por debajo del índice. |
| Sabadell Euroacción | Tres estrellas; supera a la categoría. Citywire: 11 de 119 por rentabilidad. | No supera al índice. Una buena posición frente a otros fondos no equivale a batir al mercado. |
| Sabadell Estados Unidos Bolsa | Tres estrellas; 12,36 % anualizado a cinco años y resultado superior a la categoría. | Gastos del 2,36 %: un peaje elevado para una exposición con alternativas de menor coste. |
| Unicaja Europa Dividendos | Cinco estrellas y puesto 1 de 29 por rentabilidad en el ranking citado. | Sin cinco años completos. Ese puesto no se presenta aquí como un ranking a cinco años. Gastos del 1,68 %. |
| Unicaja Renta Variable España | 16,19 % anualizado a cinco años y resultado superior a la categoría. | No supera al índice y soporta gastos del 1,85 %. |
- BBVA Europa Desarrollo e Ibercaja Sanidad son ejemplos de fondos con argumentos que van más allá de haber ganado dinero. En las tablas utilizadas mejoran tanto al índice como a la media de sus respectivas categorías.
- Santander Small Caps España muestra otro caso: puede presentar una rentabilidad muy alta y superar a muchos competidores sin ganar a su índice de referencia. La diferencia es importante al valorar qué aporta la gestión.
- Unicaja Europa Dividendos merece seguimiento, pero su primer puesto debe leerse junto con el tamaño del universo y el historial disponible. No lo sitúo al mismo nivel de evidencia temporal que un fondo con cinco años completos de datos comparables.
- Y en tecnología, salud, Japón o pequeñas compañías españolas revisaría primero qué peso tendría el fondo dentro de la cartera. Una buena propuesta para una exposición específica puede ser inadecuada como única inversión.
¿CUÁLES SON LOS MEJORES FONDOS INDEXADOS DE LA BANCA ESPAÑOLA?
En un fondo indexado la pregunta principal es sencilla: qué mercado sigue, con qué fidelidad y a qué coste total. Sus estrellas pueden aportar información, pero no sustituyen la revisión del índice exacto, los gastos, la divisa y las coberturas.
| Entidad | Qué encontramos | Cómo lo valoraría |
|---|---|---|
| CaixaBank | Bolsa Índice Euro y España, Bolsa USA y estrategias Smart de réplica descritas en la revisión. | Separar clases contratables directamente de gamas vinculadas a servicios. El 0,40 % interno de Smart USA no equivale automáticamente al precio total de una cartera. |
| BBVA | Bolsa Índice, Bolsa Índice Euro y Bolsa Índice USA (Cubierto). | Gastos del 1,20 % al 1,40 % en la revisión: un punto débil relevante para gestión indexada. La cobertura de divisa cambia la exposición. |
| Santander | La selección analizada se centra en gestión activa, Mi Cartera y soluciones globales. El artículo también identifica indexados excluidos por el filtro de patrimonio. | No confundir que no estén incluidos en la muestra con que la gestora no tenga fondos indexados. |
| Ibercaja | No aparece una gama indexada propia destacada en la revisión. | Comparar también otras gestoras y canales para obtener una exposición equivalente. |
| Kutxabank | El análisis señala ausencia de una gama indexada propia. | Esto no implica que el banco no pueda comercializar productos de terceros o emplearlos dentro de una cartera. |
| Sabadell | Los candidatos del análisis se seleccionan por gestión y resultados relativos. | La relación con Amundi no permite atribuir al catálogo propio todos los indexados comercializados por ese grupo. |
| Unicaja | No se identifica una gama indexada propia en la revisión. | Separar los fondos propios de otros productos que pueda ofrecer la entidad. |
- El caso de BBVA es ilustrativo: algunos de los fondos indexados revisados tienen cuatro estrellas, pero sus gastos son elevados para una estrategia cuya principal propuesta suele ser seguir un mercado de forma eficiente.
Si buscas una cartera de gestión pasiva, contrasta la oferta bancaria con nuestra comparativa de mejores fondos indexados. Después compara el mismo mercado y las condiciones concretas de contratación.
CAIXABANK vs SANTANDER vs BBVA vs IBERCAJA vs KUTXABANK vs UNICAJA?
Comparo dos dimensiones: cuántos fondos logran calificaciones altas y qué proporción representan dentro de cada muestra. Después reviso estrategia, costes y resultados relativos.
El rating no es una puntuación integral de la entidad. Un catálogo mayor puede aportar más fondos destacados sin presentar la mayor proporción de ellos.
| Entidad | Fondos con 4 o 5 estrellas | Lo que más me interesa | Lo que más vigilaría |
|---|---|---|---|
| CaixaBank | 11 de 43: 25,58 % | Diversidad de propuestas en renta variable y gastos internos contenidos en algunos Master, Smart y Pro. | Diferencias de acceso, tarifas de servicios y clases Estándar que pueden resultar caras. |
| Santander | 2 de 40: 5,00 % | Small Caps España y propuestas concretas Mi Cartera y PB. | Poca evidencia de superioridad sobre los índices en renta variable y costes elevados en parte de la gama. |
| BBVA | 4 de 34: 11,76 % | Bonos Internacional Flexible 0-3 y Europa Desarrollo, con rating y comparativas favorables. | Gastos elevados en numerosos fondos y una oferta indexada con margen de mejora. |
| Ibercaja | 3 de 23: 13,04 % | Oportunidad Renta Fija y especialidades como Sanidad; señales positivas en Renta Fija Sostenible. | Costes sectoriales altos y menor historial de algunos fondos bien calificados. |
| Kutxabank | 1 de 19: 5,26 % | Propuestas puntuales de renta fija, Bolsa Japón y Bolsa Small & Mid Caps. | Costes y escasa diferenciación en los mixtos analizados. |
| Sabadell | 0 de 20: 0,00 % | Euroacción por su comparación con competidores y algunas menciones dentro de cada gama. | Varios destacados de su propio catálogo no superan al índice; costes relevantes. |
| Unicaja | 5 de 12: 41,67 % | Patrimonio, Moderado y Dinámico en mixtos; Renta Fija Global y Europa Dividendos por motivos distintos. | Gastos elevados y falta de cinco años completos en Europa Dividendos. |
¿Qué banco tiene los mejores fondos según lo que buscas?
| Qué quieres revisar | Candidatos para estudiar | Qué comprobar primero |
|---|---|---|
| Renta fija flexible de duración contenida | BBVA Bonos Internacional Flexible 0-3. | Duración y riesgo efectivos, cartera de crédito, gastos y horizonte. |
| Deuda pública o corporativa mediante cartera gestionada | CaixaBank Master Renta Fija Deuda Pública 3-10 y Master Renta Fija Privada Euro. | Acceso al servicio y coste total. Son exposiciones diferentes. |
| Mixto con buenas credenciales comparativas | Unicaja Patrimonio, Moderado y Dinámico; CaixaBank Pro 0/30 y 0/60 RV Sin Retro. | El riesgo de cada uno y, en Pro, las condiciones de asesoramiento. |
| Gestión activa de bolsa europea | BBVA Europa Desarrollo; Sabadell Euroacción, con reservas. | Diferenciar batir la categoría de batir al índice y comparar gastos. |
| Exposición especializada | Ibercaja Sanidad y Tecnológico; Santander Small Caps España; Kutxabank Bolsa Japón. | Concentración y peso dentro de una cartera diversificada. |
| Estrategias con señales favorables pero menos historial | Unicaja Europa Dividendos; Mi Cartera RV USA Advised BY; Ibercaja Renta Fija Sostenible. | No equiparar el rating o el ranking disponible a una prueba completa a cinco años. |
| Indexación eficiente | Comparar las propuestas bancarias con el ranking IFI de fondos indexados. | Mismo índice y divisa, gastos, seguimiento y costes adicionales de contratación. |
¿Qué banco tiene los peores fondos?
Con esta revisión no sería riguroso declarar que una entidad tiene «los peores fondos» en términos absolutos. Para hacerlo necesitaríamos el catálogo completo, criterios homogéneos, una fecha común y una ponderación explícita.
Sí puedo señalar combinaciones poco convincentes dentro de la muestra. Unicaja Decidido reúne dos estrellas, resultados inferiores a índice y categoría, y gastos del 2,40 %. Unicaja Megatendencias presenta tres estrellas, peor comportamiento que ambas referencias y gastos del 2,35 %.
En Kutxabank no encuentro un mixto que destaque claramente. En BBVA, la oferta indexada pierde atractivo por sus costes. En Sabadell, las menciones positivas suelen ser relativas a su propia gama y no se traducen en cuatro o cinco estrellas dentro de la muestra.
Son observaciones sobre productos o gamas concretas, no una etiqueta para todos los fondos de cada banco.
CONCLUSIONES TRAS ANALIZAR 191 FODNOS DE SIETE ENTIDADES
1. Los ratings altos siguen siendo minoritarios
26 de los 191 fondos obtienen cuatro o cinco estrellas: el 13,61 %. La mayor parte presenta valoraciones intermedias o bajas: 75 fondos tienen tres estrellas y 72 tienen una o dos. Los 18 sin rating quedan separados para no confundir falta de calificación con mal resultado.
2. CaixaBank lidera por número de fondos y Unicaja por proporción
CaixaBank suma 11 fondos de cuatro o cinco estrellas entre los 43 revisados. Unicaja aporta 5 entre 12: el 41,67 %, la mayor proporción dentro de esta muestra.
El dato no debe extrapolarse sin más a la totalidad del catálogo de ninguna entidad. La amplitud y los filtros de las muestras son diferentes.
3. Los fondos de renta variable concentran más calificaciones altas
Los fondos de renta variable e indexados suman 15 de los 26 productos con cuatro o cinco estrellas. Dentro de su propio bloque, son el 21,13 % de los 71 analizados.
Es donde aparecen más candidatos con ratings altos, pero también exposiciones sectoriales o geográficas que exigen valorar concentración, divisas y peso dentro de la cartera.
4. Unicaja obliga a revisar la conclusión sobre los mixtos
El bloque de mixtos y globales reúne 6 fondos con cuatro o cinco estrellas entre 60: un 10,00 %. Unicaja Patrimonio, Moderado y Dinámico aportan tres de esos seis.
Los tres superan al índice y a la categoría en las tablas utilizadas. Los costes siguen siendo importantes, especialmente en Moderado y Dinámico. Hay excepciones que merecen estudio, aunque eso no haga competitiva a toda una gama.
5. Una buena rentabilidad absoluta no demuestra valor añadido
Santander Small Caps España, Sabadell Estados Unidos Bolsa o Unicaja Renta Variable España ilustran por qué hay que mirar también la comparación. Sus ganancias históricas pueden resultar atractivas sin traducirse en superioridad frente al índice.
Lo contrario también importa: un fondo puede perder dinero y comportarse mejor que su mercado. La calidad relativa y el resultado absoluto responden a preguntas distintas.
6. Los costes deben compararse en el nivel que paga el cliente
En algunas clases encontramos gastos internos contenidos; en otras, cifras superiores al 2 %. Si el acceso exige una cartera o asesoramiento, el dato relevante es el coste conjunto de los conceptos aplicables.
A igual exposición y condiciones, un coste mayor necesita una justificación clara. Y los gastos internos ya reflejados en el valor liquidativo no deben descontarse otra vez de la rentabilidad publicada.
7. Los fondos con menos historial necesitan seguimiento
Unicaja Europa Dividendos, Mi Cartera RV USA Advised BY e Ibercaja Renta Fija Sostenible aportan señales favorables. Las presento como tales y mantengo visible la falta de cinco años completos en las revisiones de origen.
Un rating alto no rellena los datos que todavía no existen.
8. El tamaño de la gestora no determina la calidad de cada fondo
Las siete entidades concentran casi el 69 % del patrimonio nacional del universo Inverco, pero dentro de ellas conviven productos con argumentos interesantes y otros menos convincentes. El volumen explica su relevancia comercial, no la ventaja de cada fondo.
RANKING FINAL: ¿QUÉ FONDOS BANCARIOS MERECEN UNA REVISIÓN MÁS DETENIDA?
Esta selección final está organizada por estrategia, sin un orden absoluto de mejor a peor. Los candidatos cumplen funciones distintas. Las menciones de seguimiento tampoco tienen el mismo grado de evidencia temporal que los fondos con cinco años completos.
| Fondo | Estrategia | Motivo de selección y reserva principal |
|---|---|---|
| BBVA Bonos Internacional Flexible 0-3 | Renta fija flexible | Cuatro estrellas y comparación favorable. Comprobar riesgo efectivo y costes. |
| CaixaBank Master Renta Fija Deuda Pública 3-10 | Deuda pública | Cuatro estrellas y gasto interno del 0,42 %. Comprobar coste del servicio y duración. |
| CaixaBank Master Renta Fija Privada Euro | Crédito corporativo | Gasto interno del 0,44 % y resultado superior al índice y a la categoría. Revisar acceso y riesgo de crédito. |
| Ibercaja Oportunidad Renta Fija | Renta fija | Cuatro estrellas y comparación favorable. Comprobar cartera y gastos. |
| Unicaja Renta Fija Global | Renta fija global | Cuatro estrellas y posición relativa favorable. Gastos del 1,77 %. |
| Unicaja Patrimonio | Mixto defensivo | Cuatro estrellas y resultados relativos favorables. Gastos del 1,32 %. |
| Unicaja Moderado | Mixto perfilado | Cuatro estrellas y resultados relativos favorables. Gastos del 2,05 %. |
| Unicaja Dinámico | Mixto perfilado | Cuatro estrellas y resultados relativos favorables. Gastos del 2,25 % y mayor dinamismo. |
| CaixaBank Pro 0/30 RV Sin Retro | Mixto | Comparación favorable y gasto interno del 0,47 %. Asesoramiento asociado. |
| CaixaBank Pro 0/60 RV Sin Retro | Mixto | Cuatro estrellas y gasto interno del 0,74 %. Asesoramiento asociado. |
| BBVA Europa Desarrollo | Renta variable europea | Cuatro estrellas y comparación favorable. Comprobar gastos y exposición. |
| CaixaBank Bolsa Índice Euro Estándar | Renta variable euro indexada | Cinco estrellas en la revisión. Comparar índice exacto, gastos y alternativas. |
| CaixaBank Smart Renta Variable USA | Renta variable USA indexada | Gasto interno del 0,40 %. Acceso y coste de la cartera determinantes. |
| Ibercaja Sanidad | Sector salud | Resultado superior al índice y a la categoría. Concentración y gastos elevados. |
| Santander Small Caps España | Pequeñas compañías españolas | Cuatro estrellas y buena rentabilidad histórica. No bate al índice y cobra un 2,12 %. |
| Unicaja Europa Dividendos | Renta variable europea: seguimiento | Cinco estrellas y ranking favorable. Historial de cinco años incompleto. |
| Mi Cartera RV USA Advised BY | Renta variable USA: seguimiento | Cinco estrellas y gasto interno del 0,54 %. Historial incompleto y acceso a comprobar. |
| Ibercaja Renta Fija Sostenible | Renta fija sostenible: seguimiento | Cinco estrellas. Falta una comparación completa a cinco años. |
Sabadell Euroacción, Kutxabank Bolsa Japón, Ibercaja Tecnológico y otros fondos reseñados mantienen interés para estudiar exposiciones concretas. No incluyo todos en la selección final porque aparecer en el resumen de una entidad no exige exactamente el mismo conjunto de argumentos que esta lista más acotada.
Esta tabla no es una cartera propuesta ni una lista de compra. Antes de elegir un fondo hay que decidir qué función va a cumplir, qué riesgo se puede asumir y qué alternativas comparables existen.
¿MERECEN LA PENA LOS FONDOS DE LA BANCA ESPAÑOLA? Mi opinión final
Sí encuentro fondos que merecen una revisión detenida. También veo productos que pueden cumplir una función razonable sin ser los mejores del mercado, y otros cuyos gastos o resultados relativos me hacen ser más exigente.
La decisión debe tomarse sobre el fondo, la clase y el servicio concreto. La marca del banco ayuda a identificar quién lo comercializa, pero no sustituye el análisis.
Lo más útil de esta comparativa es que te permite preguntar mejor.
- Si te ofrecen un fondo conservador, pide que te expliquen sus riesgos y su coste frente a alternativas equivalentes.
- Si te enseñan una rentabilidad elevada, pregunta por el índice y la categoría.
- Si te muestran cinco estrellas, pide el periodo, la clase y la fecha. Y si parece muy barato, comprueba qué otros cargos necesita su contratación.
Si todavía no sabes hacer estas comprobaciones, puedes empezar por las guías del Método IFI:
- Cómo elegir un buen fondo de inversión.
- Índices y benchmarks: cómo comparar con criterio.
- Cómo construir una cartera de fondos.
- Cómo utilizar fondos indexados.
Después, amplía la comparación con los mejores fondos de inversión por categorías y los mejores fondos indexados. Lo importante es saber qué exposición necesitas, qué opciones tienes y qué pagas por cada una.
Y si quieres aprender el proceso completo, tienes a tu disposición las guías incluidas en el curso para invertir en fondos del Método IFI.
Antes de contratar, revisa la documentación vigente, el ISIN, la clase de participaciones, los riesgos y todos los costes aplicables. Este contenido no sustituye un análisis de tu situación personal.
PREGUNTAS FRECUENTES SOBRE LOS MEJORES FONDOS DE LA BANCA ESPAÑOLA
¿Qué banco tiene los mejores fondos de inversión en España?
No identifico un ganador absoluto. CaixaBank lidera por número de fondos con cuatro o cinco estrellas dentro de la muestra, mientras que Unicaja presenta la mayor proporción. BBVA aporta casos concretos como Bonos Internacional Flexible 0-3 y Europa Desarrollo. La comparación debe hacerse por estrategia, clase, coste y riesgo.
¿Cuáles son los mejores fondos de CaixaBank en esta revisión?
Entre los candidatos aparecen Master Renta Fija Deuda Pública 3-10, Master Renta Fija Privada Euro, Bolsa Índice Euro Estándar, Smart Renta Variable USA y Pro 0/30 y 0/60 RV Sin Retro. En Master, Smart y Pro hay que comprobar las condiciones de acceso y los posibles costes del servicio asociado.
¿Qué fondos de BBVA destacan más?
Bonos Internacional Flexible 0-3 y Europa Desarrollo presentan cuatro estrellas y resultados superiores al índice y a la categoría en las tablas utilizadas. Futuro Conservador también merece revisión por su comparación favorable, aunque no pasa de tres estrellas.
¿Qué fondos de Santander merecen atención?
Small Caps España destaca por sus cuatro estrellas y su rentabilidad histórica, con reservas por el coste y por no batir al índice. Mi Cartera RV USA Advised BY tiene cinco estrellas, pero no dispone de cinco años completos en el análisis. En renta fija y multiactivos hay candidatos concretos como Renta Fija Flotante y PB Dynamic Portfolio.
¿Cuáles son los mejores fondos de Ibercaja?
Oportunidad Renta Fija aporta cuatro estrellas y comparación favorable. Sanidad destaca por sus resultados relativos y Tecnológico por rentabilidad y posición frente a competidores. Renta Fija Sostenible obtiene cinco estrellas, con historial de cinco años incompleto en la revisión. Los sectoriales exigen valorar concentración y costes.
¿Qué fondos de Kutxabank destacan?
Renta Fija Corto, Renta Fija Largo Plazo, Bolsa Japón y Bolsa Small & Mid Caps son las menciones principales. Los dos fondos de renta fija tienen tres estrellas en las tablas; Bolsa Japón, cuatro. No identifico un mixto claramente destacado. El coste resta atractivo a varias propuestas.
¿Cuáles son los mejores fondos de Banco Sabadell?
Euroacción es reseñable por su posición frente a otros fondos. Bonos Flotantes Euro y Euro Yield aparecen entre las menciones de renta fija; Dinámico y Equilibrado, en mixtos. Destacar dentro de Sabadell no implica batir al índice ni resultar barato. Ninguno de sus 20 fondos analizados tiene cuatro o cinco estrellas en las tablas utilizadas.
¿Qué fondos de Unicaja destacan más?
Patrimonio, Moderado y Dinámico combinan cuatro estrellas y resultados superiores al índice y a la categoría. Renta Fija Global también aporta buenas credenciales relativas, con un coste alto. Europa Dividendos tiene cinco estrellas y un ranking favorable, aunque sin cinco años completos de historial en la revisión.
¿Qué banco tiene los mejores fondos mixtos?
Unicaja merece especial atención por sus tres mixtos de cuatro estrellas con comparación favorable. CaixaBank Pro 0/30 y 0/60 RV Sin Retro también aportan argumentos, con acceso mediante asesoramiento. Eso no permite proclamar ganadora a toda una entidad: el riesgo y el coste total de cada opción son diferentes.
¿Qué fondos bancarios son mejores para un perfil conservador?
Primero hay que distinguir liquidez, monetarios, renta fija corta y mixtos defensivos. BBVA Bonos Internacional Flexible 0-3 aparece como candidato de análisis, pero no es un depósito y puede perder valor. La elección exige revisar plazo, necesidad de liquidez, crédito, duración y tolerancia a pérdidas.
¿Son mejores los fondos de renta variable que los mixtos o los de renta fija?
No por ganar más en términos absolutos. Asumen exposiciones y riesgos diferentes. La renta variable presenta una mayor proporción de ratings altos en esta muestra, pero eso no la convierte en la opción adecuada para todos los inversores. La calidad se valora dentro de una estrategia comparable.
¿Cuántos fondos analizados tienen cuatro o cinco estrellas Morningstar?
26 de los 191 fondos, el 13,61 %. Otros 75 tienen tres estrellas, 72 tienen una o dos y 18 no disponen de rating. Si solo se consideran los 173 con calificación, los de cuatro o cinco estrellas representan el 15,03 %.
¿Qué entidad tiene más fondos con cuatro o cinco estrellas Morningstar?
CaixaBank lidera en número, con 11 de 43 fondos analizados: el 25,58 %. Unicaja lidera en proporción, con 5 de 12: el 41,67 %. Son resultados de la muestra, no un censo de todos los fondos comercializados por cada banco.
¿Cuatro o cinco estrellas Morningstar significan que debo comprar el fondo?
No. Las estrellas resumen resultados históricos ajustados al riesgo frente a la categoría. No predicen rentabilidades ni sustituyen la revisión de cartera, gastos, clase, cambios de estrategia y adecuación al inversor. Cinco estrellas es la puntuación máxima; cuatro es una valoración superior a la zona media.
¿Puede un fondo tener cinco estrellas y no tener cinco años de historial?
Sí. Morningstar calcula ratings desde periodos de tres años cuando se cumplen sus requisitos. Por eso pueden encontrarse fondos con estrellas que todavía no permiten estudiar cinco años completos. En este ranking esa limitación queda señalada.
¿Los fondos de los grandes bancos ganan más que el mercado?
Algunos lo han hecho en el periodo y la comparación utilizados; otros no. Superar la media de la categoría no equivale a superar al índice. Las tablas aportadas recogen 30 fondos con resultado superior simultáneamente al índice y a la categoría: el 15,71 % de los 191. Ese porcentaje incluye fondos sin datos comparativos en el denominador; no significa que todos los demás hayan sido peores que ambas referencias.
¿Qué importancia tienen las comisiones?
Reducen el rendimiento que recibe el inversor y pueden ser decisivas, especialmente cuando el potencial de ganancia es limitado. Los gastos internos ya están reflejados en el valor liquidativo: no se restan de nuevo a la rentabilidad publicada. Los cargos adicionales de asesoramiento, cartera o custodia deben revisarse aparte.
¿Un fondo de fondos cobra siempre el doble?
No se puede afirmarlo así. Puede soportar costes de los fondos subyacentes, pero hay que comprobar qué conceptos recoge la cifra de gastos publicada y cuáles paga el cliente aparte. Sumar importes sin revisar la documentación puede duplicar costes que ya estaban incluidos.
¿Merecen la pena los fondos indexados de los bancos?
Depende del índice, la clase y el coste total. Los indexados de BBVA revisados tienen gastos elevados para esta estrategia. En CaixaBank hay propuestas con diferentes vías de acceso. Para comparar, utiliza el mismo mercado, divisa, cobertura y versión del índice, y consulta también el ranking de mejores fondos indexados.
¿Qué significa que las siete gestoras representan casi el 69 % del mercado?
Que el patrimonio total de sus fondos nacionales suma 329.687 millones de euros frente a 478.086 millones del universo Inverco a septiembre de 2026. No significa que los fondos seleccionados en este artículo sumen ese patrimonio ni que representen el 69 % de todos los productos de inversión vendidos en España.
¿Este ranking se actualiza cada año?
Sí. IFI revisa anualmente este estudio y los rankings de las entidades. Cada edición puede incorporar o retirar candidatos y cambiar las conclusiones. Los datos de Inverco y los de cada fondo pueden tener fechas de referencia diferentes. Antes de contratar, consulta siempre la documentación vigente.
¿Debo traspasar un fondo porque no aparece entre los destacados?
Su ausencia no basta para tomar esa decisión. Puede deberse al tamaño, al acceso, a la falta de datos o a que no encaja en el alcance de esta selección. Antes de modificar la cartera, revisa su función, riesgo, costes y alternativas, además de las condiciones operativas y fiscales aplicables a tu caso.
Fuentes, fechas y metodología de cálculo
Esta edición sintetiza las siete revisiones de IFI utilizadas para el estudio. Los datos individuales se reproducen con el alcance de esas revisiones: no constituyen una nueva descarga sincronizada de todas las fichas de Morningstar y Citywire. Las conclusiones de esta comparativa son nuestra interpretación del material analizado.
- Análisis de los fondos de CaixaBank.
- Análisis de los fondos de Santander.
- Análisis de los fondos de BBVA.
- Análisis de los fondos de Ibercaja.
- Análisis de los fondos de Kutxabank.
- Análisis de los fondos de Banco Sabadell.
- Análisis de los fondos de Unicaja.
- Inverco: ranking de patrimonio por gestoras a 30 de septiembre de 2026.
- Inverco: ranking de patrimonio por gestoras a 31 de diciembre de 2025, base para calcular el crecimiento acumulado de 2026.
- Morningstar: metodología del rating de fondos.
- CaixaBank AM: ficha oficial de Bolsa Índice Euro, clase Estándar, para comprobar su naturaleza indexada.
- Sabadell AM: información sobre su pertenencia al grupo Amundi.
- CNMV: identificación oficial de Kutxabank Bono Estándar.
Regla de cálculo: se han extraído las filas de las tablas completas de los siete artículos y se ha eliminado una repetición de Santander Gestión Dinámica Equilibrado. Se cuenta una sola clase por fondo. Los recuentos por entidad y por bloque suman 191 fondos. Los porcentajes de cuatro o cinco estrellas utilizan como denominador todos los fondos de cada muestra, salvo cuando se indica expresamente que se calculan solo sobre los que tienen rating.
Criterio ante discrepancias: cuando el comentario de un artículo contradice su tabla, los recuentos y las comparaciones de este estudio se basan en la tabla. Kutxabank Renta Fija Largo Plazo figura con tres estrellas; Kutxabank Bolsa Small & Mid Caps aparece como peor que el índice y mejor que su categoría; CaixaBank Master Renta Fija Privada Euro figura como mejor que ambas referencias.
Se ha corregido el ISIN de Kutxabank Bono Estándar a ES0114276035 según CNMV: la tabla de origen repetía por error el de Ibercaja Renta Fija Sostenible. En Santander Renta Fija, la columna de comparación con el índice contenía un porcentaje en lugar de una valoración: ese dato no se ha convertido en «Mejor» o «Peor». Estas incidencias no alteran el recuento de estrellas.
No se deduce menor riesgo de un puesto de Citywire sin comprobar el criterio de ordenación y el periodo. Los ejemplos de ranking sin plazo inequívoco se presentan sin atribuirles cinco años.





Deja una respuesta