
De Indexa Capital soy cliente desde 2019, por lo que lo conozco bastante bien. Hablar de este roboadvisor es hacerlo del líder en España en volumen de dinero gestionado, número de clientes y buenas valoraciones.
Pero si estás pensando hacerte cliente, además de opiniones sobre Indexa Capital, deberías contemplar otros aspectos importantes.
Así lo hice yo.
Antes de abrir cuenta realicé un minucioso estudio para entender qué es y cómo funciona Indexa Capital.
He transformado el estudio en esta guía de inversión que incluye diversidad de datos, gráficos, explicaciones, tablas comparativas y vídeos que te proporcionarán toda la información necesaria.
La guía la organizo así:
- Primero te explico las valoraciones que la gente hace de Indexa Capital.
- Luego, conocerás su método de asesoramiento de inversiones.
- En el tercer bloque, analizo y opino sobre cada servicio que ofrece.
- A continuación, lo comparo con otras opciones similares para ver cuál es mejor.
- Y en la última parte, te explico cómo abrir cuenta y mi opinión final.
A medida que avances verás enlaces a otros artículos que te ayudarán a saber tanto como quieras sobre el método de inversión de Indexa Capital.
No dudes en preguntarme cualquier duda al final de todo. Estoy aquí para ayudarte.
(*) Periódicamente actualizo esta guía que se remonta al año 2018.
Índice
¿CUÁLES SON LAS OPINIONES SOBRE INDEXA CAPITAL?
Empecemos conociendo las valoraciones que miles de clientes, yo incluido, hacemos de Indexa Capital.
¿Qué testimonios de Indexa Capital hay en Trustpilot y Google?
Más de 6.000 clientes han compartido su opinión. De media, valoran Indexa Capital con un aproximadamente 4,8 sobre 5 (siendo 5 la máxima puntuación).
En otras palabras, las puntuaciones medias de Google y Trustpilot equivalen a un sobresaliente. Son valoraciones de quienes han publicado una reseña, no una encuesta representativa de todos los clientes.
De hecho, en nuestro Ranking IFI de entidades para contratar fondos de inversión, Indexa Capital comparte el primer puesto con Finizens (4,8 / 5), según las valoraciones y la fecha de revisión que se indican en ese ranking.
A mi me sorprende ver que la abrumadora mayoría expresa una alta satisfacción, a pesar de los desafíos que ha enfrentado el panorama financiero en los últimos años.
| Plataforma | Valoración | Número de reseñas |
|---|---|---|
| 4,9 / 5 | 2.606 | |
| Trustpilot | 4,8 / 5 | 3.580 |
Este es el detalle de todas las valoraciones:
- En Google opinan 2.606 reseñas en la revisión de octubre de 2026, y le ponen un 4,9 sobre 5.
- En Trustpilot (una agencia internacional de valoración de empresas con alto prestigio) lo valoran 3.580 reseñas en la revisión de octubre de 2026 que le ponen un 4,8 sobre 5.
Fíjate que las opiniones hablan de la atención, la plataforma y la experiencia con el servicio. Una nota alta no garantiza una rentabilidad positiva ni elimina los riesgos de invertir.
¿Cuál es mi opinión personal? ¿Por qué soy cliente de Indexa Capital?
Las principales razones por las que soy cliente de Indexa Capital son las siguientes:
- Los servicios de inversión que ofrece se ajustan perfectamente a mis necesidades.
- Me identifico con su enfoque de invertir a muy largo plazo, diversificar globalmente utilizando índices, y mover muy poco las carteras.
- Además, los fondos indexados y ETFs que incluyen son de buena calidad.
- Las comisiones reducidas que pago son cruciales para que mi dinero tenga opciones de crecer más con el paso de los años.
- Y las rentabilidades acumuladas (*) en comparación con opciones similares, me dan la confianza de estoy en muy buenas manos.
- Soy muy pro de la transparencia con la que siempre explican todo lo que hacen (un valora diferencial que todas las entidades financieras deberían copiar).
- Y por último, siempre están disponibles cuando los necesito.
No sé qué piensas tú, pero ¿qué más le puedo pedir a mi gestor de inversiones?
SI AHORA ABRES CUENTA CON ESTA INVITACIÓN, TE BENEFICIARÁS DE «0» COMISIONES DE GESTIÓN DE INDEXA SOBRE LOS PRIMEROS 15.000 € DURANTE UN AÑO. RESERVA TU DESCUENTO Y SIGUE LEYENDO ESTE INFORME. (**)
Así van mis inversiones en Indexa Capital
Ahora, me gustaría mostrarte la evolución de mis inversiones en Indexa Capital. Al verlo entenderás mi satisfacción, y por qué invierto más dinero periódicamente.
| Medida de mi cuenta desde 2019 | Rentabilidad Acumulada | Anualizada |
|---|---|---|
| Ponderada por tiempo | 74,9 % | 7,6 % |
| Ponderada por dinero | 79,1 % | 7,9 % |
Esta primera tabla indica lo siguiente:
- Desde 2019, aislando el efecto del momento en que he invertido dinero, he conseguido una rentabilidad ponderada del +74,9% acumulada / +7,6% anualizada. Para ponerlo en perspectiva, esto significa que, si hubieses invertido 1.000€ en 2019, ahora tendrías 1.749€.
- El crecimiento equivalente ha sido de un 7,6% anualizado, no la misma rentabilidad cada año, lo cual está requete bien para una inversión pasiva de un inversor con perfil de riesgo 6 sobre 10.
- Así mismo, se ve la rentabilidad ponderada por dinero (+79,1% acumulada / +7,9% anualizada). Este número es parecido al anterior, pero aquí sí importa cuándo metí más dinero.
| Año | Ene. | Feb. | Mar. | Abr. | May. | Jun. | Jul. | Ago. | Sep. | Oct. | Nov. | Dic. | Total |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2026 (parcial) | 1,0 % | 2,1 % | -5,3 % | 5,2 % | 3,7 % | 0,7 % | -0,6 % | 1,1 % | -0,7 % | 0,4 % | — | — | 7,4 % |
| 2025 | 3,1 % | -0,5 % | -3,3 % | -2,3 % | 4,0 % | 0,1 % | 1,8 % | 1,3 % | 1,3 % | 2,4 % | -0,1 % | 0,3 % | 8,0 % |
| 2024 | 1,9 % | 1,6 % | 2,0 % | -0,7 % | 0,9 % | 2,0 % | 0,0 % | 1,1 % | 1,9 % | 0,1 % | 2,3 % | -1,0 % | 12,6 % |
| 2023 | 3,2 % | 0,3 % | 0,3 % | 0,5 % | 1,3 % | 1,0 % | 2,4 % | -1,2 % | -1,7 % | -2,7 % | 4,8 % | 3,3 % | 11,1 % |
| 2022 | -3,2 % | -1,7 % | 0,7 % | -2,2 % | -1,6 % | -5,2 % | 6,3 % | -2,0 % | -5,7 % | 2,4 % | 2,5 % | -2,7 % | -12,4 % |
| 2021 | 2,0 % | 0,6 % | 4,6 % | 1,2 % | 0,9 % | 2,1 % | 1,0 % | 1,8 % | -1,6 % | 2,5 % | 0,4 % | 1,1 % | 17,7 % |
| 2020 | 1,2 % | -6,0 % | -12,5 % | 9,4 % | 2,1 % | 0,1 % | 1,2 % | 3,3 % | -1,4 % | -1,4 % | 9,3 % | 0,2 % | 3,5 % |
| 2019 (parcial) | — | — | 1,1 % | 3,7 % | -3,6 % | 2,3 % | 2,4 % | -1,5 % | 2,5 % | 1,6 % | 2,8 % | 0,4 % | 12,1 % |
Segundo historial personal, iniciado en septiembre de 2023
| Año | Ene. | Feb. | Mar. | Abr. | May. | Jun. | Jul. | Ago. | Sep. | Oct. | Nov. | Dic. | Total |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 2026 (parcial) | 1,0 % | 2,1 % | -5,3 % | 5,2 % | 3,6 % | 0,7 % | -0,6 % | 1,0 % | -0,8 % | 0,5 % | — | — | 7,2 % |
| 2025 | 3,0 % | -0,5 % | -3,3 % | -2,4 % | 4,0 % | 0,1 % | 1,8 % | 1,3 % | 1,3 % | 2,4 % | -0,1 % | 0,3 % | 7,9 % |
| 2024 | 1,8 % | 1,6 % | 2,0 % | -0,7 % | 0,9 % | 2,0 % | 0,0 % | 1,1 % | 1,9 % | 0,1 % | 2,2 % | -1,0 % | 12,4 % |
| 2023 (parcial) | — | — | — | — | — | — | — | — | -1,1 % | -2,5 % | 4,6 % | 3,2 % | 4,1 % |
La anterior tabla muestra la rentabilidad mensual y anual conseguida desde que soy cliente de Indexa Capital.
(*) Rentabilidades pasadas no garantizan futuras. (**) La invitación me la facilita Indexa Capital por ser cliente. (***) Soy cliente del plan de pensiones indexado y del plan de pensiones para autónomos.
Para acabar este apartado, te propongo el siguiente vídeo que resume lo que vas a leer en este análisis.
¿QUÉ ES INDEXA CAPITAL?
Indexa Capital, es un roboadvisor regulado por la CNMV desde 2015. En su propuesta, se define como un asesor integral de inversiones que simplifica todo el proceso.
Su objetivo principal es conseguir una rentabilidad similar a la del mercado, adaptada al nivel de riesgo de cada cliente, cobrando comisiones y gastos notablemente bajos.
Este enfoque tiene como finalidad permitirte acumular el máximo ahorro posible a largo plazo, beneficiándote de una fiscalidad óptima.

Indexa Capital ofrece un servicio completo a través de su plataforma online, bajo la supervisión y regulación por parte de los principales reguladores del sector financiero español.
La gestión automatizada y la adaptabilidad a diferentes perfiles de riesgo son elementos clave que definen la propuesta de Indexa Capital.
Al delegar gran parte del proceso de inversión, los clientes podemos buscar resultados alineados con nuestros objetivos financieros sin incurrir en gastos excesivos.
Este enfoque centrado en la eficiencia y la transparencia se refleja no solo en la gestión de carteras, sino también en la optimización de la fiscalidad.
Indexa Capital se esfuerza por ofrecer una estructura fiscal que permita a sus clientes ganar el máximo a largo plazo.
En la siguiente tabla ves las principales características de Indexa Capital, las cuales te explicaré a medida que avances.
| Principales características de Indexa Capital | Detalle |
|---|---|
| Valoración de clientes | Google: 4,9/5; Trustpilot: 4,8/5 |
| Inicio de actividad | Finales de 2015 |
| Clientes | 183.615 |
| Activos | Más de 6.500 millones € gestionados, asesorados o comercializados |
| Presencia principal | España, Bélgica y Francia; servicios y condiciones diferentes según el país |
| Supervisión | Agencia de valores supervisada por la CNMV, registro 257 |
| Modelo | Gestión automatizada de carteras, con diversificación global |
| Carteras de fondos | Desde 1.000 €; mínimo reducido en determinados casos para clientes existentes |
| Planes individuales y EPSV | Desde 50 € |
| Monetario | Disponible como perfil 0 o como colchón dentro de la cartera |
| Cuenta remunerada | Desde 10.000 €; TAE variable vinculada a la facilidad de depósito del BCE menos 0,50 puntos |
| Riesgo | Perfiles de fondos del 0 al 10; sin garantía de capital |
| Plazo | Depende del servicio y del riesgo; las carteras con acciones requieren una visión de largo plazo |
| Coste total medio de fondos | 0,527 % anual; el coste de cada cartera puede ser distinto |
| Aportaciones periódicas | Sí |
| Reajustes automáticos | Sí, sujetos a umbrales y a las condiciones de la cuenta |
| Fiscalidad | La correspondiente a cada producto, residencia fiscal y tipo de titular |
| Mi experiencia | Cliente desde 2019 |
| Promoción | 15.000 € sin comisión de gestión de Indexa durante un año en carteras de fondos, según condiciones |
(*) Rentabilidades pasadas no garantizan futuras, y no todas las carteras superan su referencia en todos los periodos. (**) El nivel de comisiones que cobra es de los más bajos en España. (***) Cuánto más dinero gestiona, menos comisiones cobra, y además, las bajan periódicamente según las condiciones y tramos que correspondan.
En el siguiente vídeo, a partir del minuto 1:04:00, Unai Ansejo (Co-Consejero Delegado) explica todo lo que debes saber sobre la gestión de inversiones que hacen en Indexa.
¿Quién está detrás de Indexa Capital?
En el año 2007, surgieron en Estados Unidos unos innovadores asesores online que revolucionaron la prestación de servicios financieros, brindando calidad a un costo notablemente bajo.
Estos pioneros, conocidos como «roboadvisor» o gestores automatizados de carteras de inversiones, rápidamente captaron la atención del mundo financiero.

En la búsqueda de introducir esta novedosa idea en España,
- Unai Ansejo, gestor de fondos en Consultor e Itzarri, y profesor en la Universidad del País Vasco;
- François Derbaix, cofundador de exitosas startups digitales como Aplázame, Soysuper, Rentalia y Toprural;
- y Ramón Blanco, fundador de Selftrade y Selfbank en España, y CEO en Boursorama Banque, decidieron unir fuerzas.
A este trío emprendedor se sumaron diversos inversores de gran renombre, formando así un equipo comprometido con la visión de llevar a cabo una iniciativa similar en territorio español.
Indexa Capital empezó a operar a finales de 2015 como agencia de valores autorizada y supervisada por la CNMV (nº257) – CIF A87409728 -, adherida al Fondo de Garantía de Inversiones (FOGAIN), y auditada por BDO.
¿Cuántos clientes tiene Indexa?
Tras más de diez años operando, Indexa Capital presenta las siguientes credenciales:
El servicio tiene clientes en España, Bélgica y Francia. La distribución geográfica cambia conforme crece su base de clientes.
- Clientes en España, Bélgica y Francia: 183.615, según la cifra publicada el 29/10/2026.
- Inversión media por cliente: unos 35.400 €, calculada con 6.500 millones de euros y 183.615 clientes.
- Activos gestionados, asesorados o comercializados: más de 6.500 millones de euros, según publica Indexa a 29/10/2026. Son conceptos distintos, no todos equivalen a gestión discrecional.
| Indicador | Dato publicado |
|---|---|
| Clientes | 183.615 |
| Activos gestionados, asesorados o comercializados | Más de 6.500 millones € |
| Inversión del equipo y accionistas en sus servicios | Más de 59 millones € |
| Ámbito de estas cifras | Conjunto de servicios y países incluidos por Indexa |
- Desde 2021 consigue beneficios como empresa.
- La capacidad de atraer nuevos clientes no cesa, con un impresionante crecimiento medio de activos de 198 MM € al mes en los últimos doce meses, según Indexa a 29/10/2026.
¿Qué otros hechos relevantes destaco?
- El equipo y determinados accionistas de Indexa Capital han invertido más de 59 millones de euros en las carteras que promueven, demostrando un compromiso auténtico, lo que en inglés se conoce como «skin in the game».
- Cotiza en el bolsa desde julio de 2023
- Ha conseguido múltiples premios, incluyendo el Top 100 Wealth Tech en los años 2019, 2020 y 2021, así como el título de Mejor RoboAdvisor en 2018, 2019, 2021, 2022 y 2023. Además, su cartera conservadora fue reconocida como la mejor en 2018 por Allfunds y Expansión.
- Ha extendido su presencia a Bélgica y Francia.
- Se presenta como el gestor de carteras independiente líder en España.
- Además, en colaboración con Caser Pensiones, ganó un concurso público para ser una de las cinco entidades para gestionar los Fondos de Pensiones de Empleo Simplificados de Promoción Pública (FPESPPs).
¿QUÉ SERVICIOS DE INVERSIÓN OFRECE INDEXA CAPITAL?
Indexa Capital ofrece una amplia variedad de servicios financieros. Te presento un RESUMEN de los principales, y más adelante valoro cada uno en profundidad.
Carteras de Fondos Indexados de Indexa Capital
- Ofrece 30 combinaciones de carteras de fondos indexados sin sesgo ISR, más la opción monetaria de perfil 0, adaptadas a 10 perfiles de riesgo.
- En lugar de invertir en un solo fondo, tu dinero se reparte entre varios fondos indexados de renta fija y de renta variable, con visión global.
- Está dirigido a inversores desde los más conservadores, hasta quienes tienen un mayor apetito por el riesgo.
- La comparación de costes publicada es un 88% más bajos que la media de la banca (datos de Indexa; incluye una estimación de alfa negativo de los fondos comparables, no solo comisiones)
Carteras de Fondos Indexados ISR de Indexa Capital
- 10 carteras de fondos socialmente responsables dirigidas a 10 perfiles de riesgo.
- Invierten en fondos indexados de renta fija y de renta variable con un enfoque en la inversión socialmente responsable.
- Mantienen diez perfiles de riesgo, pero su composición ISR no replica los tres rangos de fondos sin sesgo. Las comisiones sí dependen del importe de la cuenta.
Carteras de Planes de Pensiones de Indexa Capital
- Ofrece una gama de 10 carteras de planes de pensiones individuales y EPSV, y planes de empleo para empresas y autónomos con ciclo de vida o alternativa 100 % acciones.
- La inversión mínima varía: 50€ para planes individuales y EPSV, y también 50€ para autónomos; los planes de empleo para empresas no tienen inversión inicial mínima.
- Las carteras invierten en ETF de alta calidad y muy bajos costes, de renta fija y renta variable global.
Fondo Monetario de Indexa Capital
- Además, pone a disposición de sus clientes un fondo de inversión monetario.
- Se caracteriza por su bajo riesgo, comisiones reducidas y alta liquidez, lo que lo convierte en una opción atractiva si buscas una alternativa de riesgo reducido, sin garantía de capital, para mantener tu liquidez disponible.
Cuenta Corriente indexada
Indexa también ofrece una cuenta corriente remunerada, indexada al tipo de interés del BCE (Banco Central Europeo) menos 0,5 puntos porcentuales.
- Está pensada para saldos desde 10.000 €, ofrece liquidez diaria y no tiene comisiones ni condiciones.
- No permite operativa habitual y el saldo se mantiene en A&G Banco, con cobertura del FGD hasta 100.000 € por titular y entidad para el conjunto de depósitos elegibles.
Nuevos servicios
- Fondos de fondos: una alternativa de fondo único, con un producto mixto 75 % acciones y otro de renta variable internacional.
- Mercados privados: inversión a través de fondos gestionados por Bewater, con mínimos, costes e iliquidez diferentes de los de las carteras indexadas.
- Seguro de vida con CNP Iberia: amplía la oferta de protección que ya existía con Caser. Es un seguro de riesgo, no una inversión.
¿PARA QUÉ TIPO DE INVERSOR ES INDEXA CAPITAL?
En Indexa Capital contemplan diez perfiles o tipos de clientes, según su capacidad para asumir riesgos. En su nomenclatura, los perfiles se clasifican así:
- Inversor conservador o muy conservador (perfiles 1 y 2).
- Inversor de riesgo moderado (perfiles 3 y 4).
- Inversor de riesgo equilibrado (perfiles 5 y 6).
- Inversor dinámico (perfiles 7 y 8).
- Inversor arriesgado (perfiles 9 y 10).
PRUEBA AQUÍ PARA AVERIGUAR QUÉ PERFIL ERES TÚ
¿QUÉ RENTABILIDAD CONSIGUE INDEXA CAPITAL?
La rentabilidad acumulada la ves en la siguiente tabla. Fíjate que se compara con la conseguida por un Benchmark (*).
| Perfil | Menos de 10.000 € | Referencia | 10.000–100.000 € | Referencia | Más de 100.000 € | Referencia |
|---|---|---|---|---|---|---|
| 1 | 6,61 % | 11,37 % | 14,28 % | 11,35 % | 8,23 % | 11,37 % |
| 2 | 16,30 % | 11,37 % | 23,49 % | 11,35 % | 17,59 % | 11,37 % |
| 3 | 30,92 % | 11,37 % | 39,95 % | 11,35 % | 31,24 % | 11,37 % |
| 4 | 47,95 % | 28,19 % | 57,34 % | 30,10 % | 47,87 % | 28,19 % |
| 5 | 61,73 % | 28,19 % | 72,34 % | 30,10 % | 61,60 % | 28,19 % |
| 6 | 76,58 % | 28,19 % | 88,86 % | 30,10 % | 75,59 % | 28,19 % |
| 7 | 96,00 % | 28,19 % | 111,26 % | 30,10 % | 93,24 % | 28,19 % |
| 8 | 113,42 % | 48,54 % | 132,01 % | 50,76 % | 110,10 % | 48,54 % |
| 9 | 134,72 % | 67,19 % | 152,13 % | 69,69 % | 128,65 % | 67,19 % |
| 10 | 155,80 % | 118,88 % | 169,34 % | 131,29 % | 144,79 % | 118,88 % |
Esta tabla te muestra cómo han crecido diferentes carteras de inversión en Indexa Capital, comparándolas con un «benchmark» (una referencia que representa cómo lo hicieron la media de fondos de inversión similares en España).
- Las columnas de Indexa muestran el crecimiento de las inversiones en Indexa Capital.
- Las columnas de referencia muestran el crecimiento del benchmark (la referencia del mercado).
¿Qué significa lo que ves?
Cada «Cartera» (de la 1 a la 10) representa un nivel de riesgo diferente.
- Cartera 1 es la más conservadora (menor riesgo de mercado esperado; puede registrar pérdidas).
- Cartera 10 es la más agresiva (mayor riesgo y potencial de rentabilidad, sin garantía).
Cuanto más alta es la cartera, mayor ha sido la rentabilidad acumulada en estos años.
¿Qué más vemos?
- Que Indexa Capital ha crecido más que el benchmark en la mayoría de los perfiles del periodo comparable; la cartera 1 de algunos tamaños queda por debajo.
- Ejemplo: La Cartera 10 de 10.000 a 100.000 €, a 30/09/2026, ha subido 169,34% en total, mientras que el benchmark ha subido 131,29%.
- Es decir, si hubieras invertido 1.000€, al cierre de ese periodo tendrías 2.693,40€ con Indexa, pero solo 2.312,90€ con fondos similares.
2. Cuanto más arriesgada es la cartera, más rentabilidad ha conseguido en este periodo.
- Las carteras de mayor número han ganado más dinero con el tiempo.
- Pero ojo, más riesgo también significa que a corto plazo pueden bajar más.
3. Las carteras más conservadoras también han crecido.
- La Cartera 1, la más conservadora de todas, ha subido 14,28%, frente al 11,35% del benchmark en la serie de 10.000 a 100.000 €, a 30/09/2026.
- Para alguien que quiere asumir menos riesgo, en ese periodo concreto fue mejor que la referencia del mercado.
La diferencia a favor de Indexa Capital es muy importante.
(*) El Benchmark es la rentabilidad media de fondos de inversión similares recogidos por Inverco en España; no tiene exactamente la misma cartera ni necesariamente el mismo riesgo. Rentabilidades pasadas no garantizan resultados futuro
¿CÓMO FUNCIONA INDEXA CAPITAL?
Indexa Capital te ayuda a invertir de forma sencilla, transparente y con comisiones bajas.
- Siguen la idea de gestión indexada, invirtiendo en fondos que replican el mercado en lugar de tratar de ganarle.
- Te ofrecen una cartera que incluye varios varios fondos, adaptada al riesgo que quieres asumir, y no te prometen ganancias irreales, sino una estrategia de largo plazo sujeta a oscilaciones y pérdidas.
- Para conseguir beneficiarse del crecimiento sostenible de la economía global a largo plazo, las carteras invierten en más de 100 países, a través de fondos con miles de acciones y bonos.
Los servicios que más clientes atraen son lo siguientes:
| Servicio | En qué invierte | Qué utiliza | Desde qué importe |
|---|---|---|---|
| Carteras de fondos | Acciones y bonos globales, según perfil | Fondos indexados | 1.000 € |
| Carteras de fondos con sesgo ISR | Acciones y bonos con sesgo ISR, según perfil | Fondos indexados con características ISR | 1.000 € |
| Carteras de planes individuales y EPSV | Acciones y bonos globales, según perfil | Planes de pensiones que invierten en ETF | 50 € |
| Planes para autónomos | Ciclo de vida o 100 % acciones | Planes de empleo simplificados que invierten en ETF | 50 € |
También ofrece:
- Planes de pensiones de empleo para empresas.
- Carteras asesoradas por terceros (dirigidas a EAFIS – empresas de asesoramiento financiero).
- Servicios de asesoramiento para patrimonios elevados, según las condiciones de cada servicio.
Así mismo, dispone de marca blanca para entidades financieras, una cuenta para menores, un fondo de fondos mixto, una cuenta de fondos de mercados privados (gestionados por Bewater), y un seguro de vida de altas prestaciones y bajo coste.
¿Qué es la gestión indexada que hace Indexa Capital?
El asesoramiento de Indexa está basado en la Gestión Indexada, un modelo que invierte a muy largo plazo en índices mundiales de renta fija y renta variable (que a su vez engloban miles de bonos y acciones), y que mantiene todo el dinero invertido siempre, pase lo que pase con las bolsas mundiales, sin intentar adivinar qué sucederá en el futuro.
Ejemplos de los índices en los que invierte son:
- MSCI Europe: Un índice de acciones europea. Su número de componentes cambia con el tiempo.
- S&P 500: índice de acciones americanas. Incluye 500 acciones.
- MSCI Japan: índice de acciones japonesas. Su número de componentes cambia con el tiempo.
- Bloomberg Global Aggregate Float Adjusted and Scaled: índice de bonos globales de grado de inversión.
- Bloomberg Euro Government Float Adjusted Bond Index: índice de renta gubernamental europea. El número de bonos varía.
¿Qué consigue invirtiendo en índices, en vez de en bonos y acciones como hacen la gran mayoría de fondos de inversión y planes de pensiones en España?
Te lo resumimos:
- Reducen los costes al comprar un índice de 1.000 acciones, ya que es mucho más económico que adquirir las 1.000 acciones individualmente. Estos menores costes se traducen en comisiones muy bajas para el inversor, lo que aumenta las posibilidades de obtener una rentabilidad superior.
- Disminuyen los riesgos mediante la diversificación global en miles de acciones y bonos.
- Simplifican el control, supervisión y reequilibrio de las carteras gracias a la automatización de procesos, al mismo tiempo que reducen los costes, que también se trasladan al inversor.
- Buscan que obtengas la misma rentabilidad que los índices (conocida como la rentabilidad del mercado), una vez descontadas las comisiones. Esto reduce la necesidad de tomar decisiones sobre en qué valores invertir y, por ende, reduce la necesidad de seleccionar valores.
- Al invertir en índices, es el mercado el que determina qué acciones y bonos que cumplen sus reglas de composición deben formar parte de estos índices, en lugar de depender del juicio de un gestor (ya sea bueno o malo).
ENTRA AQUÍ Y LEE toda la explicación en su página web
¿Qué productos utiliza Indexa Capital para invertir?
Para invertir en los principales índices globales, emplea fondos indexados y ETFs (Exchange-Traded Funds), que son dos tipos de fondos de inversión de gestión pasiva.
- Estos fondos son conocidos por ser económicos y de alta calidad,
- Se enfocan en los principales índices mundiales de renta fija y renta variable.
- Además, tienen la capacidad de ajustarse a las condiciones económicas, ya que, con el tiempo, los índices incorporan las acciones y bonos de los emisores que cumplen sus reglas de composición.
- Adicionalmente, son las reglas de los índices, y no un gestor con buena o mala suerte, el que regularmente adaptan los índices para reflejar sus mercados en cada momento.
Cientos de roboasesores en los Estados Unidos, Reino Unido, Alemania, Francia, Italia y varias naciones asiáticas han adoptado un modelo de gestión de carteras de fondos bastante parecido.
Esta explicación corresponde a sus servicios indexados. La cuenta de mercados privados utiliza fondos de capital privado, deuda privada e infraestructuras: su selección y sus riesgos son distintos de los de los índices cotizados. Más adelante los analizo por separado.
¿Dónde invierte Indexa Capital?
Invierte en grupos de:
- Acciones: europeas, de EEUU, Japón, de países asiáticos y emergentes, así como de empresas globales de pequeña capitalización.
- Bonos: de medio y largo plazo de empresas y de gobiernos europeos y USA, de países emergentes, y también los ligados a la inflación.
Aquí tienes un resumen de los objetivos que persiguen al seleccionar cada clase (bloque) de activos en los que invierte:
| Bloque de inversión | Exposición | Función y riesgo principal |
|---|---|---|
| Acciones globales desarrolladas | Empresas de varios mercados desarrollados | Participar en su evolución a largo plazo; exposición a divisas y caídas bursátiles |
| Acciones de Europa, EE. UU. y Japón | Mercados regionales | Ajustar el reparto geográfico de las carteras de mayor tamaño |
| Acciones emergentes | Empresas de mercados emergentes | Diversificar geografías, con riesgos políticos, de divisa y de mercado |
| Acciones de pequeña capitalización | Empresas pequeñas de mercados desarrollados | Ampliar la cobertura más allá de las grandes compañías |
| Bonos de gobiernos y empresas | Deuda de distintos emisores y vencimientos | Diversificar respecto a las acciones; riesgo de tipos de interés y crédito |
| Bonos ligados a la inflación | Deuda pública ligada a índices de precios | Exposición a inflación, sin garantía de preservar el capital a corto plazo |
| Monetario | Instrumentos de deuda de muy corto plazo | Gestionar liquidez con riesgo reducido, sin garantía de capital |
¿Por qué invierte en grupos de activos en vez de en acciones y bonos individuales?
- Aportan mayor diversificación global a las carteras al distribuirse en numerosas inversiones y subtipos de activos, reduciendo así el riesgo financiero.
- Son altamente fiables y generan rendimientos consistentes. Esto contrasta con las criptomonedas o el oro, que no generan rentabilidad por sí mismos.
- Poseen un tamaño suficientemente considerable como para ser una parte significativa de cualquier cartera. Representan de manera efectiva el desempeño de un mercado en su totalidad, en lugar de ser una simple muestra de este.
- Brindan protección contra la inflación, actuando como un resguardo ante la erosión del valor del dinero.
- Reducen al mínimo los costes de gestión y las comisiones que los inversores deben afrontar, lo que se traduce en un mayor rendimiento neto de sus inversiones.
Las carteras incorporan más clases de activos (hasta 12) en función de su tamaño.
¿Cómo invierte Indexa Capital?
Indexa Capital crea un MIX DE FONDOS INDEXADOS para cada cartera. Este portafolio, o mix de fondos, está cuidadosamente diseñado para seguir una estrategia diversificada a lo largo del tiempo, ajustándose tanto a tu tolerancia al riesgo como a la cantidad de dinero que decides invertir.
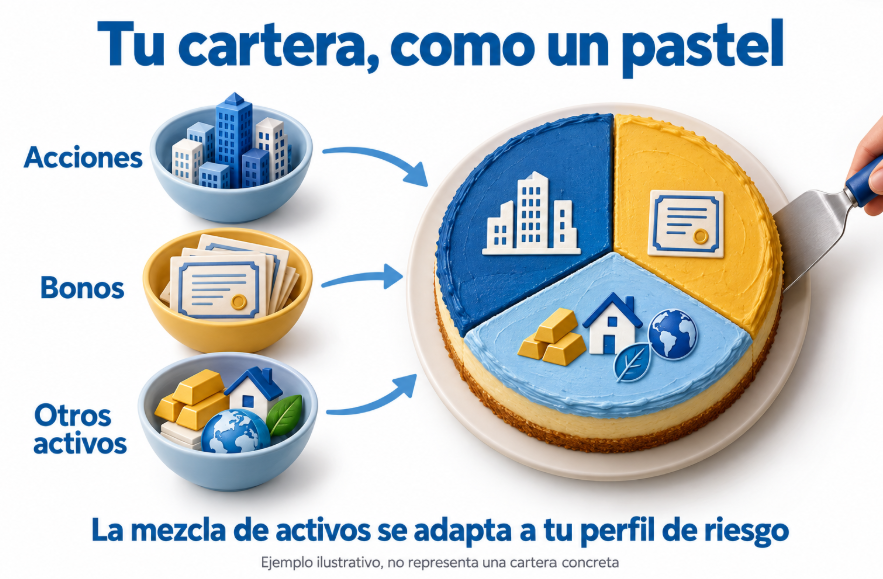
Imagina que tu inversión es como un pastel y los ingredientes son diferentes tipos de activos, como acciones, bonos y otros instrumentos financieros.
Indexa Capital se encarga de decidir cuánta cantidad de cada ingrediente debe tener tu pastel para que tenga el mejor sabor posible.
Cuando toman decisiones, consideran muchos factores, como cuánto riesgo estás dispuesto a tomar y cuánto dinero planeas invertir. Es un poco como planificar una fiesta: piensas en cuántos invitados tendrás, cuánta comida necesitas y cuánto tiempo durará la celebración. En este caso, Indexa Capital piensa en cuánto riesgo puedes manejar y cuánto tiempo planeas mantener tu inversión.
Después de evaluar todos estos factores, crean las carteras que consideran más apropiadas a largo plazo para diferentes tipos de perfiles de riesgo inversor.
Un detalle interesante es que generalmente mantienen estas combinaciones sin hacer cambios significativos de un año a otro, lo que aporta estabilidad con el tiempo, como tener una receta clásica que sabes que siempre te gusta.
Ahora, echa un vistazo al mix de tipos de fondos en cada uno de los tres tramos de cartera que ofrece:
Carteras de 1.000 a 10.000 Euros
| Clase de activo | #0 | #1 | #2 | #3 | #4 | #5 | #6 | #7 | #8 | #9 | #10 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Total acciones (%) | 0 % | 10 % | 20 % | 30 % | 40 % | 50 % | 60 % | 70 % | 80 % | 90 % | 100 % |
| Acciones globales (%) | 0 % | 10 % | 20 % | 30 % | 40 % | 50 % | 60 % | 70 % | 80 % | 90 % | 90 % |
| Acciones economías emergentes (%) | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 10 % |
| Monetario (%) | 100 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % |
| Bonos globales a largo plazo cubierto a euro (%) | 0 % | 90 % | 80 % | 70 % | 60 % | 50 % | 40 % | 30 % | 20 % | 10 % | 0 % |
| Pronóstico de rentabilidad (% anual) | 2,4 % | 2,9 % | 3,1 % | 3,4 % | 3,6 % | 3,8 % | 4,0 % | 4,2 % | 4,4 % | 4,7 % | 4,9 % |
| Pronóstico de volatilidad (% anual) | 0,4 % | 4,0 % | 4,4 % | 5,2 % | 6,3 % | 7,5 % | 8,8 % | 10,1 % | 11,5 % | 12,9 % | 14,3 % |
Indexa Capital distribuye las carteras en acciones y bonos globales, abarcando inversiones en todo el mundo. Las acciones representan una parte de grandes y medianas empresas, como Apple, Microsoft, Nvidia, Google, Bershire Hathaway, entre otras, y se reparten entre múltiples sectores y mercados desarrollados; el perfil 10 añade inversión en países emergentes.
Por otro lado, la parte de bonos consiste en miles de bonos de alta calidad crediticia, emitidos por empresas y gobiernos de diferentes países.
Ahora, mira cómo ajustan la mezcla de estos ingredientes en función del riesgo:
- A medida que te desplazas de la cartera más conservadora (la #1) a la más arriesgada (la #10), notarás cambios en la proporción de acciones y bonos.
- En la cartera #2, que es un poco más arriesgada que la #1, el 80% de la inversión está en bonos y el 20% en acciones. A medida que subes en el nivel de riesgo, como en la cartera #3, la proporción de bonos disminuye al 70%, mientras que la de acciones aumenta al 30%. (*)
- Incluso la cartera más conservadora, la #1, destinada a inversores muy cautelosos, incluye un 10% de renta variable. La alternativa sin acciones es el perfil 0, monetario, que tampoco garantiza el capital.
- Desde septiembre de 2025, la cartera más arriesgada, la #10, tiene una distribución objetivo del 100% en acciones. Puede mantener efectivo operativo y está sujeta a oscilaciones y pérdidas importantes.
(*) Si te interesa, en el siguiente enlace puedes ver el análisis de la cartera #2 de Indexa Capital.
Carteras de 10.000 a 100.000 Euros
| Clase de activo | #0 | #1 | #2 | #3 | #4 | #5 | #6 | #7 | #8 | #9 | #10 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Total acciones (%) | 0 % | 10 % | 20 % | 30 % | 40 % | 50 % | 60 % | 70 % | 80 % | 90 % | 100 % |
| Acciones Europa (%) | 0 % | 4 % | 7 % | 8 % | 11 % | 14 % | 16 % | 19 % | 22 % | 24 % | 27 % |
| Acciones Estados Unidos (%) | 0 % | 6 % | 10 % | 13 % | 18 % | 22 % | 27 % | 31 % | 35 % | 40 % | 44 % |
| Acciones economías emergentes (%) | 0 % | 0 % | 3 % | 3 % | 4 % | 5 % | 6 % | 7 % | 9 % | 10 % | 11 % |
| Acciones Japón (%) | 0 % | 0 % | 0 % | 3 % | 3 % | 4 % | 5 % | 6 % | 6 % | 7 % | 8 % |
| Acciones globales pequeña capitalización (%) | 0 % | 0 % | 0 % | 3 % | 4 % | 5 % | 6 % | 7 % | 8 % | 9 % | 10 % |
| Monetario (%) | 100 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % |
| Bonos empresas europeas (%) | 0 % | 16 % | 14 % | 13 % | 11 % | 9 % | 7 % | 5 % | 4 % | 3 % | 0 % |
| Bonos gobiernos europeos (%) | 0 % | 25 % | 22 % | 19 % | 16 % | 14 % | 11 % | 9 % | 5 % | 4 % | 0 % |
| Bonos europeos ligados a la inflación (%) | 0 % | 9 % | 8 % | 7 % | 6 % | 5 % | 4 % | 3 % | 3 % | 3 % | 0 % |
| Bonos gobierno EEUU cubierto a euro (%) | 0 % | 24 % | 22 % | 19 % | 16 % | 14 % | 11 % | 8 % | 4 % | 0 % | 0 % |
| Bonos empresas EEUU cubierto a euro (%) | 0 % | 16 % | 14 % | 12 % | 11 % | 8 % | 7 % | 5 % | 4 % | 0 % | 0 % |
| Pronóstico de rentabilidad (% anual) | 2,4 % | 2,9 % | 3,1 % | 3,3 % | 3,5 % | 3,7 % | 4,0 % | 4,2 % | 4,4 % | 4,6 % | 4,8 % |
| Pronóstico de volatilidad (% anual) | 0,4 % | 4,9 % | 5,2 % | 5,7 % | 6,7 % | 7,7 % | 8,9 % | 10,1 % | 11,5 % | 12,8 % | 14,1 % |
- A diferencia de las más pequeñas, en estas carteras la selección de inversiones se reparte en más tipos de activos y posiciones.
- Incorporan miles de acciones de grandes, medianas y pequeñas empresas de Europa, EEUU, Japón, de economías Emergentes; junto con miles de bonos de empresas y Gobiernos Europeos, bonos ligados a la inflación, y bonos de economías emergentes en las carteras de más de 100.000 €.
Carteras de más de 100.000 Euros
| Clase de activo | #0 | #1 | #2 | #3 | #4 | #5 | #6 | #7 | #8 | #9 | #10 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Total acciones (%) | 0 % | 10 % | 20 % | 30 % | 40 % | 50 % | 60 % | 70 % | 80 % | 90 % | 100 % |
| Acciones Europa (%) | 0 % | 3 % | 6 % | 8 % | 10 % | 13 % | 15 % | 18 % | 21 % | 23 % | 26 % |
| Acciones Estados Unidos (%) | 0 % | 5 % | 9 % | 12 % | 17 % | 21 % | 26 % | 30 % | 34 % | 39 % | 43 % |
| Acciones economías emergentes (%) | 0 % | 2 % | 3 % | 3 % | 4 % | 5 % | 6 % | 7 % | 8 % | 9 % | 10 % |
| Acciones Japón (%) | 0 % | 0 % | 2 % | 2 % | 3 % | 4 % | 5 % | 5 % | 6 % | 7 % | 8 % |
| Acciones Pacífico sin Japón (%) | 0 % | 0 % | 0 % | 2 % | 2 % | 2 % | 2 % | 3 % | 3 % | 3 % | 3 % |
| Acciones globales pequeña capitalización (%) | 0 % | 0 % | 0 % | 3 % | 4 % | 5 % | 6 % | 7 % | 8 % | 9 % | 10 % |
| Monetario (%) | 100 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % |
| Bonos empresas europeas (%) | 0 % | 15 % | 13 % | 12 % | 10 % | 9 % | 7 % | 5 % | 3 % | 2 % | 0 % |
| Bonos economías emergentes cubierto a euro (%) | 0 % | 4 % | 4 % | 3 % | 3 % | 2 % | 2 % | 2 % | 2 % | 0 % | 0 % |
| Bonos gobiernos europeos (%) | 0 % | 24 % | 21 % | 18 % | 16 % | 13 % | 11 % | 8 % | 5 % | 2 % | 0 % |
| Bonos europeos ligados a la inflación (%) | 0 % | 9 % | 8 % | 7 % | 6 % | 5 % | 4 % | 3 % | 2 % | 2 % | 0 % |
| Bonos gobierno EEUU cubierto a euro (%) | 0 % | 23 % | 21 % | 18 % | 15 % | 13 % | 10 % | 7 % | 5 % | 2 % | 0 % |
| Bonos empresas EEUU cubierto a euro (%) | 0 % | 15 % | 13 % | 12 % | 10 % | 8 % | 6 % | 5 % | 3 % | 2 % | 0 % |
| Pronóstico de rentabilidad (% anual) | 2,4 % | 3,0 % | 3,2 % | 3,4 % | 3,6 % | 3,8 % | 4,0 % | 4,2 % | 4,5 % | 4,6 % | 4,9 % |
| Pronóstico de volatilidad (% anual) | 0,4 % | 4,8 % | 5,1 % | 5,8 % | 6,7 % | 7,7 % | 8,9 % | 10,2 % | 11,4 % | 12,7 % | 14,0 % |
- En las carteras de mayor tamaño los pesos de renta fija y renta variable sigue el mismo patrón que en las anteriores, pero se diversifican aun más, y como verás más adelante, sus comisiones son inferiores.
¿Qué fondos indexados y ETF utiliza Indexa Capital?
Indexa elige fondos indexados y ETFs de alta calidad y bajo coste, que mejor replican los índices.
¿Qué quiere decir de alta calidad?
- Que se pueden comprar y vender con suficiente liquidez, aunque su precio puede cambiar (los que tengan mayor liquidez y tamaño);
- Que tienen los menores costes internos;
- Y que replican (copian) los índices con mayor precisión, la cual se mide utilizando un ratio denominado tracking error.
En el siguiente cuadro tienes un ejemplo de FONDOS INDEXADOS seleccionados (*). Incluye el nombre del fondo indexado y su ISIN, el índice de renta variable o renta fija que replica, su tamaño, sus comisiones y su tracking error.
| Fondo indexado | ISIN | Índice | En qué invierte | Valores en el fondo | Patrimonio total (M€) | OCF anual | Tracking error 3 años |
|---|---|---|---|---|---|---|---|
| Vanguard European Stock Index Euro – Institutional Plus | IE00BFPM9L96 | MSCI Europe | Europa; grandes y medianas empresas | 396 | 7.370 | 0,08 % | 0,31 % |
| Vanguard US 500 Stock Index Euro – Institutional Plus | IE00BFPM9V94 | S&P 500 | Grandes empresas de EE. UU. | 505 | 18.310 | 0,06 % | 0,01 % |
| Vanguard Japan Stock Index Euro – Institutional Plus | IE00BFPM9P35 | MSCI Japan | Grandes y medianas empresas de Japón | 168 | 4.910 | 0,12 % | 0,39 % |
| Vanguard Emerging Markets Stock Index Euro – Institutional Plus | IE00BFPM9J74 | MSCI Emerging Markets | Grandes y medianas empresas emergentes | 1.192 | 19.280 | 0,16 % | 0,59 % |
| Vanguard Pacific Ex-Japan Stock Index Euro – Institutional Plus | IE00BGCC5G60 | MSCI Pacific ex-Japan Index | Pacífico desarrollado sin Japón | 88 | 3.400 | 0,12 % | 0,08 % |
| Vanguard Global Small Cap Index Euro – Institutional Plus | IE00BFRTDD83 | MSCI Small Caps | Pequeñas empresas de países desarrollados | 3.899 | 6.880 | 0,24 % | 0,14 % |
| Vanguard Global Stock Index Euro – Institutional Plus | IE00BFPM9N11 | MSCI World | Grandes y medianas empresas de países desarrollados | 1.263 | 23.920 | 0,11 % | 0,06 % |
| Vanguard Global Bond Index Fund Institutional Plus EUR Hedged Acc | IE00BGCZ0B53 | Bloomberg GA Float Adjusted Bond | Bonos globales de grado de inversión; cobertura a euro | 15.106 | 26.510 | 0,10 % | 0,15 % |
| Vanguard US Government Bond Index Euro Hedged – Institutional Plus | IE00BF6T7R10 | Bloomberg U.S. Government Float Bond Index | Deuda pública de EE. UU.; cobertura a euro | 340 | 5.530 | 0,06 % | 0,14 % |
| Vanguard US Investment Grade Bond Index Euro Hedged – Institutional Plus | IE00BZ04LQ92 | Bloomberg GA USD Credit Float Bond Index | Bonos corporativos de EE. UU.; cobertura a euro | 7.157 | 1.230 | 0,08 % | 0,46 % |
| Vanguard Euro Investment Grade Bond Index Euro – Institutional Plus | IE00BFPM9X19 | Bloomberg Euro Non-Government Bond | Bonos no gubernamentales denominados en euros | 2.839 | 1.330 | 0,08 % | 0,15 % |
| Vanguard Euro Government Bond Index – Institutional Plus | IE00BFPM9W02 | Bloomberg GA Euro Government Bond | Deuda pública de la zona euro | 1.035 | 7.820 | 0,06 % | 0,07 % |
| Vanguard Eurozone Inflation-Linked Bond Index Euro – Institutional Plus | IE00BGCZ0719 | Bloomberg Eurozone – Euro CPI TR | Deuda pública de la zona euro ligada a inflación | 33 | 1.500 | 0,06 % | 0,06 % |
En el mundo hay muchos proveedores de fondos indexados y ETF, al igual que gran variedad de índices en los que invertir. La mayor o menor habilidad de Indexa Capital será escoger y repartir las carteras entre los mejores y más fiables, tarea clave cuando hablamos de una buena gestión indexada.

(*) La selección de inversiones en los Planes Indexados sigue un método similar, pero en vez de fondos indexados utilizan ETF (Exchange Traded Funds, o fondos cotizados).
(**) En este método de inversión casi el 100% de tu dinero estará SIEMPRE invertido en los fondos indexados de tu cartera, suban o bajen los mercados en los que invierte.
(***) Desde 2022, Indexa añadió nuevos fondos indexados socialmente responsables.
¿Cómo es el test de perfil de riesgo en Indexa Capital?
Para determinar tu perfil de riesgo, Indexa ha desarrollado un minucioso cuestionario de 15 preguntas. Esta herramienta utiliza fundamentos científicos respaldados por fórmulas matemáticas para evaluar tu nivel de riesgo basándose en datos como:
- tu edad (generalmente, cuanto más joven, más disposición al riesgo);
- experiencia previa en inversiones;
- situación patrimonial actual;
- ingresos y su estabilidad;
- expectativas de beneficios;
- tu actitud frente a eventos y movimientos en los mercados financieros;
- y tu coherencia en las respuestas al cuestionario.
PRUÉBALO GRATUITAMENTE AQUÍ Y AVERIGUA TU PERFIL
- Una vez que hayas respondido a las preguntas del cuestionario, se te asignará un perfil de riesgo en una escala del 1 al 10, siendo el 1 el más conservador y el 10 el más arriesgado.
- Luego, se te presentará una cartera mixta de fondos o planes de pensiones, numerada del 1 al 10 según tus necesidades, donde el #1 es el enfoque más conservador y el #10 es el más arriesgado.
En la siguiente tabla ves la distribución que cada cartera tiene, desde la #1 a la #10. La columna de la izquiera te muestra el tipo de activo (o inversión). Las restantes te indican qué porcentaje invierten en esos activos.
Por ponerte un ejemplo: La cartera #3 (cuarta columna desde la izquierda) invierte un 30% en acciones y un 70% en bonos. El reparto regional depende del tamaño de la cartera y está detallado en las tablas.
| Clase de activo | #0 | #1 | #2 | #3 | #4 | #5 | #6 | #7 | #8 | #9 | #10 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Total acciones (%) | 0 % | 10 % | 20 % | 30 % | 40 % | 50 % | 60 % | 70 % | 80 % | 90 % | 100 % |
| Acciones Europa (%) | 0 % | 4 % | 7 % | 8 % | 11 % | 14 % | 16 % | 19 % | 22 % | 24 % | 27 % |
| Acciones Estados Unidos (%) | 0 % | 6 % | 10 % | 13 % | 18 % | 22 % | 27 % | 31 % | 35 % | 40 % | 44 % |
| Acciones economías emergentes (%) | 0 % | 0 % | 3 % | 3 % | 4 % | 5 % | 6 % | 7 % | 9 % | 10 % | 11 % |
| Acciones Japón (%) | 0 % | 0 % | 0 % | 3 % | 3 % | 4 % | 5 % | 6 % | 6 % | 7 % | 8 % |
| Acciones globales pequeña capitalización (%) | 0 % | 0 % | 0 % | 3 % | 4 % | 5 % | 6 % | 7 % | 8 % | 9 % | 10 % |
| Monetario (%) | 100 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % |
| Bonos empresas europeas (%) | 0 % | 16 % | 14 % | 13 % | 11 % | 9 % | 7 % | 5 % | 4 % | 3 % | 0 % |
| Bonos gobiernos europeos (%) | 0 % | 25 % | 22 % | 19 % | 16 % | 14 % | 11 % | 9 % | 5 % | 4 % | 0 % |
| Bonos europeos ligados a la inflación (%) | 0 % | 9 % | 8 % | 7 % | 6 % | 5 % | 4 % | 3 % | 3 % | 3 % | 0 % |
| Bonos gobierno EEUU cubierto a euro (%) | 0 % | 24 % | 22 % | 19 % | 16 % | 14 % | 11 % | 8 % | 4 % | 0 % | 0 % |
| Bonos empresas EEUU cubierto a euro (%) | 0 % | 16 % | 14 % | 12 % | 11 % | 8 % | 7 % | 5 % | 4 % | 0 % | 0 % |
| Pronóstico de rentabilidad (% anual) | 2,4 % | 2,9 % | 3,1 % | 3,3 % | 3,5 % | 3,7 % | 4,0 % | 4,2 % | 4,4 % | 4,6 % | 4,8 % |
| Pronóstico de volatilidad (% anual) | 0,4 % | 4,9 % | 5,2 % | 5,7 % | 6,7 % | 7,7 % | 8,9 % | 10,1 % | 11,5 % | 12,8 % | 14,1 % |
Es importante que tengas en cuenta que, en caso de dudas respecto al nivel de riesgo que estás dispuesto/a a asumir, la herramienta te asignará la opción más conservadora. Por ejemplo, si tus respuestas en el cuestionario indican que podrías ser un nivel 5 o 6 de riesgo, se te asignará el nivel más bajo, es decir, el 5.
¿Qué son los ajustes automáticos?
Esto es muy importante.
La estrategia de ajustes automáticos es esencial para mantener el equilibrio entre riesgo y rentabilidad, así como los porcentajes de cada clase de activos en tu cartera inicial, basada en tu perfil inversor cuando comenzaste a invertir. Este enfoque busca controlar las desviaciones del riesgo contratado (*).
Los ajustes automáticos son un elemento crucial en la gestión de carteras de inversión. Desempeñan un papel fundamental para buscar que las carteras se mantengan en línea con el nivel de riesgo que cada cliente eligió al definir su perfil de inversor.
Estos ajustes automáticos se aplican en tres situaciones clave:
- Cambios en la edad: A medida que cumples años, puede corresponder asumir un menor riesgo según el servicio y tu situación en tus inversiones.
- Cambios en el perfil inversor: Si en algún momento decides cambiar tu perfil de inversor por cualquier motivo, los ajustes automáticos se adaptarán a tus nuevas preferencias.
- Reequilibrio de activos: Indexa Capital realiza automáticamente ajustes cuando el peso de un activo en tu cartera supera o cae por debajo de ciertos umbrales, según umbrales relativos y mínimos económicos definidos para cada cuenta. No intenta anticipar la dirección del mercado.

Lo más destacado, es que estos ajustes se realizan sin requerir tu intervención y con posible diferimiento fiscal en los traspasos de fondos que cumplan los requisitos para personas físicas residentes en España, lo que constituye uno de los aspectos distintivos de Indexa Capital.
Para ilustrar mejor este concepto, considera este ejemplo práctico:
- Supón que inviertes en la cartera 5, en la cual la renta variable pesa el 50% y la renta fija el 50%.
- Ahora, imagina que con el tiempo, el rendimiento de la renta fija aumenta, lo que resulta en un aumento de su peso al 52,5% (2,5 puntos porcentuales más que la asignación inicial).
- En esta situación, tu cartera se ajustará automáticamente: venderá parte de los fondos de renta fija y comprará fondos de renta variable, de manera que los pesos vuelvan a su distribución original.
Este proceso busca que tu cartera se mantenga en línea con tus objetivos y tu perfil de inversión sin necesidad de que tomes decisiones o acciones manuales. Es una característica distintiva de Indexa Capital que permite mantener el reparto objetivo a lo largo del tiempo.
(*) Resultados pasados no son una garantía de obtenerlos en el futuro.
| Situación | Criterio publicado |
|---|---|
| Fondos de menos de 100.000 € y carteras ISR | Desviaciones opuestas superiores a 1,5 puntos porcentuales en dos fondos |
| Fondos de más de 100.000 €, sin sesgo ISR | Desviaciones opuestas superiores a 1,25 puntos porcentuales |
| Planes individuales y EPSV | Umbral de 5 puntos porcentuales |
| Importe de las operaciones | Como norma, al menos 100 € |
| Volatilidad especialmente alta | Los umbrales pueden ampliarse temporalmente |
En el ejemplo anterior, los 2,5 puntos de desviación sirven para entender el mecanismo, no para describir el umbral actual de todas las cuentas. Indexa publica reglas relativas, importes mínimos y criterios adicionales. Los reajustes buscan volver al riesgo elegido; no garantizan ganar más que una cartera sin rebalancear.
¿Qué impuestos pagas en Indexa Capital?
En el penúltimo paso de su método, minimizan el impacto fiscal de la inversión de sus clientes. Para ello, las carteras son de fondos indexados registrados en la CNMV, que se benefician de la fiscalidad de los fondos en España. Además ofrecen un sistema de reembolsos que facilita la optimización fiscal, vendiendo, en caso que lo solicites, las posiciones con las que pagarás menos impuestos.
Por su parte, los planes indexados tienen la misma fiscalidad que los planes de pensiones convencionales en España.
¿Qué otros servicios ofrece Indexa Capital?
Para sus clientes de carteras de fondos ofrece:
- Una plataforma digital (web + app) llena de información muy útil (incluye también, un planificador de finanzas personales).

- Una intranet en la que puedes entrar siempre que quieras, y ver la evolución de tu cartera con todo detalle de explicaciones; y cada mes te envía un email con el resumen de la evolución de tu cartera, su composición, estadísticas.
- Un chat en vivo para consultar dudas, así como un email y un teléfono, y además te puedes registrar en su blog y unirte a varias redes sociales en las que comparten información útil, estudios muy formativos, y noticias relevantes.
- Para clientes con patrimonios elevados puede ofrecer servicios adicionales de atención y seguimiento según el tramo. Conviene comprobar qué prestaciones corresponden a cada caso.
¿Qué comisiones cobra Indexa Capital?
Indexa Capital se esfuerza para que sus clientes paguen las comisiones más reducidas posibles. Este enfoque no solo beneficia la rentabilidad de los inversores, sino que también contribuye al éxito a largo plazo de sus carteras.
Como te mencionaba anteriormente, las comisiones reducen las ganancias potenciales y su efecto se acumula con los años.
Un ejemplo ilustrativo de esta diferencia de comisiones es el Vanguard Euro Government Bond Index Eur, uno de los fondos indexados seleccionados por Indexa.
- Su comisión interna es del 0,06% para la clase Institutional Plus identificada en la tabla, y se diversifica en una cartera amplia de bonos.
- Ahora, si comparamos estas tarifas con las de un fondo de gestión activa de renta fija europea comercializado en España, (con comisiones por encima del 1%) es probable que veas una diferencia significativamente a favor de los fondos indexados.
Esto respalda la firme convicción de Indexa de que minimizar las comisiones es esencial para maximizar la rentabilidad a largo plazo de sus clientes.
Ya verás, mira el siguiente cuadro comparativo de COMISIONES DE FONDOS. Muestra las diferencias entre:
| Concepto (% anual) | Indexa: media publicada | Fondos comparables: estimación de Indexa |
|---|---|---|
| Comisión de gestión de cartera | 0,338 % | 0,000 % |
| Custodia | 0,093 % | 0,000 % |
| Gestión interna de los fondos | 0,096 % | 1,070 % |
| Administración de los fondos | 0,000 % | 0,090 % |
| Otras comisiones | 0,000 % | 0,370 % |
| Subtotal de comisiones y gastos | 0,527 % | 1,530 % |
| Alfa negativo estimado por Indexa | 0,000 % | 2,788 % |
| Total incluyendo coste de oportunidad | 0,527 % | 4,318 % |
- Las comisiones medias y costes de Indexa Capital: 0,527% de coste total medio publicado.
- Las de Fondos mixtos/perfilados similares ofrecidos en España a inversores que podrían ser clientes de Indexa: 4,318%, incluyendo una estimación de alfa negativo;
- El alfa negativo refleja menor rentabilidad relativa estimada: no es una comisión que el banco cobre en la cuenta. Las condiciones de banca privada dependen de la entidad y del servicio contratado.
¿Sabrías calcular cuánto dinero puedes acumular en dos inversiones similares, una que te cobre un 0,57% y la otra un 3,4% anual?
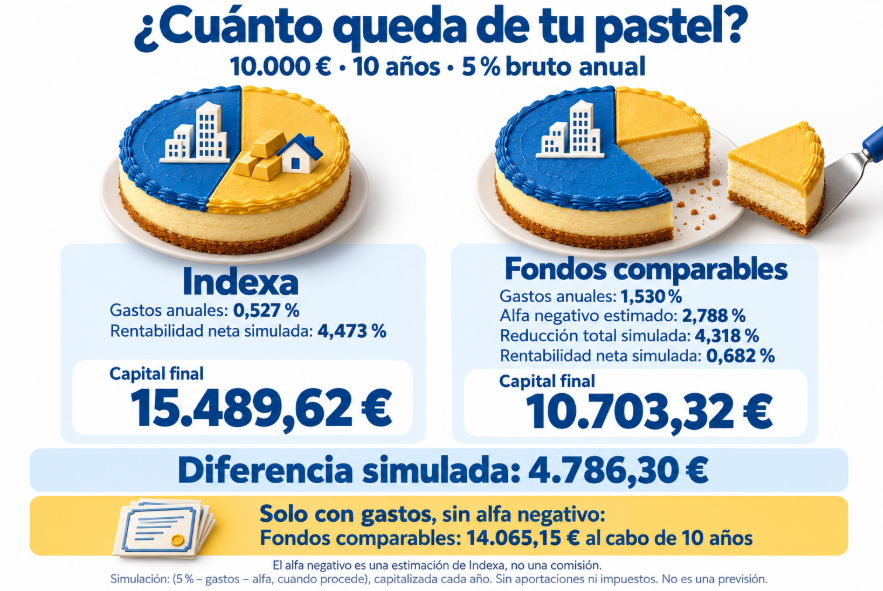
El efecto acumulado dependerá de la rentabilidad bruta, el plazo y las aportaciones; no es un ahorro fijo del 40%. Eso es muchísimo dinero!!!
¿Cada cuánto reduce las comisiones Indexa Capital?
Una de las promesas de Indexa Capital es reducir sus comisiones a medida que crezca el dinero que gestionan.
Desde su fundación en 2015 lo han hecho en muchas ocasiones (con rebajas vigentes desde enero de 2026 y condiciones actualizadas en octubre de 2026), un regalo al que la gran de mayoría de ahorradores en fondos no estábamos para nada acostumbrados.
SI ABRES CUENTA A TRAVÉS DE ESTE ENLACE DE INVITACIÓN, TE BENEFICIARÁS DE «0» COMISIONES DE GESTIÓN PARA TUS PRIMEROS 15.000€ INVERTIDOS DURANTE UN AÑO, SEGÚN LAS CONDICIONES DE LA PROMOCIÓN.
¿CÓMO SON LAS CARTERAS DE FONDOS DE INDEXA CAPITAL?
Indexa capital te propone 30 combinaciones de carteras de fondos indexados normales y 10 con sesgo ISR: Una para cada perfil inversor que contempla (en total 10), y para cada rango de tamaño de cartera sin sesgo (en total 3).
Este es el resumen:
| Tamaño | Fondos y composición | Mínimo ordinario |
|---|---|---|
| Menos de 10.000 € | Dos fondos en los perfiles 1–9; el perfil 10 combina acciones desarrolladas y emergentes | 1.000 € |
| De 10.000 a 100.000 € | Hasta diez clases de activo, según perfil | 10.000 € para acceder a este tramo |
| Más de 100.000 € | Hasta doce clases de activo, según perfil | Más de 100.000 € para acceder a este tramo |
| Perfil 0 | Fondo monetario | 1.000 € como mínimo inicial ordinario |
El perfil 0 es monetario y el perfil 10 tiene objetivo 100% acciones.
¿Cuál es la inversión mínima en Indexa Capital?
Dispone de tres tamaños de carteras de fondos:
- De 1.000 a 10.000€;
- de 10.000 a 100.000€;
- más de 100.000€.

Cada rango tiene diferencias de comisiones y en qué invierte.
Las aportaciones adicionales una vez iniciado cualquiera de los tres rangos, no tienen un mínimo de transferencia, aunque la inversión se ejecuta al alcanzar los mínimos de operación publicados. Cuando las haces, ellos se encargan de repartir el dinero que aportes respetando los pesos y fondos de tu cartera.
Desde el 23 de junio de 2026, el mínimo inicial ordinario es de 1.000 € para nuevos clientes y 500 € para quienes ya son clientes y cumplen las condiciones. La reducción amplía el acceso, pero las nuevas cuentas de menos de 2.000 € tienen un tramo de gestión del 0,520 % anual. Las cuentas anteriores conservan la mejor tarifa que les corresponda. El tramo baja automáticamente cuando la cuenta supera el siguiente umbral.
¿Qué fondos Vanguard ofrece Indexa Capital?
Es relevante destacar que la gran mayoría de los fondos indexados seleccionados por Indexa Capital provienen de Vanguard, una pionera y líder indiscutible en la gestión de fondos indexados y ETFs.
Los fondos elegidos ofrecen clases institucionales que no suelen ser accesibles al pequeño inversor directamente y, además, aplican comisiones internas reducidas.
- Cada uno de estos fondos indexados replica un índice específico de renta variable o de renta fija.
- Cada índice representa un mercado global diverso en términos de tipología.
- La combinación de estos índices en las carteras brinda un alto grado de diversificación, lo que es fundamental para la consecución de los objetivos de rentabilidad a largo plazo.
| Fondo / mercado | ISIN | Índice |
|---|---|---|
| Vanguard European Stock Index Euro – Institutional Plus | IE00BFPM9L96 | MSCI Europe |
| Vanguard US 500 Stock Index Euro – Institutional Plus | IE00BFPM9V94 | S&P 500 |
| Vanguard Japan Stock Index Euro – Institutional Plus | IE00BFPM9P35 | MSCI Japan |
| Vanguard Emerging Markets Stock Index Euro – Institutional Plus | IE00BFPM9J74 | MSCI Emerging Markets |
| Vanguard Pacific Ex-Japan Stock Index Euro – Institutional Plus | IE00BGCC5G60 | MSCI Pacific ex-Japan Index |
| Vanguard Global Small Cap Index Euro – Institutional Plus | IE00BFRTDD83 | MSCI Small Caps |
| Vanguard Global Stock Index Euro – Institutional Plus | IE00BFPM9N11 | MSCI World |
| Vanguard Global Bond Index Fund Institutional Plus EUR Hedged Acc | IE00BGCZ0B53 | Bloomberg GA Float Adjusted Bond |
| Vanguard US Government Bond Index Euro Hedged – Institutional Plus | IE00BF6T7R10 | Bloomberg U.S. Government Float Bond Index |
| Vanguard US Investment Grade Bond Index Euro Hedged – Institutional Plus | IE00BZ04LQ92 | Bloomberg GA USD Credit Float Bond Index |
| Vanguard Euro Investment Grade Bond Index Euro – Institutional Plus | IE00BFPM9X19 | Bloomberg Euro Non-Government Bond |
| Vanguard Euro Government Bond Index – Institutional Plus | IE00BFPM9W02 | Bloomberg GA Euro Government Bond |
| Vanguard Eurozone Inflation-Linked Bond Index Euro – Institutional Plus | IE00BGCZ0719 | Bloomberg Eurozone – Euro CPI TR |
La colaboración con Vanguard y la elección de sus fondos indexados no solo representan un ahorro significativo en costes para los inversores, sino que también ofrecen una amplia diversificación que respalda la estrategia de inversión a largo plazo de Indexa Capital.
Mira en esta tabla un resumen de los PRINCIPALES ÍNDICES que selecciona, de qué tipo es cada uno, y en qué invierte:
| Fondo / mercado | ISIN | Índice |
|---|---|---|
| Vanguard European Stock Index Euro – Institutional Plus | IE00BFPM9L96 | MSCI Europe |
| Vanguard US 500 Stock Index Euro – Institutional Plus | IE00BFPM9V94 | S&P 500 |
| Vanguard Japan Stock Index Euro – Institutional Plus | IE00BFPM9P35 | MSCI Japan |
| Vanguard Emerging Markets Stock Index Euro – Institutional Plus | IE00BFPM9J74 | MSCI Emerging Markets |
| Vanguard Pacific Ex-Japan Stock Index Euro – Institutional Plus | IE00BGCC5G60 | MSCI Pacific ex-Japan Index |
| Vanguard Global Small Cap Index Euro – Institutional Plus | IE00BFRTDD83 | MSCI Small Caps |
| Vanguard Global Stock Index Euro – Institutional Plus | IE00BFPM9N11 | MSCI World |
| Vanguard Global Bond Index Fund Institutional Plus EUR Hedged Acc | IE00BGCZ0B53 | Bloomberg GA Float Adjusted Bond |
| Vanguard US Government Bond Index Euro Hedged – Institutional Plus | IE00BF6T7R10 | Bloomberg U.S. Government Float Bond Index |
| Vanguard US Investment Grade Bond Index Euro Hedged – Institutional Plus | IE00BZ04LQ92 | Bloomberg GA USD Credit Float Bond Index |
| Vanguard Euro Investment Grade Bond Index Euro – Institutional Plus | IE00BFPM9X19 | Bloomberg Euro Non-Government Bond |
| Vanguard Euro Government Bond Index – Institutional Plus | IE00BFPM9W02 | Bloomberg GA Euro Government Bond |
| Vanguard Eurozone Inflation-Linked Bond Index Euro – Institutional Plus | IE00BGCZ0719 | Bloomberg Eurozone – Euro CPI TR |
¿Cuántos fondos indexados hay en las carteras de Indexa Capital?
El número de fondos indexados que incluyen las carteras depende del importe de éstas, aunque también depende del perfil: una cartera 100% acciones no necesita los fondos de bonos de un perfil mixto.
Carteras de menos de 10.000€
En los perfiles mixtos incluyen dos fondos indexados con exposición global a renta fija y renta variable, que replican dos de los principales índices mundiales.
| Fondo indexado | ISIN | Índice | Patrimonio total (M€) | OCF anual | Tracking error 3 años |
|---|---|---|---|---|---|
| Vanguard Global Stock Index Euro – Institutional Plus | IE00BFPM9N11 | MSCI World | 23.920 | 0,11 % | 0,06 % |
| Vanguard Global Bond Index Fund Institutional Plus EUR Hedged Acc | IE00BGCZ0B53 | Bloomberg GA Float Adjusted Bond | 26.510 | 0,10 % | 0,15 % |
| Vanguard Emerging Markets Stock Index Euro – Institutional Plus | IE00BFPM9J74 | MSCI Emerging Markets | 19.280 | 0,16 % | 0,59 % |
Si esta fuera tu cartera, tu dinero se repartiría en bonos de empresas y gobiernos, así como en acciones de algunas de las más importantes compañías mundiales.
Carteras entre 10.000 y más de 100.000€
Estas carteras incluyen distintos fondos indexados globales de renta fija y variable.
| Fondo indexado | ISIN | Índice | Patrimonio total (M€) | OCF anual | Tracking error 3 años |
|---|---|---|---|---|---|
| Vanguard European Stock Index Euro – Institutional Plus | IE00BFPM9L96 | MSCI Europe | 7.370 | 0,08 % | 0,31 % |
| Vanguard US 500 Stock Index Euro – Institutional Plus | IE00BFPM9V94 | S&P 500 | 18.310 | 0,06 % | 0,01 % |
| Vanguard Euro Investment Grade Bond Index Euro – Institutional Plus | IE00BFPM9X19 | Bloomberg Euro Non-Government Bond | 1.330 | 0,08 % | 0,15 % |
| Vanguard Euro Government Bond Index – Institutional Plus | IE00BFPM9W02 | Bloomberg GA Euro Government Bond | 7.820 | 0,06 % | 0,07 % |
| Vanguard Eurozone Inflation-Linked Bond Index Euro – Institutional Plus | IE00BGCZ0719 | Bloomberg Eurozone – Euro CPI TR | 1.500 | 0,06 % | 0,06 % |
| Vanguard US Government Bond Index Euro Hedged – Institutional Plus | IE00BF6T7R10 | Bloomberg U.S. Government Float Bond Index | 5.530 | 0,06 % | 0,14 % |
| Vanguard US Investment Grade Bond Index Euro Hedged – Institutional Plus | IE00BZ04LQ92 | Bloomberg GA USD Credit Float Bond Index | 1.230 | 0,08 % | 0,46 % |
| Vanguard Emerging Markets Stock Index Euro – Institutional Plus | IE00BFPM9J74 | MSCI Emerging Markets | 19.280 | 0,16 % | 0,59 % |
| Vanguard Japan Stock Index Euro – Institutional Plus | IE00BFPM9P35 | MSCI Japan | 4.910 | 0,12 % | 0,39 % |
| Vanguard Global Small Cap Index Euro – Institutional Plus | IE00BFRTDD83 | MSCI Small Caps | 6.880 | 0,24 % | 0,14 % |
Fondos adicionales de las carteras de más de 100.000 €
| Fondo adicional de las carteras grandes | ISIN | Exposición | OCF anual | Posiciones |
|---|---|---|---|---|
| iShares Emerging Markets Government Bond Index Fund (IE), Class D Acc Hedged EUR | IE0000J01ZR0 | Deuda soberana emergente; cubierta a euro | 0,20 % | 966 |
El perfil 10 tiene un objetivo del 100 % en acciones: en las carteras pequeñas combina acciones globales desarrolladas y emergentes, mientras que los perfiles mixtos combinan acciones globales con bonos. El perfil 0 utiliza el monetario. El número de fondos no debe confundirse con el número de empresas o bonos que contienen.
¿Cada cuánto cambia los fondos indexados Indexa Capital?
Indexa Capital suele realizar muy pocos cambios en los fondos de sus carteras. Solo cuando pueden conseguir la misma exposición a un mercado, con la misma (o mejor) calidad del nuevo fondo que seleccionan, aumentando la diversificación, y con menores costes para el inversor.
Tienes toda la información de las carteras en su página web
¿Cuáles son losperfiles de riesgo en las carteras de fondos de Indexa Capital?
Cada rango de cartera se dirige a 10 perfiles de riesgo diferentes, desde el más conservador (el número 1), al más arriesgado (el número 10), y a las carteras de fondos les asignan los mismos números que los perfiles de riesgo (de la #1, a la #10), para hacerlas coincidir.

Por ejemplo, si tu perfil de riesgo es 2, te asignarán la cartera #2; y lo mismo sucede con el resto de perfiles y números de carteras.
Utilizando el mismo criterio que en los análisis de fondos que hacemos periódicamente, las carteras las agruparíamos así:
- Carteras para un perfil de riesgo Conservador: cartera #1 de Indexa;
- Cartera para un perfil Moderado: de la #2, a la #4;
- Carteras de fondos para un perfil Dinámico: de la #5, a la #8;
- y Carteras para un perfil Agresivo: la #9 y la #10.
Mira a continuación la COMPOSICIÓN de cada cartera. El número en la parte superior indica el perfil de riesgo y el número de la cartera.
Carteras de 1.000 a 10.000 Euros
| Clase de activo | #0 | #1 | #2 | #3 | #4 | #5 | #6 | #7 | #8 | #9 | #10 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Total acciones (%) | 0 % | 10 % | 20 % | 30 % | 40 % | 50 % | 60 % | 70 % | 80 % | 90 % | 100 % |
| Acciones globales (%) | 0 % | 10 % | 20 % | 30 % | 40 % | 50 % | 60 % | 70 % | 80 % | 90 % | 90 % |
| Acciones economías emergentes (%) | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 10 % |
| Monetario (%) | 100 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % |
| Bonos globales a largo plazo cubierto a euro (%) | 0 % | 90 % | 80 % | 70 % | 60 % | 50 % | 40 % | 30 % | 20 % | 10 % | 0 % |
Por ponerte ejemplos:
- La cartera #3 (para un perfil de riesgo moderado), invierte un 30% en acciones globales y un 70% en bonos globales.
- La cartera #7 (para un perfil de riesgo dinámico), invierte un 70% en acciones globales, y un 30% en bonos globales.
Carteras de 10.000 a 100.000 Euros
| Clase de activo | #0 | #1 | #2 | #3 | #4 | #5 | #6 | #7 | #8 | #9 | #10 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Total acciones (%) | 0 % | 10 % | 20 % | 30 % | 40 % | 50 % | 60 % | 70 % | 80 % | 90 % | 100 % |
| Acciones Europa (%) | 0 % | 4 % | 7 % | 8 % | 11 % | 14 % | 16 % | 19 % | 22 % | 24 % | 27 % |
| Acciones Estados Unidos (%) | 0 % | 6 % | 10 % | 13 % | 18 % | 22 % | 27 % | 31 % | 35 % | 40 % | 44 % |
| Acciones economías emergentes (%) | 0 % | 0 % | 3 % | 3 % | 4 % | 5 % | 6 % | 7 % | 9 % | 10 % | 11 % |
| Acciones Japón (%) | 0 % | 0 % | 0 % | 3 % | 3 % | 4 % | 5 % | 6 % | 6 % | 7 % | 8 % |
| Acciones globales pequeña capitalización (%) | 0 % | 0 % | 0 % | 3 % | 4 % | 5 % | 6 % | 7 % | 8 % | 9 % | 10 % |
| Monetario (%) | 100 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % |
| Bonos empresas europeas (%) | 0 % | 16 % | 14 % | 13 % | 11 % | 9 % | 7 % | 5 % | 4 % | 3 % | 0 % |
| Bonos gobiernos europeos (%) | 0 % | 25 % | 22 % | 19 % | 16 % | 14 % | 11 % | 9 % | 5 % | 4 % | 0 % |
| Bonos europeos ligados a la inflación (%) | 0 % | 9 % | 8 % | 7 % | 6 % | 5 % | 4 % | 3 % | 3 % | 3 % | 0 % |
| Bonos gobierno EEUU cubierto a euro (%) | 0 % | 24 % | 22 % | 19 % | 16 % | 14 % | 11 % | 8 % | 4 % | 0 % | 0 % |
| Bonos empresas EEUU cubierto a euro (%) | 0 % | 16 % | 14 % | 12 % | 11 % | 8 % | 7 % | 5 % | 4 % | 0 % | 0 % |
En éstas:
- La cartera #3 (para un perfil de riesgo moderado), invierte un 30% en acciones globales y un 70% en bonos globales.
- La cartera #7 (para un perfil de riesgo dinámico), invierte un 70% en acciones globales, y un 30% en bonos globales.
Carteras de más de 100.000 euros
| Clase de activo | #0 | #1 | #2 | #3 | #4 | #5 | #6 | #7 | #8 | #9 | #10 |
|---|---|---|---|---|---|---|---|---|---|---|---|
| Total acciones (%) | 0 % | 10 % | 20 % | 30 % | 40 % | 50 % | 60 % | 70 % | 80 % | 90 % | 100 % |
| Acciones Europa (%) | 0 % | 3 % | 6 % | 8 % | 10 % | 13 % | 15 % | 18 % | 21 % | 23 % | 26 % |
| Acciones Estados Unidos (%) | 0 % | 5 % | 9 % | 12 % | 17 % | 21 % | 26 % | 30 % | 34 % | 39 % | 43 % |
| Acciones economías emergentes (%) | 0 % | 2 % | 3 % | 3 % | 4 % | 5 % | 6 % | 7 % | 8 % | 9 % | 10 % |
| Acciones Japón (%) | 0 % | 0 % | 2 % | 2 % | 3 % | 4 % | 5 % | 5 % | 6 % | 7 % | 8 % |
| Acciones Pacífico sin Japón (%) | 0 % | 0 % | 0 % | 2 % | 2 % | 2 % | 2 % | 3 % | 3 % | 3 % | 3 % |
| Acciones globales pequeña capitalización (%) | 0 % | 0 % | 0 % | 3 % | 4 % | 5 % | 6 % | 7 % | 8 % | 9 % | 10 % |
| Monetario (%) | 100 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % | 0 % |
| Bonos empresas europeas (%) | 0 % | 15 % | 13 % | 12 % | 10 % | 9 % | 7 % | 5 % | 3 % | 2 % | 0 % |
| Bonos economías emergentes cubierto a euro (%) | 0 % | 4 % | 4 % | 3 % | 3 % | 2 % | 2 % | 2 % | 2 % | 0 % | 0 % |
| Bonos gobiernos europeos (%) | 0 % | 24 % | 21 % | 18 % | 16 % | 13 % | 11 % | 8 % | 5 % | 2 % | 0 % |
| Bonos europeos ligados a la inflación (%) | 0 % | 9 % | 8 % | 7 % | 6 % | 5 % | 4 % | 3 % | 2 % | 2 % | 0 % |
| Bonos gobierno EEUU cubierto a euro (%) | 0 % | 23 % | 21 % | 18 % | 15 % | 13 % | 10 % | 7 % | 5 % | 2 % | 0 % |
| Bonos empresas EEUU cubierto a euro (%) | 0 % | 15 % | 13 % | 12 % | 10 % | 8 % | 6 % | 5 % | 3 % | 2 % | 0 % |
En estas carteras, al igual que en las anteriores:
- La cartera #3 (para un perfil de riesgo moderado), invierte un 30% en acciones globales y un 70% en bonos globales.
- La cartera #7 (para un perfil de riesgo dinámico), invierte un 70% en acciones globales, y un 30% en bonos globales.
¿Qué comisiones tienen?
En Indexa Capital, han adoptado un enfoque innovador que se traduce en comisiones altamente competitivas y, lo que es aún mejor, disminuyen a medida que el volumen de activos bajo gestión de los clientes aumenta. Además, se enorgullecen de su transparencia, brindándote información detallada sobre cuánto estás pagando en todo momento.
En las tablas actualizadas que ves a continuación, ves su compromiso con la claridad y la reducción de comisiones para el beneficio de sus clientes.
| Tamaño de la cuenta | Comisión anual de gestión |
|---|---|
| Menos de 2.000 € | 0,520 % |
| De 2.000 a 10.000 € | 0,400 % |
| De 10.000 a 100.000 € | 0,380 % |
| De 100.000 a 500.000 € | 0,350 % |
| De 500.000 a 1.000.000 € | 0,300 % |
| De 1 a 5 millones € | 0,250 % |
| De 5 a 10 millones € | 0,200 % |
| De 10 a 50 millones € | 0,150 % |
| De 50 a 100 millones € | 0,100 % |
| Más de 100 millones € | 0,080 % |
| Tamaño de la cuenta | Cecabank | Inversis |
|---|---|---|
| Menos de 10.000 € | 0,109 % | 0,109 % |
| De 10.000 a 100.000 € | 0,103 % | 0,103 % |
| De 100.000 a 500.000 € | 0,097 % | 0,097 % |
| De 500.000 a 1.000.000 € | 0,091 % | 0,091 % |
| Más de 1.000.000 € | 0,048 % | 0,048 % |
| Componente | Media anual publicada |
|---|---|
| Gestión de Indexa | 0,338 % |
| Custodia | 0,093 % |
| Costes de los fondos | 0,096 % |
| Coste total medio | 0,527 % |
Desglosando las comisiones que se pagan:
- Comisión de gestión: La cobra íntegramente Indexa Capital por la gestión que realiza. Es escalado es el siguiente:
- Cartera de menos de 2.000€: 0,520% anual de gestión para nuevas cuentas desde el 23/06/2026; de 2.000€ a 10.000€: 0,400%. Las anteriores conservan condiciones más favorables cuando les corresponda.
- Cartera de 10.000€ a 100.000€: 0,380% anual.
- Cartera de 100.000 a 500.000 €: 0,350% anual.
- Cartera de 500.000 € a 1 M. €: 0,300% anual.
- Cartera de 1 M. a 5 MM €: 0,250% anual.
- Carteras de 5 a 10 MM €: 0,200%; de 10 a 50 MM €: 0,150%; de 50 a 100 MM €: 0,100%; más de 100 MM €: 0,080% anual de gestión.
(*) La comisión se te cobra trimestralmente en tu cuenta depositada en Inversis/Cecabank, y el IVA está incluido.
¡ATENCION¡ Si decides hacerte cliente ahora, APROVECHA ESTE ENLACE DE INVITACIÓN A ESTA PROMOCIÓN: 15.000 € sin comisiones de gestión el 1er año!
- Comisión de custodia: La cobra la entidad donde se depositan los fondos de tu cartera, como Inversis o Cecabank, las dos opciones que te propone Indexa:
- Custodia: menos de 10.000 €, 0,109%; de 10.000 a 100.000 €, 0,103%; de 100.000 a 500.000 €, 0,097%; de 500.000 a 1 M €, 0,091% anual, IVA incluido.
- Carteras de más de 1 M €: 0,048% anual de custodia, IVA incluido.
La comisión se devenga día a día, y se te cobra trimestralmente en Inversis o mensualmente en Cecabank en tu cuenta corriente en estas entidades.
(*) Inversis, banco del grupo Euroclear, o Cecabank (según decidas), es donde está tu cuenta de Indexa (siempre a tu nombre), y donde se custodian los fondos de tu cartera (también siempre a tu nombre).
- Comisión de la gestora de fondos indexados: Esta comisión se le paga a la gestora del fondo indexado que se utiliza en tu cartera. La media publicada es del 0,096% anual. El swing pricing es un ajuste del valor liquidativo en determinadas operaciones, no una comisión anual fija adicional.
- ¿Cuánto pagarás? Supón que tu cartera tiene un saldo medio trimestral de 18.000 €. Pagarás: 0,380% de gestión + 0,103% de custodia + los gastos de los fondos que correspondan. Usando el 0,096% medio de fondos como orientación, sumarían un 0,579% anual, no una tarifa universal.
¿Sabías que todas estas comisiones son mucho más bajas que las que pagarías en fondos similares en muchas entidades españolas?
¿Cuál es la rentabilidad de las carteras de fondos de Indexa Capital?
Para ver la rentabilidad de las carteras utilizamos este apartado de la web donde Indexa las publica y compara con un Benchmark.
El resumen lo tienes en las siguientes tablas ordenadas por tamaños de carteras, perfil de riesgo (carteras de la 1 a la 10), y años desde que se pusieron en marcha.
Rentabilidad de las carteras de menos de 10.000 €
| Año / periodo | Cartera 1 | BM 1 | Cartera 2 | BM 2 | Cartera 3 | BM 3 | Cartera 4 | BM 4 | Cartera 5 | BM 5 |
|---|---|---|---|---|---|---|---|---|---|---|
| 2017 | 1,59 % | 1,29 % | 1,90 % | 1,29 % | 2,53 % | 1,29 % | 3,22 % | 3,29 % | 3,59 % | 3,29 % |
| 2018 | -1,97 % | -4,27 % | -2,09 % | -4,27 % | -2,35 % | -4,27 % | -2,65 % | -5,99 % | -2,83 % | -5,99 % |
| 2019 | 8,04 % | 5,39 % | 9,22 % | 5,39 % | 11,58 % | 5,39 % | 14,21 % | 9,13 % | 15,68 % | 9,13 % |
| 2020 | 5,14 % | 0,39 % | 5,37 % | 0,39 % | 5,76 % | 0,39 % | 6,09 % | 0,77 % | 6,22 % | 0,77 % |
| 2021 | 1,03 % | 2,55 % | 2,57 % | 2,55 % | 5,73 % | 2,55 % | 9,29 % | 7,01 % | 11,26 % | 7,01 % |
| 2022 | -14,91 % | -9,04 % | -14,75 % | -9,04 % | -14,46 % | -9,04 % | -14,17 % | -11,68 % | -14,01 % | -11,68 % |
| 2023 | 5,78 % | 5,79 % | 6,96 % | 5,79 % | 8,33 % | 5,79 % | 9,73 % | 8,28 % | 10,95 % | 8,28 % |
| 2024 | 2,59 % | 5,48 % | 4,76 % | 5,48 % | 6,96 % | 5,48 % | 9,19 % | 7,58 % | 11,47 % | 7,58 % |
| 2025 | 2,98 % | 2,94 % | 3,48 % | 2,94 % | 3,95 % | 2,94 % | 4,40 % | 4,52 % | 4,82 % | 4,52 % |
| 2026 ene.–sep. | -1,90 % | 1,32 % | -0,09 % | 1,32 % | 1,72 % | 1,32 % | 3,56 % | 4,35 % | 5,42 % | 4,35 % |
| 2026 hasta 25/10 | -0,59 % | — | 1,23 % | — | 3,06 % | — | 4,93 % | — | 6,81 % | — |
| Acumulada hasta 25/10/2026 | 8,03 % | — | 17,84 % | — | 32,65 % | — | 49,90 % | — | 63,86 % | — |
| Anualizada desde inicio | 0,79 % | — | 1,69 % | — | 2,92 % | — | 4,21 % | — | 5,16 % | — |
| Acumulada comparable a 30/09/2026 | 6,61 % | 11,37 % | 16,30 % | 11,37 % | 30,92 % | 11,37 % | 47,95 % | 28,19 % | 61,73 % | 28,19 % |
| Año / periodo | Cartera 6 | BM 6 | Cartera 7 | BM 7 | Cartera 8 | BM 8 | Cartera 9 | BM 9 | Cartera 10 | BM 10 |
|---|---|---|---|---|---|---|---|---|---|---|
| 2017 | 3,96 % | 3,29 % | 4,51 % | 3,29 % | 4,88 % | 3,29 % | 5,36 % | 3,29 % | 5,60 % | 10,08 % |
| 2018 | -3,01 % | -5,99 % | -3,29 % | -5,99 % | -3,49 % | -5,99 % | -3,75 % | -5,99 % | -3,89 % | -12,87 % |
| 2019 | 17,15 % | 9,13 % | 19,37 % | 9,13 % | 20,88 % | 9,13 % | 22,89 % | 9,13 % | 23,90 % | 22,10 % |
| 2020 | 6,31 % | 0,77 % | 6,39 % | 0,77 % | 6,40 % | 0,77 % | 6,36 % | 0,77 % | 6,32 % | 2,85 % |
| 2021 | 13,28 % | 7,01 % | 16,36 % | 7,01 % | 18,45 % | 7,01 % | 21,28 % | 7,01 % | 22,72 % | 21,88 % |
| 2022 | -13,88 % | -11,68 % | -13,69 % | -11,68 % | -13,59 % | -11,68 % | -13,45 % | -11,68 % | -13,40 % | -13,22 % |
| 2023 | 12,19 % | 8,28 % | 13,53 % | 8,28 % | 14,78 % | 8,28 % | 16,09 % | 11,78 % | 17,28 % | 15,91 % |
| 2024 | 13,77 % | 7,58 % | 16,11 % | 7,58 % | 18,47 % | 7,58 % | 20,87 % | 15,65 % | 23,30 % | 15,65 % |
| 2025 | 5,22 % | 4,52 % | 5,59 % | 4,52 % | 5,94 % | 8,67 % | 6,25 % | 10,20 % | 6,83 % | 10,20 % |
| 2026 ene.–sep. | 7,32 % | 4,35 % | 9,24 % | 4,35 % | 11,19 % | 16,29 % | 13,16 % | 16,29 % | 16,53 % | 16,29 % |
| 2026 hasta 25/10 | 8,73 % | — | 10,67 % | — | 12,63 % | — | 14,62 % | — | 17,14 % | — |
| Acumulada hasta 25/10/2026 | 78,90 % | — | 98,56 % | — | 116,19 % | — | 137,75 % | — | 157,14 % | — |
| Anualizada desde inicio | 6,11 % | — | 7,24 % | — | 8,17 % | — | 9,22 % | — | 10,10 % | — |
| Acumulada comparable a 30/09/2026 | 76,58 % | 28,19 % | 96,00 % | 28,19 % | 113,42 % | 48,54 % | 134,72 % | 67,19 % | 155,80 % | 118,88 % |
Aquí van algunas conclusiones clave basadas en los datos de la tabla:
1️⃣ Indexa Capital ha superado al benchmark en la mayoría de las carteras
Si miras la rentabilidad acumulada de cada cartera, la mayoría han obtenido resultados mejores que su benchmark. En las carteras más conservadoras (#1 y #2), la cartera #1 queda por debajo y la #2 por encima, pero a medida que subes en riesgo, la diferencia depende también de la referencia de cada perfil.
Por ejemplo:
- Cartera #1: 6,61% vs. 11,37% a 30/09/2026 (por debajo del benchmark).
- Cartera #5: 61,73% vs. 28,19% (más del doble).
- Cartera #10: 155,80% vs. 118,88% (36,92 puntos porcentuales más).
2️⃣ A mayor riesgo, mayor rentabilidad a largo plazo
Las carteras más conservadoras (del #1 al #3) tienen rentabilidades acumuladas entre 6,61% y 30,92%, mientras que las más agresivas (#8 a #10) están entre 113,42% y 155,80%.
Es decir, si alguien ha tolerado más volatilidad y ha mantenido su inversión en una cartera con mayor riesgo, ha obtenido más rentabilidad acumulada en este periodo. Eso no permite asegurar el mismo resultado en otro horizonte.
3️⃣ Los años buenos, compensan los malos
Algunos años han sido duros para todas las carteras, como 2022, donde todas las inversiones bajaron (por ejemplo, la cartera #10 cayó un -13,40%). Sin embargo, los años positivos han compensado esas caídas.
Ejemplo con la cartera #8:
- En 2022 perdió -13,59%, pero en 2019 ganó 20,88%, en 2021 subió 18,45% y en 2023 un 14,78%.
- Conclusión: En este periodo, los años buenos han compensado las caídas y han permitido obtener un crecimiento sólido en el tiempo.
Resumen final
- Indexa Capital ha sido una mejor opción que su benchmark en la mayoría de los casos.
- Cuanto más riesgo tienen las carteras, más rentabilidad han obtenido en el tiempo.
- Los años malos han sido superados por los años buenos, lo que ilustra la importancia de la paciencia en la inversión.
- Su estrategia globalmente diversificada, de bajos costes, y a largo plazo ha dado buenos resultados.
En pocas palabras, invertir con Indexa Capital y mantener la inversión en el tiempo ha sido una buena decisión para quienes han aguantado la volatilidad. (*)
(*) Rentabilidades pasadas no son garantía de resultados futuros.
Rentabilidad de las carteras de 10.000 a 100.000 €
| Año / periodo | Cartera 1 | BM 1 | Cartera 2 | BM 2 | Cartera 3 | BM 3 | Cartera 4 | BM 4 | Cartera 5 | BM 5 |
|---|---|---|---|---|---|---|---|---|---|---|
| 2016 | 4,50 % | -0,02 % | 4,63 % | -0,02 % | 5,43 % | -0,02 % | 6,20 % | 1,49 % | 6,78 % | 1,49 % |
| 2017 | 1,04 % | 1,29 % | 1,83 % | 1,29 % | 2,78 % | 1,29 % | 3,63 % | 3,29 % | 4,34 % | 3,29 % |
| 2018 | -0,85 % | -4,27 % | -1,28 % | -4,27 % | -1,63 % | -4,27 % | -2,37 % | -5,99 % | -2,68 % | -5,99 % |
| 2019 | 8,86 % | 5,39 % | 9,78 % | 5,39 % | 12,17 % | 5,39 % | 14,37 % | 9,13 % | 15,72 % | 9,13 % |
| 2020 | 4,23 % | 0,39 % | 4,45 % | 0,39 % | 4,90 % | 0,39 % | 5,26 % | 0,77 % | 5,51 % | 0,77 % |
| 2021 | 2,77 % | 2,55 % | 3,70 % | 2,55 % | 6,47 % | 2,55 % | 9,16 % | 7,01 % | 10,79 % | 7,01 % |
| 2022 | -15,23 % | -9,04 % | -15,08 % | -9,04 % | -14,60 % | -9,04 % | -14,06 % | -11,68 % | -13,90 % | -11,68 % |
| 2023 | 6,23 % | 5,79 % | 6,84 % | 5,79 % | 8,02 % | 5,79 % | 9,31 % | 8,28 % | 10,25 % | 8,28 % |
| 2024 | 2,46 % | 5,48 % | 3,96 % | 5,48 % | 5,76 % | 5,48 % | 7,76 % | 7,58 % | 9,65 % | 7,58 % |
| 2025 | 3,12 % | 2,94 % | 4,30 % | 2,94 % | 4,81 % | 2,94 % | 5,51 % | 4,52 % | 6,23 % | 4,52 % |
| 2026 ene.–sep. | -1,62 % | 1,32 % | 0,37 % | 1,32 % | 2,50 % | 1,32 % | 4,32 % | 4,35 % | 6,29 % | 4,35 % |
| 2026 hasta 25/10 | -0,63 % | — | 1,18 % | — | 3,22 % | — | 5,02 % | — | 6,90 % | — |
| Acumulada hasta 25/10/2026 | 15,43 % | — | 24,48 % | — | 40,94 % | — | 58,39 % | — | 73,32 % | — |
| Anualizada desde inicio | 1,34 % | — | 2,04 % | — | 3,22 % | — | 4,34 % | — | 5,22 % | — |
| Acumulada comparable a 30/09/2026 | 14,28 % | 11,35 % | 23,49 % | 11,35 % | 39,95 % | 11,35 % | 57,34 % | 30,10 % | 72,34 % | 30,10 % |
| Año / periodo | Cartera 6 | BM 6 | Cartera 7 | BM 7 | Cartera 8 | BM 8 | Cartera 9 | BM 9 | Cartera 10 | BM 10 |
|---|---|---|---|---|---|---|---|---|---|---|
| 2016 | 7,36 % | 1,49 % | 8,15 % | 1,49 % | 8,59 % | 1,49 % | 9,02 % | 1,49 % | 9,32 % | 5,67 % |
| 2017 | 5,00 % | 3,29 % | 6,10 % | 3,29 % | 6,88 % | 3,29 % | 8,09 % | 3,29 % | 8,66 % | 10,08 % |
| 2018 | -3,14 % | -5,99 % | -3,53 % | -5,99 % | -3,71 % | -5,99 % | -4,62 % | -5,99 % | -4,98 % | -12,87 % |
| 2019 | 17,04 % | 9,13 % | 19,15 % | 9,13 % | 20,66 % | 9,13 % | 22,18 % | 9,13 % | 22,82 % | 22,10 % |
| 2020 | 5,43 % | 0,77 % | 5,62 % | 0,77 % | 5,78 % | 0,77 % | 5,40 % | 0,77 % | 5,43 % | 2,85 % |
| 2021 | 12,72 % | 7,01 % | 15,37 % | 7,01 % | 17,28 % | 7,01 % | 19,40 % | 7,01 % | 20,15 % | 21,88 % |
| 2022 | -13,60 % | -11,68 % | -13,24 % | -11,68 % | -13,06 % | -11,68 % | -12,75 % | -11,68 % | -12,46 % | -13,22 % |
| 2023 | 11,32 % | 8,28 % | 12,34 % | 8,28 % | 13,36 % | 8,28 % | 14,09 % | 11,78 % | 15,03 % | 15,91 % |
| 2024 | 11,62 % | 7,58 % | 13,51 % | 7,58 % | 15,42 % | 7,58 % | 16,90 % | 15,65 % | 18,17 % | 15,65 % |
| 2025 | 6,91 % | 4,52 % | 7,65 % | 4,52 % | 8,40 % | 8,67 % | 9,30 % | 10,20 % | 10,44 % | 10,20 % |
| 2026 ene.–sep. | 8,33 % | 4,35 % | 10,36 % | 4,35 % | 12,48 % | 16,29 % | 14,71 % | 16,29 % | 16,70 % | 16,29 % |
| 2026 hasta 25/10 | 8,86 % | — | 10,79 % | — | 12,75 % | — | 14,82 % | — | 16,79 % | — |
| Acumulada hasta 25/10/2026 | 89,78 % | — | 112,08 % | — | 132,56 % | — | 152,38 % | — | 169,54 % | — |
| Anualizada desde inicio | 6,10 % | — | 7,20 % | — | 8,11 % | — | 8,94 % | — | 9,60 % | — |
| Acumulada comparable a 30/09/2026 | 88,86 % | 30,10 % | 111,26 % | 30,10 % | 132,01 % | 50,76 % | 152,13 % | 69,69 % | 169,34 % | 131,29 % |
Te añado alguna conclusión. Verás que son relativamente similares a las anteriores.
1️⃣ Indexa Capital ofrece mejores resultados que el benchmark
Las carteras de Indexa han logrado un rendimiento superior al del mercado en la mayoría de los niveles de riesgo. En las opciones más conservadoras, la diferencia es más ajustada, con la Cartera 1 acumulando 14,28%, frente al 11,35% del benchmark.
A medida que aumenta el nivel de riesgo, la brecha se hace más grande. La Cartera 10 ha alcanzado un 169,34%, mientras que el benchmark se ha quedado en 131,29%, sin que esta comparación permita atribuir la diferencia a una única causa.
2️⃣ Más riesgo, más rentabilidad a largo plazo
Las carteras de menor riesgo (#1 a #3) han generado retornos de entre 14,28% y 39,95%, mientras que las carteras con mayor exposición a renta variable (#8 a #10) han conseguido entre 132,01% y 169,34%.
El patrón es claro: quienes han asumido más volatilidad han terminado con mayores ganancias. Mantener la inversión a pesar de los altibajos ha sido clave para obtener buenos resultados.
3️⃣ Los años malos se superan con paciencia
En 2022 todas las carteras tuvieron caídas, con pérdidas del -15,23% en la Cartera 1 y del -12,75% en la Cartera 9. Sin embargo, los años positivos han tenido más peso.
La Cartera 8, por ejemplo, cayó en 2022, pero ganó 20,66% en 2019, 17,28% en 2021 y 15,42% en 2024, recuperándose ampliamente.
Este comportamiento refuerza la importancia de la constancia: el mercado puede tener años difíciles, pero el largo plazo no garantiza recuperar una pérdida en una fecha concreta.
Resumen final
- Indexa Capital ha demostrado ser una alternativa con mejor resultado acumulado que el benchmark.
- Asumir más riesgo ha generado mayores beneficios en el tiempo.
- En este periodo, los momentos de caída se recuperaron, y los años buenos han compensado las pérdidas.
Los datos dejan claro que invertir con una estrategia indexada, con bajas comisiones y visión a largo plazo, ha sido una decisión acertada.
Rentabilidad de las carteras de más de 100.000 €
| Año / periodo | Cartera 1 | BM 1 | Cartera 2 | BM 2 | Cartera 3 | BM 3 | Cartera 4 | BM 4 | Cartera 5 | BM 5 |
|---|---|---|---|---|---|---|---|---|---|---|
| 2017 | 1,29 % | 1,29 % | 1,74 % | 1,29 % | 2,82 % | 1,29 % | 3,66 % | 3,29 % | 4,37 % | 3,29 % |
| 2018 | -1,22 % | -4,27 % | -1,53 % | -4,27 % | -1,82 % | -4,27 % | -2,21 % | -5,99 % | -2,44 % | -5,99 % |
| 2019 | 8,56 % | 5,39 % | 9,62 % | 5,39 % | 11,83 % | 5,39 % | 14,37 % | 9,13 % | 15,73 % | 9,13 % |
| 2020 | 4,10 % | 0,39 % | 4,28 % | 0,39 % | 4,65 % | 0,39 % | 5,05 % | 0,77 % | 5,26 % | 0,77 % |
| 2021 | 1,84 % | 2,55 % | 3,13 % | 2,55 % | 5,67 % | 2,55 % | 8,93 % | 7,01 % | 10,67 % | 7,01 % |
| 2022 | -15,42 % | -9,04 % | -15,17 % | -9,04 % | -14,51 % | -9,04 % | -14,05 % | -11,68 % | -13,80 % | -11,68 % |
| 2023 | 6,14 % | 5,79 % | 7,15 % | 5,79 % | 8,04 % | 5,79 % | 9,13 % | 8,28 % | 10,14 % | 8,28 % |
| 2024 | 2,46 % | 5,48 % | 4,22 % | 5,48 % | 5,98 % | 5,48 % | 7,79 % | 7,58 % | 9,68 % | 7,58 % |
| 2025 | 3,56 % | 2,94 % | 4,44 % | 2,94 % | 4,89 % | 2,94 % | 5,63 % | 4,52 % | 6,31 % | 4,52 % |
| 2026 ene.–sep. | -1,32 % | 1,32 % | 0,64 % | 1,32 % | 2,39 % | 1,32 % | 4,38 % | 4,35 % | 6,35 % | 4,35 % |
| 2026 hasta 25/10 | -0,50 % | — | 1,36 % | — | 3,14 % | — | 5,05 % | — | 6,94 % | — |
| Acumulada hasta 25/10/2026 | 9,13 % | — | 18,43 % | — | 32,20 % | — | 48,82 % | — | 62,49 % | — |
| Anualizada desde inicio | 0,89 % | — | 1,74 % | — | 2,88 % | — | 4,13 % | — | 5,07 % | — |
| Acumulada comparable a 30/09/2026 | 8,23 % | 11,37 % | 17,59 % | 11,37 % | 31,24 % | 11,37 % | 47,87 % | 28,19 % | 61,60 % | 28,19 % |
| Año / periodo | Cartera 6 | BM 6 | Cartera 7 | BM 7 | Cartera 8 | BM 8 | Cartera 9 | BM 9 | Cartera 10 | BM 10 |
|---|---|---|---|---|---|---|---|---|---|---|
| 2017 | 4,92 % | 3,29 % | 5,73 % | 3,29 % | 6,32 % | 3,29 % | 7,34 % | 3,29 % | 8,00 % | 10,08 % |
| 2018 | -2,87 % | -5,99 % | -3,38 % | -5,99 % | -3,69 % | -5,99 % | -4,31 % | -5,99 % | -4,67 % | -12,87 % |
| 2019 | 17,02 % | 9,13 % | 19,06 % | 9,13 % | 20,43 % | 9,13 % | 22,03 % | 9,13 % | 22,69 % | 22,10 % |
| 2020 | 5,19 % | 0,77 % | 5,26 % | 0,77 % | 5,42 % | 0,77 % | 5,27 % | 0,77 % | 5,30 % | 2,85 % |
| 2021 | 12,37 % | 7,01 % | 14,89 % | 7,01 % | 16,68 % | 7,01 % | 19,02 % | 7,01 % | 21,03 % | 21,88 % |
| 2022 | -13,51 % | -11,68 % | -13,08 % | -11,68 % | -12,87 % | -11,68 % | -12,51 % | -11,68 % | -12,31 % | -13,22 % |
| 2023 | 11,20 % | 8,28 % | 12,10 % | 8,28 % | 13,09 % | 8,28 % | 13,86 % | 11,78 % | 14,29 % | 15,91 % |
| 2024 | 11,69 % | 7,58 % | 13,56 % | 7,58 % | 15,43 % | 7,58 % | 16,89 % | 15,65 % | 17,98 % | 15,65 % |
| 2025 | 6,97 % | 4,52 % | 7,63 % | 4,52 % | 8,39 % | 8,67 % | 9,16 % | 10,20 % | 10,25 % | 10,20 % |
| 2026 ene.–sep. | 8,41 % | 4,35 % | 10,31 % | 4,35 % | 12,36 % | 16,29 % | 14,54 % | 16,29 % | 16,62 % | 16,29 % |
| 2026 hasta 25/10 | 8,91 % | — | 10,75 % | — | 12,71 % | — | 14,80 % | — | 16,79 % | — |
| Acumulada hasta 25/10/2026 | 76,40 % | — | 94,02 % | — | 110,76 % | — | 129,17 % | — | 145,14 % | — |
| Anualizada desde inicio | 5,95 % | — | 6,99 % | — | 7,89 % | — | 8,82 % | — | 9,57 % | — |
| Acumulada comparable a 30/09/2026 | 75,59 % | 28,19 % | 93,24 % | 28,19 % | 110,10 % | 48,54 % | 128,65 % | 67,19 % | 144,79 % | 118,88 % |
Y aquí tienes las conclusiones:
1️⃣ Indexa Capital gana mucho más que el benchmark
La mayoría de las carteras han obtenido mejores resultados que su referencia de mercado. En las carteras más conservadoras, la cartera 1 queda por debajo. Por ejemplo, la Cartera 1 tiene un 8,23% acumulado frente al 11,37% del benchmark.
En las carteras más agresivas, la diferencia es mucho mayor. La Cartera 10 ha logrado un 144,79% frente a un 118,88% del benchmark, superándolo por 25,91 puntos porcentuales
2️⃣ Cuanto más riesgo, mayor rentabilidad
Las carteras más conservadoras (#1 a #3) tienen rentabilidades entre 8,23% y 31,24%. Las carteras más agresivas (#8 a #10) han obtenido entre 110,10% y 144,79%. Esto muestra que en este periodo que asumir más riesgo ha generado mejores resultados en el largo plazo
3️⃣ Los años malos impactan, pero el largo plazo ha sido positivo
2022 fue un mal año, con caídas en todas las carteras. Por ejemplo, la Cartera 10 bajó -12,31%. Sin embargo, los años positivos han sido más fuertes. La Cartera 9 ganó 22,03% en 2019 y 13,86% en 2023, compensando los momentos difíciles. Esto refuerza la importancia de mantener la inversión y no vender en momentos de caída
Resumen final
- Indexa Capital ha sido una mejor opción que el benchmark en la mayoría de las carteras.
- En este periodo, las carteras con más bolsa obtuvieron más rentabilidad acumulada.
- En este periodo, las caídas se recuperaron, pero los años buenos han compensado con creces.
En pocas palabras, invertir con Indexa Capital y mantener la inversión a largo plazo ha sido una estrategia con resultado positivo en este periodo para quienes han resistido la volatilidad.
¿Qué destaca del informe del primer semestre de 2026?
El informe publicado en julio de 2026 permite ver cómo evolucionaron los distintos servicios entre enero y junio. Lo separo de los resultados de septiembre y octubre: son cortes diferentes y no deben mezclarse.
| Servicio o medida | Resultado del informe a 30/06/2026 |
|---|---|
| Carteras de fondos 10.000–100.000 €, perfiles 0–10 | Entre +0,8 % y +15,2 % en el semestre |
| Cartera de fondos 8, 10.000–100.000 € | +12,2 % en el semestre; +131,4 % desde 31/12/2015; 8,3 % anualizado |
| Ventaja media de carteras de fondos sobre sus referencias | +1,4 puntos porcentuales en el semestre |
| Ventaja media acumulada desde el inicio, carteras de fondos | +47,0 puntos porcentuales, según datos no redondeados del informe |
| Planes de pensiones individuales, perfiles 1–10 | Entre +1,6 % y +13,4 % en el semestre |
| EPSV, perfiles 1–10 | Entre +1,6 % y +13,3 % en el semestre |
| Planes de empleo: comparación con su referencia | +17,2 puntos acumulados de media; benchmark disponible a marzo de 2026 |
- La ventaja media sobre una categoría no implica batirla todos los meses ni en todos los perfiles.
- El informe recuerda que las caídas de marzo se recuperaron después, pero aquella recuperación no era inevitable ni tiene por qué repetirse con el mismo plazo.
- Entre los mercados de acciones del semestre, emergentes obtuvo un +27,0 % y Pacífico sin Japón un +9,6 %. En bonos, los gobiernos estadounidenses cubiertos a euro marcaron un −0,5 %, frente al +3,4 % de los bonos europeos ligados a inflación.
ISR y fondos de fondos: comparaciones con un periodo común
| Comparación del informe | Resultado |
|---|---|
| Carteras sin sesgo frente a ISR, primer semestre 2026 | Las carteras sin sesgo obtuvieron 0,7 puntos más de media |
| Acumulada desde el lanzamiento de ISR, abril 2022 | Las carteras ISR obtuvieron 2,3 puntos menos de media |
| Fondo Indexa RV mixta internacional 75, 30/06/2019–30/06/2026 | +80,8 % frente a +78,5 % medio de las carteras de pensiones 7 y 8 y +25,1 % de su categoría |
| Fondo de fondos 75: ventaja sobre su categoría en ese periodo | 55,7 puntos porcentuales |
| Fondo Indexa RV internacional, lanzado en mayo 2025 | Historia aún corta; el informe advierte del efecto del efectivo pendiente de invertir |
En el fondo 100 % acciones, las aportaciones de los primeros meses pueden dejar temporalmente más efectivo pendiente de inversión. Ese efecto, conocido como cash drag, ayuda a explicar por qué su resultado puede diferir del de una cartera de acciones similar. No sería prudente decidir cuál es mejor con tan poco historial.
¿Qué Benchmarks utiliza Indexa Capital?
Para acabar este apartado, es importante hablarte de los Benchmarks (o indicadores) que utiliza para comparar el desempeño (la buena o mala evolución) de sus carteras, respecto a fondos similares.
Para ello, utiliza datos que publica INVERCO (la más importante Asociación Española de Instituciones de Inversión Colectiva y Fondos de Pensiones). Indexa compara los resultados de sus carteras de fondos indexados con la rentabilidad media de fondos de inversión similares comercializados en España.
En concreto:
- Las carteras de la 1 a la 3, las compara con el benchmark Inverco Fondos de Renta Fija Mixta Internacional (perfil de riesgo bajo a moderado).
- Las carteras de la 4 a la 7, las compara con el Inverco Fondos de Renta Variable Mixta Internacional (perfil moderado a alto).
- Y las carteras 8, 9 y 10 con el Inverco Fondos de Renta Variable Internacional (perfil de riesgo alto).
Los resultados de estos comparativos muestran, hasta la fecha, su mejor comportamiento y capacidad de obtener más altas rentabilidades en distintos perfiles y periodos, sin que las categorías tengan exactamente la misma composición o riesgo.
Revísalo aquí en el apartado de estadísticas y rentabilidades
| Perfil actual | Peso objetivo de acciones | Referencia publicada (Benchmark) |
|---|---|---|
| 0 | 0 %; monetario | Renta fija euro corto plazo |
| 1 a 3 | 10 % a 30 % | Renta fija mixta internacional |
| 4 a 7 | 40 % a 70 % | Renta variable mixta internacional |
| 8 a 10 | 80 % a 100 % | Renta variable internacional resto |
La referencia también ha cambiado con la composición histórica: la cartera 9 pasó de renta variable mixta internacional a renta variable internacional en abril de 2023; la 8 lo hizo en septiembre de 2025. Por eso no hay que aplicar sin más la categoría actual a todos los años anteriores.
¿Qué riesgos tienen las carteras de Indexa Capital?
Cómo es lógico, al invertir en las carteras de fondos vas a asumir riesgos que, serán menores o mayores en función de tu perfil inversor.
A modo de resumen, los riesgos generales que asumirás al invertir en sus carteras de fondos son estos:
- Riesgo de mercado, el mayor de todos, y tiene que ver con las oscilaciones habituales de los mercados.
- Cierto riesgo de divisas y de tipos de interés, que tiene que ver con las oscilaciones que éstos puedan tener.
- Riesgo país y de liquidez, cuyo alcance depende de los activos y del escenario de mercado.
Indexa trabaja para minimizarlos de la siguiente forma:
- Diversificando globalmente y el distintos tipos de activos;
- Indexando: invirtiendo directamente en índices en vez de en valores concretos;
- Automatizando, mecanizando algunos procesos internos para abaratar costes, cobrar menos comisiones, y evitar sesgos emocionales cuando hay que tomar según que decisiones.
En cada cartera de fondos te muestran su volatilidad esperada (la medida de riesgo) a modo de orientación.
| Perfil | Acciones objetivo | Volatilidad: menos de 10.000 € | Volatilidad: 10.000–100.000 € | Volatilidad: más de 100.000 € |
|---|---|---|---|---|
| 0 | 0 % | 0,4 % | 0,4 % | 0,4 % |
| 1 | 10 % | 4,0 % | 4,9 % | 4,8 % |
| 2 | 20 % | 4,4 % | 5,2 % | 5,1 % |
| 3 | 30 % | 5,2 % | 5,7 % | 5,8 % |
| 4 | 40 % | 6,3 % | 6,7 % | 6,7 % |
| 5 | 50 % | 7,5 % | 7,7 % | 7,7 % |
| 6 | 60 % | 8,8 % | 8,9 % | 8,9 % |
| 7 | 70 % | 10,1 % | 10,1 % | 10,2 % |
| 8 | 80 % | 11,5 % | 11,5 % | 11,4 % |
| 9 | 90 % | 12,9 % | 12,8 % | 12,7 % |
| 10 | 100 % | 14,3 % | 14,1 % | 14,0 % |
Si te fijas, verás que a medida que pasas de la cartera #1 (la más conservadora y con menos renta variable) a las siguientes, la volatilidad esperada (el riesgo de oscilaciones al alza o a la baja) es mayor.
¿Qué significa para ti que aumente la volatilidad?
Que el valor de tu inversión puede tener subidas y bajadas más pronunciadas. Una cartera con mayor volatilidad puede ofrecer más potencial de rentabilidad a largo plazo, pero también puede darte más sustos durante el camino.
- Verás mayores cambios en tu dinero. Una bajada del 5 % sobre 10.000 € supone perder temporalmente 500 € de valor; una del 15 %, 1.500 €. Son ejemplos para entender las oscilaciones, no previsiones de estas carteras.
- Si necesitas retirar el dinero durante una caída, puedes tener que vender con pérdidas. Por eso importa invertir dinero que no vayas a necesitar pronto.
- Debes poder soportar esas bajadas sin abandonar tu estrategia por miedo. Si te quitarían el sueño, quizá te convenga una cartera con menos renta variable.
Y un matiz importante: una volatilidad del 14 % no significa que puedas perder como máximo un 14 %. No es un límite de pérdidas; las caídas pueden ser mayores.
¿Qué te recomiendo hacer para valorar los riesgos y desempeño de las carteras de Indexa?
Lo mismo que hago yo.
Compara rentabilidades y volatilidades de fondos dirigidos a tu mismo perfil inversor, con las rentabilidades y riesgos de las carteras de Indexa.
Y no olvides que lo óptimo para ti es elegir fondos (o una cartera de éstos) de bajos costes que, para un perfil inversor similar al tuyo, que te den más rentabilidad por cada unidad de riesgo (volatilidad) adicional que asuman (dato que te lo clarifica el denominado Sharpe Ratio).
En la siguiente tabla, puedes ver el rango de SHARPE RATIO que publica Indexa para sus carteras y referencias en el informe del primer semestre de 2026. La comparación debe leerse con el mismo periodo y la referencia correspondiente.
| Serie del informe | Rango de Sharpe publicado |
|---|---|
| Carteras de fondos | 0,21 a 0,79 |
| Referencias comparables | 0,12 a 0,56 |
El ratio de Sharpe ayuda a valorar cuánta rentabilidad ha conseguido una inversión por el riesgo de oscilaciones que ha asumido, descontando lo que habría rendido una referencia de bajo riesgo.
Para entenderlo, imagina dos carteras que han ganado lo mismo: si una ha tenido subidas y bajadas más suaves, tendrá un Sharpe mayor. Ha obtenido esa rentabilidad con menos sobresaltos.
¿Qué nos dice esta tabla?
- Las carteras de Indexa presentan valores entre 0,21 y 0,79, y sus referencias entre 0,12 y 0,56.
- Los rangos apuntan a una relación entre rentabilidad y riesgo más favorable para Indexa, pero no permiten afirmar que todas sus carteras hayan superado a su referencia. Para comprobarlo hay que comparar cada cartera con la referencia que le corresponde.
- Un Sharpe mayor no significa necesariamente más rentabilidad ni menos pérdidas: indica una mejor relación entre el rendimiento obtenido y las oscilaciones soportadas durante ese periodo.
Como inversor te interesa, en general, un Sharpe más alto al comparar carteras similares y durante el mismo periodo, porque indica más rentabilidad por el riesgo de oscilaciones asumido.
Dicho de forma sencilla: si dos carteras ganan lo mismo, resulta más atractiva la que lo consigue con menos sobresaltos. Y si ambas tienen oscilaciones similares, interesa la que obtiene más rentabilidad.
¿Qué impuestos pagan?
Las carteras de fondos indexados se benefician del mismo tratamiento fiscal que tienen los fondos de inversión en España.
Además incorporan un sistema automatizado fiscalmente eficiente en caso de necesitar reembolsos (te ayuda a reducir el impacto fiscal en caso de necesites o decidas venderte participaciones). A partir de tus necesidades fiscales y de desinversión, venderá posiciones optimizado el impacto fiscal de la venta (para que pagues los mínimos impuestos, y/o te beneficies fiscalmente de las pérdidas).
¿Te ha quedado más o menos claro este apartado de carteras de fondos? Veamos el análisis de siguiente servicio de inversión más demandado de Indexa Capital.
¿QUÉ FONDOS SOCIALMENTE RESPONSABLES OFRECE INDEXA CAPITAL?
Desde 2022, Indexa Capital también ofrece 10 carteras de fondos indexados focalizadas en la inversión socialmente responsable, que excluyen empresas vinculadas a sectores menos escrupulosos con la sostenibilidad, la buena gobernanza corporativa y la responsabilidad social: tabaco, armamento, energías no renovables, pornografía…
Las diez carteras, una para cada perfil de riesgo, las reparte de acuerdo con los porcentajes de la siguiente tabla:
| Perfil | Acciones | Bonos |
|---|---|---|
| 1 | 10 % | 90 % |
| 2 | 20 % | 80 % |
| 3 | 30 % | 70 % |
| 4 | 40 % | 60 % |
| 5 | 50 % | 50 % |
| 6 | 60 % | 40 % |
| 7 | 70 % | 30 % |
| 8 | 80 % | 20 % |
| 9 | 90 % | 10 % |
| 10 | 100 % | 0 % |
Indexa incorpora fondos de renta variable y de renta fija, de gestoras como Vanguard, iShares (BlackRock), y Amundi, todos ellos de alta calidad, bajo coste, y criterios de exclusión propios de cada índice.
¿Qué fondos ISR selecciona?
Los fondos ISR que selecciona son los siguientes:
- Vanguard ESG Developed World All Cap Equity Index Fund Institutional Plus EUR Acc.: un fondo de acciones globales que replica el índice FTSE Developed All Cap Choice Index.
- Vanguard ESG Emerging Markets All Cap Equity Index Fund Institutional Plus EUR Acc: fondo de acciones focalizado en economías emergentes ISR, que replica el índice FTSE Emerging All Cap Choice Index.
- iShares ESG Screened Global Corporate Bond Index Fund (IE) D EUR Hedged Acc: fondo de bonos globales ISR, que sigue el índice Bloomberg MSCI Global Corporate ESG Screened Index.
- Amundi Core Global Government Bond Index EUR Hedged: fondo de bonos de gobiernos globales. Su ISIN es LU0389812693 y no tiene los mismos filtros que los fondos de acciones y bonos corporativos ISR.
Junto a éstos, para completar la parte que destina a renta fija en cada cartera, incluyen un fondo de gobiernos globales que no aplica los mismos filtros ISR. El motivo de que hacerlo así, se debe a que Indexa considera que aún no existen buenos fondos ISR con los que pueda llevar a cabo la diversificación de riesgo y crecimiento que busca conseguir. (*)
(*) En la composición de 2026, las carteras ISR utilizan cuatro bloques. El reparto entre acciones y bonos coincide con el perfil equivalente sin sesgo, pero cambian la composición geográfica y sectorial.
| Fondo | ISIN | Función en la cartera |
|---|---|---|
| Vanguard ESG Developed World All Cap Equity Index — Institutional Plus EUR Acc | IE00BFPM9S65 | Acciones de mercados desarrollados con filtros ISR |
| Vanguard ESG Emerging Markets All Cap Equity Index — Institutional Plus EUR Acc | IE00BNDQ1L38 | Acciones de mercados emergentes con filtros ISR |
| iShares ESG Screened Global Corporate Bond Index — D EUR Hedged Acc | IE00BJN4RG66 | Bonos corporativos globales con filtros ISR y cobertura a euros |
| Amundi Core Global Government Bond Index — EUR Hedged | LU0389812693 | Bonos soberanos globales con cobertura a euros; sin el mismo filtro ISR de los otros bloques |
¿Qué cambia en las carteras ISR en 2026?
El artículo de composición de abril de 2026 compara dos carteras de perfil 8: ambas tienen 80 % en acciones y 20 % en bonos. El sesgo ISR modifica los emisores, las regiones y los sectores, no el porcentaje de bolsa de ese perfil.
| Bloque del perfil 8 | ISR | Sin sesgo, 10.000–100.000 € |
|---|---|---|
| Acciones globales ISR | 72 % | 0 % |
| Acciones emergentes ISR | 8 % | 0 % |
| Acciones regionales y pequeña capitalización | 0 % | 80 % |
| Bonos corporativos globales ISR | 8 % | 0 % |
| Bonos soberanos globales | 12 % | 0 % |
| Bonos regionales y ligados a inflación | 0 % | 20 % |
- En la comparación de esa fecha, ISR tiene más peso estadounidense y menos europeo.
- Las exclusiones de sectores reducen la diversificación sectorial y aumentan el peso relativo de otros, como tecnología y finanzas.
- Los filtros excluyen empresas según reglas del índice. No garantizan una cartera sin controversias ni una rentabilidad superior.
- La deuda de gobiernos globales no aplica los mismos filtros que los fondos de acciones y bonos corporativos ISR.
¿QUÉ FONDOS DE FONDOS OFRECE INDEXA CAPITAL?
Además de gestionar carteras, Indexa participa en dos fondos de inversión con Renta 4.
Cada uno reúne una combinación de ETF globales en un único fondo y puede contratarse a través de los comercializadores disponibles, como Renta 4 y MyInvestor. La inversión mínima publicada por Indexa es de 10 €, sujeta a las condiciones del comercializador.
| Fondo | ISIN | Distribución objetivo |
|---|---|---|
| Indexa RV mixta internacional 75 FI | ES0148181003 | 75 % acciones globales y 25 % bonos globales |
| Indexa RV internacional FI | ES0148019005 | 100 % acciones globales |
¿En qué se diferencian de una cartera gestionada?
Al contratar uno de estos fondos eliges una distribución fija. En una cartera gestionada, el test determina el perfil y Indexa gestiona la combinación de fondos que te corresponde. Un fondo único puede simplificar la contratación desde otra entidad, pero no sustituye la evaluación de si ese nivel de riesgo encaja contigo.
Los costes se soportan dentro del fondo y deben revisarse en su documentación. Tampoco debe suponerse que su rentabilidad será idéntica a la de una cartera de fondos o de pensiones con una proporción parecida de acciones: cambian los vehículos, costes y fechas. No trasladaría a este producto las promociones de gestión de las carteras sin comprobar sus condiciones.
¿QUÉ ES EL FONDO MONETARIO DE INDEXA CAPITAL?
Indexa considera que muchos de sus clientes podrían estar interesados en rentabilizar mejor el dinero que mantienen en su «colchón de seguridad», y en lugar de guardarlo en efectivo, podrían invertirlo en un fondo monetario de bajo riesgo y mejor rentabilidad.
Después de llevar a cabo una exhaustiva investigación que involucró más de 300 fondos, han seleccionado el BlackRock ICS Euro Liquidity Fund Premier Acc EUR (ISIN IE00B3ZJFC95). Este fondo monetario está específicamente diseñado para un horizonte temporal a corto plazo.
- El fondo se basa en el índice €STR como referencia, y no aplica los mismos filtros que las carteras ISR; la clase tiene sus propias características ambientales y sociales.
- El patrimonio y las posiciones del fondo cambian con el tiempo; se pueden consultar en su ficha vigente.
- Tiene costes anualizados de tan solo el 0,10% de gastos corrientes del fondo; a ellos se añaden gestión de cartera y custodia.
- Se prevé que este fondo tenga una rentabilidad cercana a la de los tipos de interés oficiales, descontando costes; no es una rentabilidad fija ni garantizada.
Para contratar el fondo, haz clic en este enlace desde el que accedes al perfil de riesgo de Indexa Capital.
Personalmente, esta opción me parece idónea para rentabilizar el dinero que tengas parado a la espera de decidir qué hacer con él. Como muestra, la rentabilidad del 3,3% que generó en 2024.
¿QUÉ ES LA CUENTA CORRIENTE DE INDEXA CAPITAL?
En su empeño por ampliar la oferta más allá de la gestión indexada, Indexa Capital ha lanzado una cuenta remunerada vinculada al tipo del BCE.
No es una cuenta para operar en el día a día, pero sí una solución interesante para aparcar la liquidez a corto plazo, con rentabilidad y sin complicaciones.
Estas son sus características clave:
- Rentabilidad indexada al BCE – 0,5 puntos porcentuales, actualmente con una TAE del 2,00 % publicada en la consulta del 02/11/2026, que se ajusta automáticamente según suban o bajen los tipos.
- Importe mínimo de 10.000 € y máximo de 450.000 €, aunque conviene no superar los 100.000 € para beneficiarse de la cobertura del Fondo de Garantía de Depósitos.
- Retiradas normalmente en 1 día hábil, sin permanencia, con las condiciones operativas del servicio.
- Sin comisiones ni condiciones: no requiere contratar otros productos ni mantener la cuenta un mínimo de tiempo.
- No operativa: no admite ingresos por cheques, nóminas ni domiciliaciones de recibos.
- Custodia en A&G Banco (*), con Indexa como intermediario y gestor de la relación con el cliente.
- Indexa cobra una comisión del 0,25 % anual, pagada por el banco custodio, no por el cliente.
- Alternativa sencilla a los fondos monetarios, con mayor liquidez pero sin ventajas fiscales.
- El interés se calcula diariamente y se abona trimestralmente. La remuneración es variable, no un tipo fijo contratado para todo el plazo.
Opinión: esta cuenta no sustituye a una cuenta corriente, pero sí es una opción muy competitiva para quien tenga liquidez y quiera sacarle algo de rentabilidad con riesgo bancario y los límites de cobertura del FGD ni complicarse con productos más volátiles.
Frente a los depósitos tradicionales y las cuentas promocionales, Indexa ofrece una solución simple, transparente y con condiciones claras. Ideal para perfiles conservadores que valoran la liquidez inmediata y la seguridad, sin renunciar a una remuneración razonable.
(*) A&G Banco (Asesores y Gestores Financieros) es una entidad española especializada en banca privada y gestión patrimonial, que opera desde 1987, tiene licencia bancaria desde 2014 y un historial sólido respaldado por altos ratios de solvencia.
¿CÓMO FUNCIONA LA CUENTA PARA MENORES INDEXA CAPITAL?
La cuenta para menores está diseñada para fomentar la educación financiera desde temprana edad y permitir que los padres o representantes legales, abran cuentas de inversión a nombre de sus hijos.
Estas son las características principales de esta cuenta:
- La apertura de la cuenta es sencilla. Se hace desde la zona privada del cliente o mediante el registro como nuevo cliente en caso de no tener una cuenta previa.
- La mayoría de los representantes legales que abren cuentas para menores son padres, con una edad media de alrededor de 45 años al momento de la apertura de la cuenta. Son datos históricos del estudio citado, no cifras actuales de todos los clientes.
- Está diseñada para promover la inversión a largo plazo, permitiendo realizar aportaciones periódicas.
- Indexa Capital determina el perfil con el test y la información del menor y su representante, sin que exista un perfil 9 obligatorio.
- Los padres pueden comenzar con una aportación mínima de 1.000 € para nuevos clientes o 500 € cuando se cumplen las condiciones para ya clientes, pero también es común realizar contribuciones mayores (*).
- Cuando el menor cumple 18 años, obtiene acceso total a la cuenta y puede decidir si mantener al representante legal como autorizado, como invitado con acceso de lectura o eliminar su acceso por completo.
- Las ganancias pertenecen al menor, titular de la inversión. Los reembolsos con ganancias pueden llevar una retención a cuenta del 19%, pero la cuota final y la obligación de declarar dependen de sus rentas y de la modalidad de tributación familiar.
De nuevo, otra buena herramienta y alternativa para que los peques pueden empezar a acumular desde muy pronto.
¿Te imaginas la sorpresa cuando tengan 18 años?
¿CÓMO FUNCIONA LA INVERSIÓN EN MERCADOS PRIVADOS DE INDEXA CAPITAL?
En marzo de 2026, Indexa incorporó una cuenta para invertir en mercados privados. El vehículo Indexa mercados privados 2026 FCR lo gestiona Bewater Asset Management, del grupo Indexa Capital Group. Invierte en fondos de capital privado, deuda privada e infraestructuras, con gestoras como Hamilton Lane, EQT y Carlyle.
¿Quién puede acceder y cuándo se recupera el dinero?
La aportación mínima es de 10.000 € por fondo y el conjunto de mercados privados no puede superar el 10 % de lo invertido con Indexa al realizar una nueva inversión. Por ejemplo, 90.000 € en otros servicios más 10.000 € en este fondo suman 100.000 € y cumplen ese límite.
Es una condición de acceso, no una recomendación de destinar ese porcentaje. Se exige una evaluación de idoneidad específica.
No puedes solicitar un reembolso cuando quieras. Indexa prevé empezar las distribuciones desde el sexto año, según las desinversiones. El documento de datos fundamentales establece una duración estimada de ocho años desde el cierre, prorrogable hasta diez.
La devolución depende de los activos subyacentes y puede haber pérdidas, incluida la totalidad de lo invertido.
¿Qué costes hay que tener en cuenta?
| Concepto | Coste publicado |
|---|---|
| Gestión de Bewater, clase A | 0,750 % anual |
| Depositaría | 0,060 % anual |
| Otros gastos estimados del fondo | 0,090 % anual |
| Gestión media de los fondos subyacentes | 1,520 % anual |
| TOTAL anual estimado, antes de éxito | 2,420 % |
| Éxito de los fondos subyacentes | 11,750 % medio sobre ganancias, sujeto a condiciones |
Bewater no cobra una comisión de éxito propia, pero sí la cobran los fondos subyacentes según sus condiciones y umbrales.
Además, las nuevas suscripciones entre el 01/06 y el 31/12/2026 soportan una prima de ecualización sobre el precio de participación, que recibe el fondo; conviene comprobar su importe antes de suscribir.
Lo veo como un servicio distinto de las carteras indexadas líquidas: la selección de fondos privados, los costes y el bloqueo del dinero requieren un análisis propio. Solo lo consideraría para capital que pueda permanecer inmovilizado durante ese horizonte y cuya pérdida se pueda asumir.
¿QUÉ PLANES DE PENSIONES OFRECE INDEXA CAPITAL?
Indexa Capital ofrece varias modalidades de planes de pensiones indexados:
- 10 carteras para 10 perfiles de riesgo, de planes de pensiones indexados INDIVIDUALES, creados en colaboración con la aseguradora Caser (que gestiona), y Cecabank (entidad depositaria).
- 10 carteras de planes de pensiones EPSV;
- Planes de pensiones de empleo para EMPRESAS, con ciclo de vida o alternativa 100% acciones;
- Y Planes de pensiones de empleo para AUTÓNOMOS, con ciclo de vida o alternativa 100% acciones.
Indexa los presenta entre las alternativas de menores costes en España, y para montar las carteras de todos sus planes de pensiones, combinan dos planes:
- Plan de bonos globales (de renta fija global);
- Plan de acciones globales (de renta variable global).
Aquí tienes el detalle de sus Planes de Pensiones Indexados:
| Modalidad | Cómo se organiza | Qué utiliza |
|---|---|---|
| Planes individuales | Diez carteras, perfiles 1–10 | Uno o dos planes: acciones y bonos |
| EPSV individuales | Diez carteras, perfiles 1–10 | Planes de previsión propios de acciones y bonos |
| Empleo para empresas | Ciclo de vida o alternativa 100 % acciones | Planes de empleo; condiciones propias |
| Empleo para autónomos | Ciclo de vida o alternativa 100 % acciones | Planes de empleo simplificados; condiciones propias |
Los combinan igual que lo hacen en sus carteras de fondos: le dan más peso al plan de acciones a medida que aumenta el perfil de riesgo, con el objetivo de aportar mayor rentabilidad media anual a largo plazo.
¿Sabías que fue una de las primeras propuestas en España en ofrecer planes de pensiones INDEXADOS de bajo coste? La captación de aportaciones cambia cada año y no mide la rentabilidad futura del plan.
Las aportaciones a planes cambian cada año. La clasificación de captaciones no permite deducir qué rentabilidad obtendrá un partícipe.
El funcionamiento de los planes es relativamente similar al de las carteras de fondos:
- Defines tu perfil inversor respondiendo las preguntas del test (pruébalo aquí).
- Acto seguido te otorgan un perfil de riesgo: desde 1 (el más conservador), a 10 (el más arriesgado).
- Y finalmente te asignan una de las diez carteras de planes globalmente diversificados.
¿Qué quiere decir mixtas?
Que combinan el plan de renta fija global y el de renta variable global, en mayor o menor proporción en función de tu perfil. A mayor perfil de riesgo, mayor peso se le otorga a la renta variable. A menor riesgo, mayor peso para la renta fija.
Míralo en la siguiente tabla en la que ves los PESOS de cada plan en cada cartera (de la 1 a la 10):
| Perfil | Plan de acciones | Plan de bonos | Rentabilidad prevista anual | Volatilidad prevista anual |
|---|---|---|---|---|
| 1 | 10 % | 90 % | 2,9 % | 4,0 % |
| 2 | 20 % | 80 % | 3,2 % | 4,4 % |
| 3 | 30 % | 70 % | 3,4 % | 5,2 % |
| 4 | 40 % | 60 % | 3,6 % | 6,3 % |
| 5 | 50 % | 50 % | 3,8 % | 7,5 % |
| 6 | 60 % | 40 % | 4,0 % | 8,8 % |
| 7 | 70 % | 30 % | 4,2 % | 10,1 % |
| 8 | 80 % | 20 % | 4,4 % | 11,5 % |
| 9 | 90 % | 10 % | 4,6 % | 12,9 % |
| 10 | 100 % | 0 % | 4,8 % | 14,3 % |
Fíjate que al igual que en las carteras de fondos, Indexa Capital:
- te informa de la rentabilidad y riesgo (volatilidad) estimadas para cada cartera de planes.
- Al igual que el perfil 10 actual de fondos, en los planes de pensiones la cartera más arriesgada está 100% invertida en renta variable (un aspecto lógico puesto que el horizonte de inversión de un plan de pensiones es de muy largo plazo).
Las carteras de planes indexados tienen el mismo sistema de rebalanceo (reajuste automático) que las de fondos.
¿En qué ETF invierten?
Otro aspecto que diferencia los planes indexados de las carteras de fondos indexados, son los productos financieros que utiliza para construirlos.
Utiliza un subtipo de fondo de inversión denominado ETF (Exchange Traded Fund en inglés; fondo cotizado en español). Un producto financiero que también replica índices de renta fija y renta variable.
Los utiliza con:
- las limitaciones legales establecidas en los planes de pensiones en España, porque a diferencia de en las carteras de fondos, la peor fiscalidad de los ETF (tributan como acciones y no como fondos) no afecta al partícipe;
- puede diversificar mejor porque es mayor el número y tipos de ETFs en el mundo que de fondos indexados;
- y tienen menores costes para el inversor.
Al igual que con los fondos indexados, el equipo de Indexa llevan a cabo un minucioso proceso de selección de ETFs para sus carteras.

Cumplen los mismos requisitos de calidad en cuanto a tamaño (liquidez), bajas comisiones, y óptima replica de los índices (Tracking Error).
¿Qué gestoras de ETF utiliza?
Como proveedores de ETF utiliza varias de las gestoras más importantes hoy en el mundo: Vanguard, Blackrock iShares, State Street SPDR, Amundi, Invesco, Xtrackers y otras gestoras, según el modelo vigente…
Los ETF que selecciona Indexa copian índices de renta fija y renta variable de todo el mundo que invierten en:
- Acciones globales, acciones americanas, europeas, japonesas y de países emergentes;
- Bonos globales, bonos de gobiernos y de empresas, tanto americanas, como europeas, y de países emergentes.
En las dos siguientes tablas ves el RESUMEN DE LOS ETF.
| ETF | ISIN | Índice de referencia | En qué invierte | Divisa de la clase | Peso en el plan |
|---|---|---|---|---|---|
| Vanguard FTSE Developed ETF | US9219438580 | FTSE Developed All Cap ex US | Acciones desarrolladas fuera de EE. UU. | USD | 5 % |
| SPDR S&P 500 ETF Trust | US78462F1030 | S&P 500 | Acciones EEUU | USD | 20 % |
| iShares Core S&P Total US Stock Market | US4642871507 | S&P Total Market | Acciones EEUU | USD | 20 % |
| Vanguard Total Stock Market ETF | US9229087690 | CRSP US Total Market | Acciones EEUU | USD | 10 % |
| Amundi Core STOXX Europe 600 UCITS ETF Acc | LU0908500753 | STOXX Europe 600 | Acciones Europa | EUR | 15 % |
| Xtrackers Euro Stoxx 50 ETF | LU0274211217 | EURO STOXX 50 | Acciones Europa | EUR | 10 % |
| Nomura ETF – Topix | JP3027630007 | TOPIX | Acciones Japón | JPY | 7 % |
| Vanguard FTSE Emerging Market | US9220428588 | FTSE Emerging Markets All Cap China A Inclusion | Acciones Países Emergentes | USD | 10 % |
| Vanguard FTSE All-World ex-US Small-Cap ETF | US9220427184 | FTSE Global Small Cap ex US | Acciones globales sin EEUU pequeña capitalización | USD | 3 % |
| ETF | ISIN | Índice de referencia | En qué invierte | Divisa de la clase | Peso en el plan |
|---|---|---|---|---|---|
| SPDR Bloomberg Global Aggregate Bond ETF | IE00BF1QPL78 | Bloomberg Global Aggregate Bond (cubierto a EUR) | Bonos globales de grado de inversión, públicos y privados | EUR | 15 % |
| iShares Core Global Aggregate Bond ETF | IE00BDBRDM35 | Bloomberg Global Aggregate Bond (cubierto a EUR) | Bonos Globales IG | EUR | 20 % |
| Xtrackers II Global Gov 1C EUR Hgd | LU0378818131 | FTSE World Government Bond — Developed Markets (cubierto a EUR) | Bonos Gobiernos Global | EUR | 5 % |
| Amundi Euro Government Bond UCITS ETF | LU1437018598 | Bloomberg Euro Treasury 50bn Bond | Bonos Gobiernos EUR | EUR | 10 % |
| Amundi Prime Euro Govt Ucits DR | LU1931975152 | Solactive Eurozone Government Bond | Bonos Gobiernos EUR | EUR | 10 % |
| Amundi EUR corporate Bond Ucits ETF DR | LU2089238625 | Bloomberg Euro Aggregate Corporate Bond | Bonos Empresas EUR | EUR | 10 % |
| Vanguard Total Bond Market | US9219378356 | Bloomberg US Aggregate Float Adjusted | Bonos EEUU | USD | 20 % |
| SPDR Bloomberg US High Yield Bond | US78468R6229 | Bloomberg High Yield Very Liquid | Bonos Empresas EEUU HY | USD | 5 % |
| Vaneck Vectors JP Morgan EM LC Bond ETF | US92189H3003 | J.P. Morgan GBI-EM Global Core | Bonos Gobiernos Países Emergentes | USD | 5 % |
- La primera columna es el nombre.
- La segunda su ISIN, el número de identificación, útil por si quieres buscarlo.
- La tercera, el índice de renta fija o de renta variable que replica.
- La cuarta te dice en qué invierte (acciones o bonos),
- Las columnas restantes indican la divisa de la clase y su peso en el plan. Los pesos se refieren al plan de acciones o al de bonos, no a tu cartera personal completa.
El número de valores, el tamaño, los gastos y el tracking error cambian con el tiempo y pueden consultarse en la ficha de la clase concreta. No incorporo estrellas Morningstar como si fueran una garantía de calidad o rentabilidad futura.
¿Qué riesgos tienen los planes de pensiones?
Los riesgos de las carteras de planes indexados son muy similares a los de las carteras de fondos indexados.
Existen ciertos matices que Indexa explica con todo detalle en su página web. Tienen que ver con riesgos de divisa de los ETF, y los riesgos de crédito de las entidades con las que colaboran.
¿Cuál es la fiscalidad?
La fiscalidad de los planes indexados es la misma que la de los planes de pensiones en España. No queremos entrar en detalles para no alargarnos en este apartado. Si quieres conocerlos, en la guía definitiva de PLANES INDEXADOS tienes todas las explicaciones que necesitas.
PLANES DE PENSIONES INDIVIDUALES
A diferencia de las carteras de fondos, en los planes indexados no hay rangos de carteras. Puedes empezar a invertir a partir de 50 €, e ir haciendo aportaciones periódicas de como mínimo 50€.
¿Qué comisiones tienen?
Tal y como sucede con los fondos, las comisiones son la principal fuente de pérdida de rentabilidad de la mayoría de planes de pensiones. Sabiéndo, Indexa Capital publica costes totales medios del 0,491% anual para los planes individuales.
A continuación verás las que cobran y los máximos legales de referencia, que no equivalen a la media cobrada por otros planes. ¡Fíjate que la diferencia a favor de Indexa Capital es enorme!
| Concepto | Plan individual de acciones | Plan individual de bonos |
|---|---|---|
| Gestión (Caser e Indexa) | 0,355 % | 0,355 % |
| Depositaría (Cecabank) | 0,048 % | 0,048 % |
| Costes de los ETF, dato 2025 | 0,064 % | 0,109 % |
| Otros gastos, dato 2025 | 0,012 % | 0,024 % |
| TOTAL anual publicado | 0,479 % | 0,536 % |
| Concepto anual | Planes individuales de Indexa | Referencia legal en España |
|---|---|---|
| Gestión | 0,355 % | Máximos: 0,85 % renta fija; 1,30 % renta fija mixta; 1,50 % resto |
| Depositaría | 0,048 % | Máximo: 0,20 % |
| ETF y otros gastos | Según plan: detalle en la tabla anterior | Dependen del plan; no se presume que sean cero |
MÍRALO EN EL APARTADO DE COMISIONES DE LA WEB DE INDEXA
¿Sabías que, el ratio Alfa mide el impacto que las decisiones del gestor tienen en la rentabilidad, en este caso, de un plan de pensiones? Hablar de Alfa negativo quiere decir que las decisiones que toma el gestor restan rentabilidad en vez de sumar.
Junto a las altas comisiones, la baja consistencia de muchos gestores de planes en España es otra de las causas de las malas rentabilidades relativas (comparadas con índices) que obtienen. Y siendo esto así, parece claro que lo mejor es invertir directamente en los índices, tal y como hemos visto en el caso de las carteras de fondos.
¿Cuál es la rentabilidad?
Para saber qué rentabilidad obtienen los planes indexados nos hemos remitido a su página web. Con la extensa información que facilitan, hemos montado las siguientes tablas con un resumen desde 2017 (los comparativos están cerrados a 30/09/2026 y se separan de los datos parciales a 25/10/2026).
| Periodo | Cartera 1 | Benchmark | Cartera 2 | Benchmark | Cartera 3 | Benchmark | Cartera 4 | Benchmark | Cartera 5 | Benchmark |
|---|---|---|---|---|---|---|---|---|---|---|
| 2017 | 0,92 % | 1,50 % | 1,72 % | 1,50 % | 2,52 % | 1,50 % | 3,32 % | 4,54 % | 4,12 % | 4,54 % |
| 2018 | -3,21 % | -4,08 % | -3,57 % | -4,08 % | -3,94 % | -4,08 % | -4,33 % | -6,55 % | -4,73 % | -6,55 % |
| 2019 | 7,36 % | 5,14 % | 9,50 % | 5,14 % | 11,67 % | 5,14 % | 13,86 % | 12,17 % | 16,08 % | 12,17 % |
| 2020 | 3,75 % | -0,39 % | 3,98 % | -0,39 % | 4,15 % | -0,39 % | 4,24 % | -0,66 % | 4,26 % | -0,66 % |
| 2021 | -0,47 % | 4,25 % | 2,21 % | 4,25 % | 4,96 % | 4,25 % | 7,77 % | 11,91 % | 10,64 % | 11,91 % |
| 2022 | -14,76 % | -9,61 % | -14,31 % | -9,61 % | -13,88 % | -9,61 % | -13,47 % | -10,80 % | -13,08 % | -10,80 % |
| 2023 | 5,89 % | 6,47 % | 7,06 % | 6,47 % | 8,24 % | 6,47 % | 9,41 % | 9,64 % | 10,58 % | 9,64 % |
| 2024 | 2,62 % | 4,80 % | 4,56 % | 4,80 % | 6,52 % | 4,80 % | 8,53 % | 8,90 % | 10,55 % | 8,90 % |
| 2025 | 3,83 % | 3,63 % | 4,57 % | 3,63 % | 5,30 % | 3,63 % | 6,00 % | 6,08 % | 6,69 % | 6,08 % |
| 2026: enero–septiembre | -1,50 % | 2,22 % | 0,24 % | 2,22 % | 2,01 % | 2,22 % | 3,80 % | 6,16 % | 5,62 % | 6,16 % |
| ACUMULADA a 30/09/2026 | 2,59 % | 13,57 % | 14,80 % | 13,57 % | 28,22 % | 13,57 % | 42,93 % | 46,12 % | 59,04 % | 46,12 % |
| Periodo | Cartera 6 | Benchmark | Cartera 7 | Benchmark | Cartera 8 | Benchmark | Cartera 9 | Benchmark | Cartera 10 | Benchmark |
|---|---|---|---|---|---|---|---|---|---|---|
| 2017 | 4,92 % | 4,54 % | 5,72 % | 4,54 % | 6,51 % | 8,83 % | 7,31 % | 8,83 % | 8,10 % | 8,83 % |
| 2018 | -5,15 % | -6,55 % | -5,57 % | -6,55 % | -6,01 % | -10,10 % | -6,47 % | -10,10 % | -6,93 % | -10,10 % |
| 2019 | 18,33 % | 12,17 % | 20,61 % | 12,17 % | 22,91 % | 23,59 % | 25,26 % | 23,59 % | 27,62 % | 23,59 % |
| 2020 | 4,23 % | -0,66 % | 4,11 % | -0,66 % | 3,93 % | 2,93 % | 3,68 % | 2,93 % | 3,36 % | 2,93 % |
| 2021 | 13,56 % | 11,91 % | 16,55 % | 11,91 % | 19,60 % | 23,42 % | 22,71 % | 23,42 % | 25,90 % | 23,42 % |
| 2022 | -12,70 % | -10,80 % | -12,35 % | -10,80 % | -12,01 % | -13,60 % | -11,69 % | -13,60 % | -11,40 % | -13,60 % |
| 2023 | 11,74 % | 9,64 % | 12,92 % | 9,64 % | 14,08 % | 18,85 % | 15,25 % | 18,85 % | 16,42 % | 18,85 % |
| 2024 | 12,60 % | 8,90 % | 14,67 % | 8,90 % | 16,76 % | 20,30 % | 18,89 % | 20,30 % | 21,03 % | 20,30 % |
| 2025 | 7,36 % | 6,08 % | 8,01 % | 6,08 % | 8,65 % | 11,99 % | 9,26 % | 11,99 % | 9,85 % | 11,99 % |
| 2026: enero–septiembre | 7,46 % | 6,16 % | 9,33 % | 6,16 % | 11,22 % | 11,65 % | 13,14 % | 11,65 % | 15,07 % | 11,65 % |
| ACUMULADA a 30/09/2026 | 76,63 % | 46,12 % | 95,80 % | 46,12 % | 116,64 % | 137,26 % | 139,24 % | 137,26 % | 163,69 % | 137,26 % |
Datos parciales posteriores, sin compararlos con un benchmark de otra fecha
| Perfil | 2026 hasta 25/10 | Acumulada desde 31/12/2016 | Anualizada desde 31/12/2016 |
|---|---|---|---|
| 1 | -0,47 % | 3,66 % | 0,37 % |
| 2 | 1,18 % | 15,87 % | 1,51 % |
| 3 | 2,86 % | 29,28 % | 2,65 % |
| 4 | 4,55 % | 43,97 % | 3,78 % |
| 5 | 6,28 % | 60,03 % | 4,91 % |
| 6 | 8,01 % | 77,54 % | 6,02 % |
| 7 | 9,78 % | 96,60 % | 7,13 % |
| 8 | 11,56 % | 117,29 % | 8,23 % |
| 9 | 13,35 % | 139,70 % | 9,32 % |
| 10 | 15,17 % | 163,91 % | 10,39 % |
Varias conclusiones al respecto de estos datos. Verás que, lógicamente, son bastante similares a las conclusiones en las carteras de fondos.
1️⃣ Indexa Capital ha logrado un mejor desempeño que el benchmark
Los planes de pensiones indexados de Indexa han obtenido en la mayoría de los casos una rentabilidad superior a la de su referencia de mercado. En las opciones más conservadoras, la diferencia es menor. Por ejemplo, la Cartera 1 ha acumulado un 2,59%, mientras que el benchmark ha alcanzado un 13,57%, quedando por debajo en este caso.
Sin embargo, en varias carteras de mayor riesgo, Indexa ha superado claramente al benchmark. La Cartera 10 ha logrado un 163,69%, frente al 137,26% del benchmark, una ventaja de 26,43 puntos porcentuales en ese periodo, sin que pueda atribuirse a una única causa.
2️⃣ El riesgo ha traído mayores beneficios a largo plazo
Las carteras con menor exposición a renta variable (#1 a #3) han generado entre 2,59% y 28,22% de rentabilidad acumulada, mientras que las carteras más agresivas (#8 a #10) han conseguido entre 116,64% y 163,69%.
Este patrón muestra que quienes han asumido mayor riesgo han sido recompensados con mejores resultados en el largo plazo. A pesar de algunos años negativos, el rendimiento final ha sido positivo para quienes han mantenido su inversión.
3️⃣ Los años difíciles han sido compensados con creces
El 2022 fue un año complicado, con caídas en todas las carteras, como el -14,76% en la Cartera 1 y el -11,40% en la Cartera 10. Sin embargo, los años positivos han sido mucho más potentes y han permitido recuperar esas pérdidas.
Por ejemplo, la Cartera 9 tuvo una fuerte caída en 2022, pero ganó 25,26% en 2019, 22,71% en 2021 y 18,89% en 2024, logrando un resultado acumulado del 139,24%, lo que demuestra la importancia de mantener la inversión a largo plazo.
Resumen final
- En la mayoría de los casos, los planes de Indexa han superado al benchmark.
- A mayor riesgo, mayor rentabilidad acumulada en el tiempo.
- En el periodo analizado, las caídas de algunos años se recuperaron, y los periodos de crecimiento han sido más fuertes.
La estrategia de inversión indexada ha demostrado ser efectiva en los planes de pensiones. Mantenerse invertido y no reaccionar a las caídas ha sido clave para obtener buenos resultados a largo plazo. (*)
(*) Rentabilidades pasadas no son una garantía.
PLANES DE PENSIONES EPSV DE INDEXA CAPITAL
Indexa Capital fue también pionera en ofrecer planes indexados para residentes en el País Vasco. Los planes indexados EPSV, siguen una estrategia similar a los del apartado anterior, pero son vehículos distintos, exclusivos para residentes o ex residentes en Euskadi.
Cuentan con algunas ventajas: Son más líquidos, y tienen un tratamiento fiscal con diferencias respecto al general español. En cuanto a su rentabilidad, es similar, pero no idéntica a la obtenida por los planes para el resto de España.
| Concepto anual | EPSV de acciones | EPSV de bonos |
|---|---|---|
| Gestión | 0,355 % | 0,355 % |
| Depositaría | 0,048 % | 0,048 % |
| Costes de los ETF, dato 2025 | 0,064 % | 0,108 % |
| Otros gastos, dato 2025 | 0,030 % | 0,033 % |
| TOTAL anual publicado | 0,497 % | 0,544 % |
Rentabilidad de las EPSV, con sus propias fechas
| Periodo | Cartera 1 | Benchmark | Cartera 2 | Benchmark | Cartera 3 | Benchmark | Cartera 4 | Benchmark | Cartera 5 | Benchmark |
|---|---|---|---|---|---|---|---|---|---|---|
| 2018: desde el 18/09 | -0,81 % | -2,75 % | -1,85 % | -2,75 % | -2,88 % | -2,75 % | -3,91 % | -6,15 % | -4,93 % | -6,15 % |
| 2019 | 6,43 % | 5,14 % | 8,63 % | 5,14 % | 10,86 % | 5,14 % | 13,12 % | 12,17 % | 15,41 % | 12,17 % |
| 2020 | 3,41 % | -0,39 % | 3,73 % | -0,39 % | 3,98 % | -0,39 % | 4,18 % | -0,66 % | 4,30 % | -0,66 % |
| 2021 | -0,51 % | 4,25 % | 2,15 % | 4,25 % | 4,88 % | 4,25 % | 7,66 % | 11,91 % | 10,49 % | 11,91 % |
| 2022 | -14,85 % | -9,61 % | -14,39 % | -9,61 % | -13,96 % | -9,61 % | -13,53 % | -10,80 % | -13,13 % | -10,80 % |
| 2023 | 5,85 % | 6,47 % | 7,00 % | 6,47 % | 8,17 % | 6,47 % | 9,33 % | 9,64 % | 10,49 % | 9,64 % |
| 2024 | 2,65 % | 4,80 % | 4,60 % | 4,80 % | 6,57 % | 4,80 % | 8,56 % | 8,90 % | 10,59 % | 8,90 % |
| 2025 | 3,83 % | 3,63 % | 4,56 % | 3,63 % | 5,26 % | 3,63 % | 5,95 % | 6,08 % | 6,63 % | 6,08 % |
| 2026: enero–septiembre | -1,50 % | 2,22 % | 0,22 % | 2,22 % | 1,98 % | 2,22 % | 3,76 % | 6,16 % | 5,56 % | 6,16 % |
| ACUMULADA a 30/09/2026 | 2,76 % | 13,44 % | 13,44 % | 13,44 % | 25,02 % | 13,44 % | 37,55 % | 40,37 % | 51,07 % | 40,37 % |
| Periodo | Cartera 6 | Benchmark | Cartera 7 | Benchmark | Cartera 8 | Benchmark | Cartera 9 | Benchmark | Cartera 10 | Benchmark |
|---|---|---|---|---|---|---|---|---|---|---|
| 2018: desde el 18/09 | -5,95 % | -6,15 % | -6,96 % | -6,15 % | -7,97 % | -6,15 % | -8,97 % | -11,26 % | -9,97 % | -11,26 % |
| 2019 | 17,74 % | 12,17 % | 20,09 % | 12,17 % | 22,48 % | 23,59 % | 24,89 % | 23,59 % | 27,36 % | 23,59 % |
| 2020 | 4,35 % | -0,66 % | 4,34 % | -0,66 % | 4,26 % | 2,93 % | 4,12 % | 2,93 % | 3,90 % | 2,93 % |
| 2021 | 13,40 % | 11,91 % | 16,35 % | 11,91 % | 19,38 % | 23,42 % | 22,46 % | 23,42 % | 25,59 % | 23,42 % |
| 2022 | -12,75 % | -10,80 % | -12,39 % | -10,80 % | -12,05 % | -13,60 % | -11,72 % | -13,60 % | -11,42 % | -13,60 % |
| 2023 | 11,65 % | 9,64 % | 12,82 % | 9,64 % | 13,99 % | 18,85 % | 15,15 % | 18,85 % | 16,31 % | 18,85 % |
| 2024 | 12,63 % | 8,90 % | 14,69 % | 8,90 % | 16,79 % | 20,30 % | 18,92 % | 20,30 % | 21,06 % | 20,30 % |
| 2025 | 7,29 % | 6,08 % | 7,92 % | 6,08 % | 8,54 % | 11,99 % | 9,14 % | 11,99 % | 9,71 % | 11,99 % |
| 2026: enero–septiembre | 7,39 % | 6,16 % | 9,24 % | 6,16 % | 11,11 % | 11,65 % | 13,01 % | 11,65 % | 14,93 % | 11,65 % |
| ACUMULADA a 30/09/2026 | 65,64 % | 40,37 % | 81,30 % | 40,37 % | 98,10 % | 127,58 % | 116,10 % | 115,20 % | 135,32 % | 115,20 % |
| Perfil | 2026 hasta 25/10 | Acumulada desde 18/09/2018 | Anualizada desde 18/09/2018 |
|---|---|---|---|
| 1 | -0,48 % | 3,83 % | 0,47 % |
| 2 | 1,17 % | 14,51 % | 1,69 % |
| 3 | 2,84 % | 26,07 % | 2,90 % |
| 4 | 4,52 % | 38,55 % | 4,11 % |
| 5 | 6,22 % | 52,01 % | 5,31 % |
| 6 | 7,95 % | 66,50 % | 6,50 % |
| 7 | 9,70 % | 82,05 % | 7,68 % |
| 8 | 11,45 % | 98,71 % | 8,85 % |
| 9 | 13,23 % | 116,52 % | 10,01 % |
| 10 | 15,03 % | 135,52 % | 11,15 % |
- Las EPSV son vehículos propios de previsión social; no son el mismo fondo que un plan de pensiones individual.
- Las series empiezan el 18/09/2018: ese primer año es parcial, y el acumulado no es comparable directamente con una serie que empieza en 2016.
- La estrategia y los pesos se parecen a los planes individuales, pero los costes y las rentabilidades efectivas pueden diferir.
PLAN DE PENSIONES DE EMPLEO PARA EMPRESAS
Indexa Capital ofrece un novedoso Plan de Pensiones de Empleo para empresas (DGS N5375), gestionado por CASER PENSIONES. Un servicio coherente con la nueva iniciativa del Gobierno que pretende potenciar los planes de empleo en detrimento de los planes de pensiones individuales.
Sus principales características son las siguientes:
- Dirigido a empresas que cumplan las condiciones de contratación, sin número mínimo de empleados, con visión de ahorro a largo plazo.
- Indexado al igual que el resto de productos de inversión que ofrecen en Indexa, y diversificado globalmente en renta fija y renta variable, para lo que utilizan ETFs de calidad (los mismos que en los planes de pensiones indexados).
- Compuesto a su vez por dos planes, INDEXA EMPLEO ACCIONES, e INDEXA EMPLEO BONOS, que se combinan en más o menos porcentaje en función del perfil de riesgo, y funciona con el ciclo de vida del partícipe: el % de renta fija y variable, y el riesgo, se va reduciendo a media que avanza la edad del partícipe.
En la imagen, tienes el detalle de cómo se adaptan las carteras en las distintas franjas de edad.
| Modalidad de empleo | Cómo invierte |
|---|---|
| Ciclo de vida | Reparto de acciones y bonos según la edad y las reglas del plan. |
| 100 % acciones | Alternativa de mayor riesgo, sujeta a las condiciones del servicio. |
- Es muy barato en costes y comisiones, que favorece la obtención de mejor rentabilidad a largo plazo, y muy sencillo de contratar online por parte del representante de la empresa, y que a cada empleado le dará acceso a su área privada.
PLAN DE PESIONES DE EMPLEO PARA AUTÓNOMOS
Desde enero de 2023 existe una nueva normativa que permite a los autónomos unirse a planes de pensiones de empleo «simplificados», promovidos por asociaciones de autónomos.
En estos planes, tienes la posibilidad de aportar hasta 5.750 € al año, cantidad que supone un aumento de 4.250 € en comparación con los planes de pensiones individuales, en los que la aportación máxima anual es de 1.500 €.
Con el objetivo de ofrecer este servicio, Indexa Capital llegó a un acuerdo con el Colegio de Ambientólogos de Cataluña (COAMB), quienes han sido pioneros en brindar esta opción a sus asociados. E
Gracias a este acuerdo, cualquier autónomo puede contratar el plan de pensiones de empleo «Indexa Empleo Autónomos PPE simplificado», un plan administrado por Caser Pensiones, que cuenta con el asesoramiento y comercialización de Indexa bajo el código DGS N5489.
¿En qué invierten?
La estrategia de inversión se basa en una cartera de ETFs de alta calidad adaptada a la edad de cada cliente. Los ETF elegidos están indexados a los principales índices mundiales de acciones y bonos, ofreciendo diversificación global.
Esta estrategia, conocida como «inversión con ciclo de vida«, asigna un porcentaje de acciones en función de la edad y las reglas del plan. Existe además una alternativa 100% acciones, con más riesgo. Debes consultar el reparto que corresponde a tu contrato.
Comisiones, inversión, aportaciones mínimas y traspasos
Las comisiones de este plan son muy reducidas. El coste total medio publicado de empleo es del 0,520% anual. El detalle es el siguiente:
- Comisión de gestión: 0,355% de comisión de gestión (0,225% para Indexa y 0,130% para Caser).
- Comisión de depositaría: 0,048% de comisión de depositaría (Cecabank).
- Coste de ETFs, dato de 2025: 0,063% en el plan de empleo de acciones y 0,108% en el de bonos.
- Otros costes, dato de 2025: 0,041% en acciones y 0,063% en bonos. El total depende de la combinación de planes.
En cuanto a la aportación inicial y las siguientes, su importe es de como mínimo 50€.
Por último, decirte que si quieres puedes trasladar tu plan de pensiones compatible de otra entidad a este plan para autónomos. El traspaso no tiene comisión de traspaso de Indexa y puede realizarse sin tributación inmediata si cumple los requisitos.
Personalmente, considero este plan una excelente opción, por eso lo tengo y le aporto dinero cada mes desde que lo pusieron en marcha. La estrategia es similar a la de los planes individuales, pero la rentabilidad depende del vehículo, los costes y el reparto contratado.
Mira toda la información en la página web de indexa capital
¿Qué seguros de vida ofrece Indexa Capital con CNP y Caser?
En abril de 2026, Indexa añadió un seguro de vida riesgo con CNP Iberia al que ya ofrecía con Caser. Su función es pagar a los beneficiarios el capital asegurado en caso de fallecimiento cubierto; puede complementar la planificación de una familia con personas a cargo o deudas. La aseguradora asume la cobertura e Indexa interviene en su distribución.
| Aspecto | CNP Iberia | Caser |
|---|---|---|
| Cuestionario de salud | Dinámico; puede aplicar sobreprima | Cuestionario estático |
| Capital mínimo asegurado | 30.000 € | 20.000 € |
| Capital máximo publicado | 400.000 € hasta 45 años; 300.000 € de 46 a 55; 200.000 € desde 56 años | 200.000 € |
| Edad máxima de renovación | 70 años naturales | 75 años actuariales |
El cuestionario de CNP permite valorar algunas situaciones de salud con un recargo en la prima; no garantiza que se acepte cualquier solicitud. Compararía el precio personalizado, las exclusiones, el capital y la edad de renovación.
Si ya tienes una póliza con Caser, no daría por hecho que cambiarla mejora tu situación: la propia Indexa recomienda conservar su antigüedad.
INDEXA CAPITAL vs FONDOS DE BANCOS
Ahora tocaría saber si Indexa Capital lo hace mejor, igual o peor que lo que hacen otros asesores financieros en España. Para ello, un buen sistema es hacer comparativas con fondos de inversión similares de bancos en España.
En su página web, Indexa Capital habla de estas diferencias he incluso ha publicado estudios como el siguiente, que se conserva como antecedente histórico.

La imagen arroja luz sobre la evolución de la rentabilidad media a largo plazo de los fondos ofrecidos por bancos en España en comparación con sus Benchmarks (BM), y compara también con fondos indexados similares.
Este análisis abarca fondos de las principales gestoras españolas, entre las que se incluyen BBVA, Caixabank, Santander y Banco Sabadell.
Los fondos sometidos a análisis abarcan diversas categorías, como los globales de renta fija mixta internacional, los de renta fija mixta, los de renta variable mixta internacional, los de renta fija a corto y largo plazo, y los garantizados, que combinan renta fija y variable.
Este análisis se basa en un período de 10 años (2006-2015), y es notable la diferencia de altura entre las barras azules, que representan la rentabilidad de los Benchmarks y la de los fondos indexados, y las barras de otros colores que muestran la rentabilidad de los fondos de los bancos.
Estas diferencias ponen de manifiesto la rentabilidad que los fondos globales, mixtos, de renta fija y garantizados de algunas entidades no lograron proporcionar a sus participantes (en algunos casos, esta brecha es considerable, como también puedes ver en este análisis comparativo.
¿Qué añade el estudio de gestión activa de 2006–2025?
El gráfico anterior es un antecedente de 2006–2015. En mayo de 2026, Indexa publicó una actualización del estudio a veinte años. No mide la rentabilidad de una cartera concreta de Indexa ni permite afirmar que todos los fondos bancarios se comporten igual.
| Resultado del estudio | Dato publicado |
|---|---|
| Rentabilidad media anualizada de los fondos activos | 2,58 % |
| Rentabilidad media anualizada de sus índices | 5,28 % |
| Diferencia anualizada | −2,70 puntos porcentuales |
| Fondos que baten a su índice en ambos decenios | 22 de 2.463 al inicio del estudio (0,9 %) |
- La rentabilidad media anualizada del estudio fue del 2,58 % para los fondos activos y del 5,28 % para sus índices de referencia.
- La persistencia fue reducida: pocos fondos lograron superar su índice en los dos decenios consecutivos.
- Para el inversor, la enseñanza es revisar costes, referencia y consistencia, sin extrapolar ese promedio a cualquier fondo individual.
INDEXA CAPITAL vs OTROS ROBOADVISOR
En este otro artículo, puedes leer el comparativo de Indexa Capital con Finizens, otro roboadvisor independiente en España, del que también soy cliente.
En mi opinión, la calidad de ambos es muy buena, y soy partidario de tener cuenta en los dos y aportar el mismo dinero:
- Comparar resultados.
- Diluir el riesgo entidad.
- Tener flexibilidad y más de una opción a mi alcance en caso que la necesite.
¿ES SEGURO INDEXA CAPITAL?
Respecto a este importante punto sobre la seguridad de Indexa Capital, te hago las siguientes consideraciones.
- Cuando te registras das de alta una cuenta corriente y una cuenta de valores a tu nombre en uno de los principales bancos custodios de España (Inversis o Cecabank).
- Además, le otorgas un mandato de gestión discrecional de tu cartera, lo que significa que delegas la gestión de tus cuentas en el banco custodio. Una vez que la cuenta está abierta, puedes realizar aportaciones de dinero mediante transferencia bancaria directamente a la cuenta de efectivo creada en tu nombre en el banco custodio. De esta manera, el dinero no pasa por Indexa Capital en ningún momento.
- Indexa Capital está supervisada por la CNMV (Comisión Nacional Mercado de Valores), adherida a FOGAIN (Fondo General de Garantía de Inversiones) y auditada por BDO. FOGAIN no cubre las pérdidas de mercado.
- Utiliza sólidas entidades españolas como colaboradores obligatorios para operar (cogestión, depositaría, custodio): Inversis y Cecabank (en las carteras de fondos), Caser y Cecabank (en las carteras de planes).

Recuerda que tu cuenta corriente y cartera de fondos siempre están a tu nombre, y que como te he explicado, Indexa sigue un riguroso sistema de selección de proveedores de fondos indexados y ETF, y los que selecciona son de los más importantes a escala mundial.
Pero lo anterior no lo debes confundir con la seguridad de tus inversiones, pues ahí entra en juego todo que te hemos explicado sobre los riesgos de sus carteras (similares a los que asumes cuando inviertes en cualquier fondo).
¿CUÁLES SON LAS VENTAJAS DE INDEXA CAPITAL?
Si estás en la búsqueda de una opción de gestión de inversiones online que tenga en mente el largo plazo y se enfoque en el crecimiento económico a nivel mundial, entonces Indexa Capital podría ser lo que necesitas.
Para mí, las ventajas de esta plataforma son varias:
- En lugar de prometer superar los índices del mercado, busca aproximarse a su rentabilidad descontando los costes, sin ilusiones de resultados sobresalientes pero imposibles de conseguir.
- Cobra comisiones muy bajas, lo que significa que una parte mayor de tus ganancias en mercados alcistas queda en tus manos y a igualdad de rentabilidad bruta, los costes restan menos en los mercados bajistas.
- Automatiza gran parte del proceso de inversión, lo que te brinda comodidad y eficiencia.
- Además, se ajusta a tu perfil de riesgo, sin importar si eres conservador/a o más audaz en tus inversiones.
- Es conocida por su transparencia y cuenta con años de experiencia en la gestión de activos de clientes, enfrentando mercados buenos y difíciles, lo que respalda sus resultados probados.
- Está 100% regulada y te ofrece opciones de inversión fiscalmente eficientes. Puedes comenzar con montos razonables y es fácil hacer aportaciones periódicas.
- Ha recibido miles elogios de cientos de sus clientes satisfechos.
En resumen, si estás buscando una solución de inversión que te ofrezca simplicidad, bajos costes y resultados sólidos a largo plazo, Indexa Capital podría ser una excelente elección.
¿CUÁLES SON LAS DESVENTAJAS DE INDEXA CAPITAL?
Por el contrario,
- Si prefieres tener un comercial o asesor financiero a quien puedas llamar e ir a ver siempre que quieras, sea él o ella quien te recomiende en qué invertir.
- O bien tienes un perfil y conocimientos que te permiten intervenir activamente en tus decisiones de inversión, y además dudas de la fiabilidad de las empresas fintech y de la gestión indexada, a pesar de los datos que demuestran lo contrario…
Entonces, las desventajas de Indexa para ti son igualmente claras.
¿CÓMO ABRIR CUENTA EN INDEXA CAPITAL?
Si decides invertir, ¿qué pasos debes seguir?
El proceso es sencillo y consta de varios pasos:
- Primero tendrás que hacer aquí el test de perfil de inversor.
- Perfil de riesgo: Comienzas respondiendo algunas preguntas que ayudarán a determinar tu perfil de riesgo, que se clasifica en una escala del 1 al 10. Esto te ayuda a entender cuánto riesgo estás dispuesto a asumir en tus inversiones.
- Asignación de cartera: Luego, te asignan el tipo de cartera que deseas, ya sea de fondos o planes indexados, también en una escala del 1 al 10. Esto se alinea con tu perfil de riesgo y tus objetivos financieros.
- Firmas la documentación necesaria para abrir tu cuenta. Este proceso se realiza online, de manera segura y con la máxima precisión.
- Tras la validación de la documentación y la apertura, cuyo plazo puede variar, el banco custodio, que será el lugar donde se encuentre tu cuenta y tus fondos (ya sea Inversis o Cecabank), confirmará la apertura de tu cuenta.
- Ahora, es el momento de decidir cuánto dinero deseas invertir y la forma en que lo harás. Puedes transferir fondos de inversión o planes que tengas en otras entidades financieras o simplemente realizar una transferencia de dinero a tu cuenta.
- Si optas por traspasar fondos (o planes de pensiones), sigue las indicaciones proporcionadas en la web. Esto incluye la identificación de los fondos que deseas traspasar, la indicación de si es un traspaso total o parcial, y la mención de la cuenta bancaria donde están depositados.
- En aproximadamente dos días, si has enviado dinero, verás esos fondos en tu nueva cuenta. Indexa Capital entonces procederá a asignarte tu cartera de fondos (o ETFs si elegiste planes).


- En caso de traspasar fondos o planes de otras entidades, el proceso el plazo depende del producto, la entidad de origen y la documentación, hasta que Indexa confirme la recepción y empiece a construir tu cartera.
En todo momento, Indexa te informa por email de cada paso/movimiento que lleva a cabo. Y si quieres seguir invirtiendo periódicamente, las carteras de fondos no tienen mínimos y los planes de pensiones 50€. Fácil y claro ¿verdad?

En cuanto a su política de traspasos, reembolsos, cambios, cancelaciones, titularidad de cuentas, comisiones por transferencias, etc., te aconsejamos que revises las FAQ que incluyen en su web. Lo explican todo de la A, a la Z, y si tienes dudas te las contestan ágilmente en el chat.
¿Cómo traspasar una cartera completa a Indexa Capital?
Desde octubre de 2026, Indexa permite solicitar el traspaso de una cartera completa sin tramitar cada fondo por separado. Su experiencia previa suma 56.000 traspasos de fondos completados, por unos 550 millones de euros.
Según su desglose a 18/10/2026, los mayores importes solicitados procedían de los grupos CaixaBank (58 millones), Santander (54) y BBVA (46), seguidos de MyInvestor (42), Renta 4 (35) y Amundi (34).
Automatizar aportaciones
Automatizar tus inversiones en fondos es una idea inteligente. ¿Por qué?
- Deja de preocuparte por cuándo es el momento adecuado para invertir. La automatización asegura que tu dinero esté siempre trabajando para ti, según el monto y la frecuencia que hayas establecido.
- Tus ahorros se mantienen consistentes. No tienes que recordar hacer compras de inversión manualmente.
- Siguiendo el consejo de los expertos en ahorro, puedes asegurarte de pagarte a ti mismo al comienzo de cada mes al automatizar tus aportaciones.
Indexa Capital simplifica este proceso al máximo. Si tienes una cartera de fondos, simplemente configuras transferencias periódicas en tu entidad bancaria. Si optaste por un plan indexado, estableces el monto de tu aportación en el sitio web de Indexa, y ellos se encargan de gestionar el retiro del dinero de tu entidad financiera.
Una vez que reciben los fondos, automáticamente asigna tus aportaciones a los fondos o ETFs de tu cartera, siguiendo tu perfil de inversión. Esto significa que todo sucede de manera sencilla y eficiente, sin que tengas que preocuparte por realizar cada operación por ti mismo.
Contrato contigo mismo/a
¿Sabías que, Indexa te brinda la oportunidad de hacer un «contrato contigo mismo» que puedes completar en su sitio web y consultar siempre que lo desees?
Pero, ¿para qué sirve este contrato?
Su propósito es que, con el paso del tiempo y en momentos de caídas en los mercados, recuerdes los criterios y la perspectiva que seguías cuando comenzaste a invertir. Esto te ayuda a protegerte a ti mismo de tomar decisiones impulsivas basadas en emociones, que a largo plazo pueden tener costos significativos.
La forma en que funciona Indexa Capital es que si sus sistemas detectan que deseas retirar dinero de tus inversiones, te mostrarán este contrato que tú mismo completaste cuando empezaste a utilizar sus servicios. Esto te recordará tus objetivos iniciales y la estrategia que habías definido.
Aquí te presento algunos ejemplos de compromisos personales inspirados en los que se leen en el blog de Indexa Capital:
- «Estoy seguro de que los ahorros de mis hijos pueden caer un 25% o más en los próximos años, pero aún así no dejaré de invertir. Estoy invirtiendo para contribuir al desarrollo mundial.»
- «Querido yo del futuro: me comprometo a mantener la calma durante las caídas del mercado e incluso considerar estos eventos cíclicos como oportunidades para hacer inversiones aún más valiosas.»
- «Esto es una maratón, no una carrera de velocidad. ¡Sigo invirtiendo!»
- «Sé que mi cartera experimentará caídas en algún momento. Mi hermano menor me pidió que las inversiones no me quiten el sueño.»
- «Esto es una inversión a largo plazo. Aspiro a obtener ganancias a largo plazo, aunque no están garantizadas. Por lo tanto, este dinero no es necesario. Pase lo que pase, espero que esta inversión dé frutos para 2050 (si sigo vivo).»
- «Mantén la fortaleza. Las cosas mejorarán.»
- «No vendas. Las cosas mejorarán.»
Estos contratos son una herramienta útil para recordar tu enfoque y mantener la calma en momentos de volatilidad del mercado.
¿CUÁL ES MI OPINIÓN FINAL DE INDEXA CAPITAL?
Llegados aquí, toca darte mi opinión final sobre Indexa Capital y por qué elijo a este gestor de inversiones.
Lo que más me gusta es:
- Su firme deseo de mejora constante, y su enfoque de gestión y asesoramiento es sencillo y efectivo, respaldado por un historial exitoso.
- LA capacidad para adaptarse a diversos perfiles de inversores, desde aquellos que son más cautelosos hasta los que están dispuestos a asumir más riesgos a largo plazo en busca de mayores rendimientos.
- Otro aspecto a destacar es que están altamente regulados, lo que proporciona una mayor tranquilidad.
- En comparación con fondos de inversión y planes de pensiones similares, ha demostrado ofrecer resultados sólidos en el pasado (aunque es importante recordar que el rendimiento pasado no garantiza el futuro).
- Además, sus comisiones son muy competitivas y es probable que sigan disminuyendo a medida que su base de clientes y activos bajo gestión crezcan. También ofrecen descuentos en comisiones a través de su programa de recomendación, conocido como el «plan amigo».
- La transparencia es una característica que aprecio mucho. Ofrecen información clara y envían actualizaciones regulares. Su contenido educativo, como artículos informativos, es valioso para los inversores.
- En cuanto a la calidad del servicio al cliente, mi experiencia invirtiendo con ellos me ha demostrado que son profesionales y confiables.
- Todo esto se presenta en una plataforma digital (tanto en su sitio web como en su aplicación) que es intuitiva, segura y fácil de usar, lo que se adapta a las necesidades de la era digital en la que vivimos.
PREGUNTAS FRECUENTES SOBRE INDEXA CAPITAL
Para acabar, te proporciono un enlace a otro artículo en el que contesto varias preguntas frecuente sobre Indexa Capital.
Leerlas te ayudará a entender cuestiones como:
- ¿Qué otros roboadvisor, como Finizens, ofrecen servicios similares?;
- Si Indexa es mejor o peor;
- Cuánto puedes ganar y/o perder;
- Cómo ganar más;
- Cómo traspasarle dinero o fondos;
- En qué no invierte y por qué;
- En qué se diferencia de otras opciones similares;
- Y otra serie de cuestiones que es bueno conocer.
¿Qué pasa si Indexa Capital quiebra? ¿Dónde está mi dinero?
En una cartera de fondos, las participaciones están a tu nombre en una cuenta de valores del banco custodio, Cecabank o Inversis, fuera del balance de Indexa. El cese de Indexa no convierte esas participaciones en patrimonio suyo: habría que organizar la continuidad de la gestión o su traslado. La cuenta de valores también está segregada del balance del custodio; el efectivo bancario tiene una naturaleza distinta.
No debe confundirse el FOGAIN con el Fondo de Garantía de Depósitos. El FOGAIN tiene un límite general conjunto de 100.000 € por titular y entidad adherida ante determinados supuestos de insolvencia e imposibilidad de devolver efectivo o valores: no son 100.000 € más otros 100.000 €. En el banco custodio, el FGD protege el efectivo elegible hasta 100.000 € por depositante y entidad y contempla una cobertura independiente por no restitución de valores, con sus requisitos. Ninguno cubre las pérdidas de mercado de tu cartera.
Fuentes: FOGAIN, FGD.
¿Qué banco custodio elijo en Indexa Capital: Cecabank o Inversis?
Indexa permite elegir entre Cecabank e Inversis según el tipo de cuenta. Ambos aplican actualmente los mismos tramos de custodia, pero existen diferencias operativas:
| Aspecto | Inversis | Cecabank |
|---|---|---|
| Custodio de Indexa desde | 2015 | 2019 |
| Cuentas de personas jurídicas | Disponibles | No disponibles según las condiciones consultadas |
| Custodia anual, IVA incluido | De 0,109 % a 0,048 %, según patrimonio | Mismos tramos |
| Cobro de custodia | Trimestral | Mensual |
Con costes de custodia iguales, elegiría según la disponibilidad para mi titularidad y las condiciones operativas. No basaría la decisión en ratios de solvencia aproximados sin comprobar su fecha y que sean comparables. En cualquier caso, si proponen los dos puedes estar tranquil@ pues ellos ya han hecho todos los análisis que hay que hacer.
¿Puedo comprobar que mi dinero en Indexa Capital está realmente en el custodio?
Puedes consultar los números de tus cuentas y la documentación en tu área privada de Indexa. Si quieres una comprobación documental adicional, solicita a Indexa un certificado de titularidad y posiciones emitido por el custodio y contrástalo con tus informes y movimientos.
Según la información vigente, no se facilita acceso directo a las plataformas de los custodios. Indexa lo explica por seguridad y por las limitaciones de soporte y consulta de esas plataformas. La sociedad cotizada en BME Growth es Indexa Capital Group, su matriz; no debe confundirse con Indexa Capital AV, la agencia de valores supervisada por la CNMV.
¿Cuál es el mínimo real para empezar en Indexa Capital?
El mínimo inicial ordinario es de 1.000 € en carteras de fondos, o 500 € para determinadas cuentas de clientes existentes, y de 50 € en planes individuales y EPSV. La reducción a 1.000 € y 500 € en fondos se anunció en junio de 2026.
Las nuevas cuentas de fondos de menos de 2.000 € tienen un tramo de gestión del 0,520 % anual. Las anteriores al 23/06/2026 conservan las condiciones que les correspondan. Después del alta, las transferencias no tienen mínimo, pero la inversión exige poder generar órdenes de suscripción de al menos 100 €; una transferencia pequeña puede quedar en efectivo hasta alcanzar los umbrales operativos.
¿Cuánto cobra Indexa Capital?
El coste total medio publicado de las carteras de fondos es del 0,527 % anual. Suma tres capas y no es la tarifa exacta de todos los clientes:
| Capa de coste | Media anual publicada |
|---|---|
| Gestión de Indexa | 0,338 % |
| Custodia del banco | 0,093 % |
| Costes internos de los fondos | 0,096 % |
| TOTAL | 0,527 % |
La comisión de gestión disminuye por tramos de patrimonio de cada cuenta:
| Patrimonio de la cuenta | Gestión anual, IVA incluido |
|---|---|
| Menos de 2.000 €, cuentas nuevas | 0,520 % |
| De 2.000 a 10.000 € | 0,400 % |
| De 10.000 a 100.000 € | 0,380 % |
| De 100.000 a 500.000 € | 0,350 % |
| De 500.000 a 1 millón € | 0,300 % |
| De 1 a 5 millones € | 0,250 % |
| De 5 a 10 millones € | 0,200 % |
| De 10 a 50 millones € | 0,150 % |
| De 50 a 100 millones € | 0,100 % |
| Más de 100 millones € | 0,080 % |
Al comparar plataformas usaría el coste total. El recibo de gestión no incluye necesariamente los costes internos de los fondos, que ya reducen su valor liquidativo.
¿Cómo funciona el Plan Amigo de Indexa Capital?
Si un cliente te invita y se cumplen las condiciones, ambos podéis obtener la exención de la comisión de gestión de Indexa sobre 15.000 € durante un año en una cartera de fondos. Se mantienen la custodia y los gastos internos de los fondos. No es una exención de todos los costes ni se aplica dentro de los planes de pensiones.
- Como invitador puedes acumular invitaciones; como invitado se aplica una, normalmente la última utilizada antes de empezar a invertir.
- El enlace se obtiene en el área privada, en «Invitaciones».
- Si se contrata otro servicio, el descuento del invitado puede quedar en reserva hasta que abra una cartera de fondos.
- La activación depende de las condiciones de la promoción y del servicio contratado; compruébalas antes del alta, especialmente en EPSV, cuyas condiciones de invitación pueden diferir del mínimo de apertura.
¿Cuánto tarda el alta en Indexa Capital y qué tal es su atención al cliente?
El proceso es online, pero completar el formulario no equivale a tener la cuenta operativa e invertida. Hay que validar identidad y documentación, abrir la cuenta en el custodio y recibir la aportación. Las comprobaciones adicionales o la falta de documentos pueden alargar el alta; no daría un plazo único garantizado.
Mi experiencia con la atención ha sido buena. Para valorar el servicio también leería reseñas críticas, sin tomar un caso aislado como el plazo habitual. Indexa ofrece email, chat y teléfono; el horario publicado para teléfono y chat es de lunes a viernes de 9 a 14 h y de 15 a 17 h, salvo festivos nacionales.
¿Indexa Capital o MyInvestor?
La elección depende de cuánto quieras hacer tú. MyInvestor permite contratar fondos por tu cuenta sin comisiones de custodia, compraventa o traspaso según su oferta; siguen existiendo los gastos internos de cada fondo.
No siempre estarán disponibles las mismas clases e ISIN que utiliza Indexa. MyInvestor también ofrece carteras automatizadas, por lo que conviene distinguir ese servicio de la inversión por cuenta propia.
Si gestionas tú la cartera, asumes la selección, las aportaciones, los rebalanceos y la disciplina para mantenerla. Si delegas en Indexa, pagas por la gestión; su comisión media publicada es del 0,338 % anual, además de las otras capas de costes.
Yo elijo Indexa Capital, y lo tengo claro. Mis motivos:
- Confío más en su capacidad que en la mía. Saber de inversión no es lo mismo que ejecutar con disciplina durante años.
- No quiero ocuparme de los rebalanceos. Vender parte de lo que ha subido y comprar lo que ha caído puede resultar difícil emocionalmente.
- No me importa pagar por lo que recibo. Valoro los reajustes, las herramientas de planificación y retirada y, sobre todo, la tranquilidad de delegar.
- Estoy satisfecho con los resultados que muestro en esta guía. Eso no permite saber cuánto habría ganado con una cartera propia distinta.
La comisión se ve; el coste de tomar malas decisiones puede ser menos visible. Si eres disciplinado y disfrutas gestionando tu cartera, hacerlo por tu cuenta puede salir más barato. Si prefieres delegar, pagar por ese servicio puede tener sentido.
En mi caso, además, no uso un solo roboadvisor sino dos: invierto con Indexa Capital y con Finizens. Lo hago para repartir mi relación entre entidades y comparar sus rentabilidades a largo plazo, nunca solo a corto. Eso no quita que revise mes a mes cómo van. Tener el dinero repartido entre dos gestores me da tranquilidad.
Tener dos también me permite mantener un ritmo mensual de aportaciones con el que me siento cómodo, de acuerdo con mis finanzas y el dinero del que dispongo. No supone necesariamente diversificar más los activos: las carteras pueden compartir muchas inversiones.
¿Y un tercero? Si lo añadiera, podría pensar en MyInvestor, pero no le acabo de ver el sentido ni la eficiencia para mí. Con más plataformas puedo pasar del control al descontrol.
¿Tiene sentido Indexa Capital si ya conozco el MSCI World o el S&P 500?
Sí, si lo que buscas es delegar. Un fondo que siga el MSCI World da exposición a acciones de mercados desarrollados; no incluye por sí solo bonos ni toda la bolsa emergente. El S&P 500 concentra la exposición en grandes compañías estadounidenses, aunque muchas tengan actividad internacional.
Indexa aporta la selección de una cartera por perfil, la gestión de la combinación de acciones y bonos y los reajustes que correspondan. No todas sus carteras son mixtas: el perfil 10 tiene un 100 % de exposición objetivo a acciones y el perfil 0 es monetario.
El peso de Estados Unidos depende del tamaño, el perfil y los fondos utilizados. No es correcto aplicar un límite universal del 50 % a todas las carteras. La decisión es si quieres asumir tú la construcción y el mantenimiento de la cartera o pagar por delegarlos.
¿Por qué mi cartera de Indexa Capital de menos de 10.000 € solo tiene dos fondos?
En los perfiles 1–9 de menos de 10.000 €, la cartera combina un fondo de acciones de mercados desarrollados, que sigue el MSCI World, y otro de bonos globales. Con ese importe, repartir entre muchos fondos dificultaría cumplir los mínimos de las operaciones y mantener los pesos previstos.
Hay dos excepciones: el perfil 10 combina dos fondos de acciones —desarrolladas y emergentes— y el perfil 0 utiliza el monetario. Al superar por primera vez el umbral de 10.000 €, Indexa adapta la cartera al tramo correspondiente según sus reglas.
Mi opinión: no tiene sentido darle tantas vueltas al número de fondos. Confío en su decisión. Dos fondos globales permiten acceder a muchas empresas y bonos; más fondos pueden dar una exposición diferente, pero no garantizan mayor rentabilidad. Unos años puede salir mejor una composición y otros, otra.
¿Tiene Indexa Capital una cartera 100 % en acciones?
Sí. Desde el cambio de carteras de septiembre de 2025, el perfil 10 de fondos tiene un 100 % de exposición objetivo a acciones. En planes individuales, el perfil 10 se invierte en el plan Indexa Más Rentabilidad Acciones.
Eso implica asumir las oscilaciones de una cartera de bolsa. Los pronósticos dependen del modelo y de su fecha: ni la volatilidad ni un escenario estadístico constituyen una pérdida máxima. Puedes sufrir caídas superiores a las estimadas. Las tablas de esta guía distinguen rentabilidades históricas y volatilidades previstas.
¿Por qué mi cartera conservadora de Indexa Capital no da buenos resultados?
Primero comprobaría qué periodo estás mirando y qué fondos componen tu cartera. Las carteras conservadoras tienen más bonos, pero renta fija no significa rentabilidad fija ni capital garantizado. Puedes verlo con más detalle en el análisis de la cartera conservadora de Indexa Capital, donde explico su composición, rentabilidad y riesgos.
- Las subidas de los tipos de mercado, el riesgo de crédito y las divisas pueden reducir su valor.
- Los bonos de mayor duración suelen ser más sensibles a los cambios de tipos. Si suben las rentabilidades exigidas por el mercado, baja el precio de los bonos existentes; también puede ocurrir lo contrario.
- En 2022, la caída simultánea de acciones y bonos mostró que una cartera conservadora también puede sufrir pérdidas importantes.
Un mayor rendimiento de las nuevas inversiones en bonos puede mejorar sus perspectivas, pero no garantiza recuperar una pérdida en un plazo concreto. Tampoco toda la caída tiene por qué ser temporal. Antes de cambiar la cartera, revisaría el horizonte, la liquidez que necesito y si el riesgo sigue encajando conmigo, sin decidir solo por el último trimestre.
¿Pago impuestos cuando Indexa Capital rebalancea mi cartera?
Para una persona física residente en España, los reajustes mediante traspasos entre fondos que cumplen los requisitos del régimen de diferimiento no generan una tributación inmediata por la ganancia. Se conserva el valor y la antigüedad fiscal de adquisición: el impuesto se difiere, no desaparece.
No se debe extender esta regla a personas jurídicas, no residentes o a cualquier producto. También pueden existir hechos con efecto fiscal sin retirar dinero al banco, como aflorar voluntariamente plusvalías o cobrar intereses del efectivo.
En carteras de fondos, Indexa publica un umbral de desviación de más de 1,5 puntos porcentuales, o de 1,25 en carteras sin sesgo de más de 100.000 €, con requisitos operativos y ajustes del umbral en alta volatilidad.
¿Cómo retiro dinero de Indexa Capital pagando lo mínimo posible?
Para personas físicas residentes en España, Indexa ofrece cuatro criterios al pedir una retirada parcial. Elegiría según mi situación fiscal y la urgencia:
- Minimizar el impacto fiscal: es la opción por defecto; selecciona los fondos con menores pérdidas acumuladas o, si no los hay, con menores ganancias.
- Realizar ganancias: puede interesar para compensar pérdidas fiscales disponibles.
- Realizar pérdidas: puede interesar para compensar ganancias, respetando las reglas fiscales de recompra.
- Lo antes posible: prioriza los fondos cuyo reembolso se liquida antes.
La selección de fondos no permite elegir libremente cualquier participación: se aplica FIFO, de modo que en cada fondo se reembolsan primero las participaciones fiscalmente más antiguas. Indexa informa de que espera 63 días antes de volver a suscribir un fondo reembolsado con pérdidas. Conviene revisar también las compras anteriores y las reglas de valores homogéneos: el plazo legal depende del tipo de valor, por lo que no debe aplicarse la regla de dos meses indiscriminadamente a toda inversión.
En un reembolso con ganancia, el custodio practica normalmente una retención del 19 % como pago a cuenta, no como impuesto definitivo. En territorio común, la escala conjunta del ahorro vigente consultada es:
| Tramo de la base liquidable del ahorro | Tipo marginal conjunto |
|---|---|
| Hasta 6.000 € | 19 % |
| De 6.000 a 50.000 € | 21 % |
| De 50.000 a 200.000 € | 23 % |
| De 200.000 a 300.000 € | 27 % |
| Más de 300.000 € | 30 % |
El custodio facilita la información fiscal a Hacienda, pero revisaría el borrador y las posibles compensaciones antes de presentarlo.
¿Puedo cobrar una renta periódica de mi cartera de Indexa Capital?
Sí. Con «Tu paga» puedes solicitar retiradas de tu cartera de fondos de al menos 50 €, con frecuencia mensual, trimestral o anual. Indexa vende participaciones para transferirte el dinero; no se trata de una renta garantizada ni de un interés que paguen los fondos.
La herramienta permite estimar la evolución de la cartera según el importe y la frecuencia. La duración real del dinero dependerá de los mercados, los costes, la inflación y las retiradas. Para una persona física residente en España, el reembolso genera una ganancia o pérdida según el coste fiscal de las participaciones vendidas; no tributa como ganancia todo el importe cobrado.
¿Vale la pena la Cuenta Remunerada de Indexa Capital?
Puede encajar si buscas una cuenta de ahorro para la liquidez y cumples el mínimo. Se ofrece con A&G Banco y su tipo sigue la facilidad de depósito del BCE menos 0,50 puntos porcentuales. La documentación consultada publica un 2,00 % TAE variable desde el 16/09/2026; cambiará si cambia su referencia.
| Condición | Detalle publicado |
|---|---|
| Saldo mínimo | 10.000 € |
| Saldo máximo remunerado | 450.000 € |
| Cobertura del efectivo elegible | FGD: hasta 100.000 € por depositante y entidad |
| Titularidad y residencia | Un titular, persona física residente en España, mayor de edad y hasta 85 años; otros requisitos del banco |
| Clientes previos de A&G | No disponible para quienes ya sean clientes de A&G Banco |
| Comisiones directas y permanencia | Sin comisiones ni permanencia |
| Pago de intereses | Trimestral |
Frente a un fondo monetario, la cuenta ofrece la cobertura del FGD dentro de sus límites, mientras que un fondo asume riesgos de inversión y no tiene esa garantía. Un monetario de acumulación puede permitir diferir la tributación mediante traspasos si se cumplen los requisitos; los intereses de la cuenta tributan cuando se perciben. Compararía rentabilidad neta de gastos e impuestos, disponibilidad y mínimos, sin dar por hecho que un monetario siempre rinde más.
¿Cómo funcionan los planes de pensiones de Indexa Capital?
Los planes individuales combinan Indexa Más Rentabilidad Acciones e Indexa Más Rentabilidad Bonos en diez carteras, desde un 10 % de exposición objetivo a acciones en el perfil 1 hasta un 100 % en el perfil 10. Se contratan desde 50 €. Caser Pensiones los gestiona, Cecabank actúa como depositaria e Indexa participa en el asesoramiento.
Gestión y depositaría suman el 0,403 % anual —0,355 % y 0,048 %—, pero ese no es el coste total: hay que añadir los gastos de los ETF y otros costes. La media total publicada de planes individuales es del 0,491 % anual.
Puedes traspasar planes desde otras entidades sin impacto fiscal inmediato cuando se cumplen los requisitos. El rescate está limitado a los supuestos legales y en territorio común tributa como rendimiento del trabajo. Las aportaciones anteriores a 2007 pueden tener un régimen transitorio favorable, sujeto a forma de cobro y plazos; no basta con que sean antiguas. Revisaría esa información antes de rescatar.
¿Cómo funciona la cuenta de Indexa Capital para menores de edad?
La cuenta se abre a nombre del menor y la administran sus representantes legales. El mínimo ordinario de fondos es de 1.000 €, con apertura desde 500 € cuando se cumplen las condiciones de cliente existente. El dinero pertenece al menor y debe administrarse en su interés.
- Fiscalidad: las ganancias corresponden al menor. Los traspasos elegibles pueden diferir su tributación; los reembolsos con ganancia y otros rendimientos pueden tener efecto en el IRPF. La declaración individual o conjunta y las restantes obligaciones dependen de la situación familiar.
- Aportaciones: si los padres u otras personas entregan dinero al menor, puede existir una donación con obligaciones fiscales según la normativa aplicable; no es correcto afirmar que mientras no se retire nunca hay nada que declarar.
- Al cumplir 18 años: el titular pasa a administrar la cuenta y decidir si mantiene o retira la inversión.
¿Puedo invertir con Indexa Capital si vivo fuera de España?
El servicio de carteras de fondos custodiadas en España está disponible para personas físicas residentes en la Unión Europea, salvo Chipre y Malta; en Reino Unido, salvo Gibraltar; y en Andorra, Islandia, Noruega y Suiza. Otros servicios, como la cuenta remunerada o los planes, tienen requisitos distintos.
Si ya tienes una cuenta de fondos y te mudas a un país no admitido, Indexa permite conservarla, pero debes comunicar tu residencia y respetar las limitaciones de operativa. Por ejemplo, las transferencias deben hacerse desde o hacia cuentas de países aceptados, y existen restricciones adicionales para residentes en Estados Unidos.
Un certificado oficial de residencia fiscal a efectos del convenio puede permitir evitar retenciones automáticas; no significa que la inversión esté exenta de impuestos. La tributación depende de la residencia, las rentas y el convenio aplicable.
— xxx —
Hasta aquí este análisis. Espero que te haya sido interesante. Cualquier duda, pregúntamela a continuación.
Regístrate para recibir nuevos artículos de opinión sobre instituciones financieras, así como guías de inversión con las que aprenderás a invertir mejor.
Fuentes de información para redactar este artículo: Indexa Capital, Spiva, Morningstar, CNMV, Wikipedia, Inverco, GME, Vanguard, Trustpilot, Google.




Deja una respuesta